
Aktuelle Zinsen Für Baukredite
Hey, hast du auch das Gefühl, dass Bauzinsen-Gespräche mittlerweile so kompliziert sind wie die Bedienungsanleitung eines modernen Kaffeevollautomaten? Keine Sorge, ich setz mich mit dir in die Ecke, schnapp mir eine Tasse (oder zwei) und erklär dir den ganzen Kram so, als würden wir über das Wetter tratschen. Versprochen!
Also, was ist los mit den aktuellen Zinsen für Baukredite?
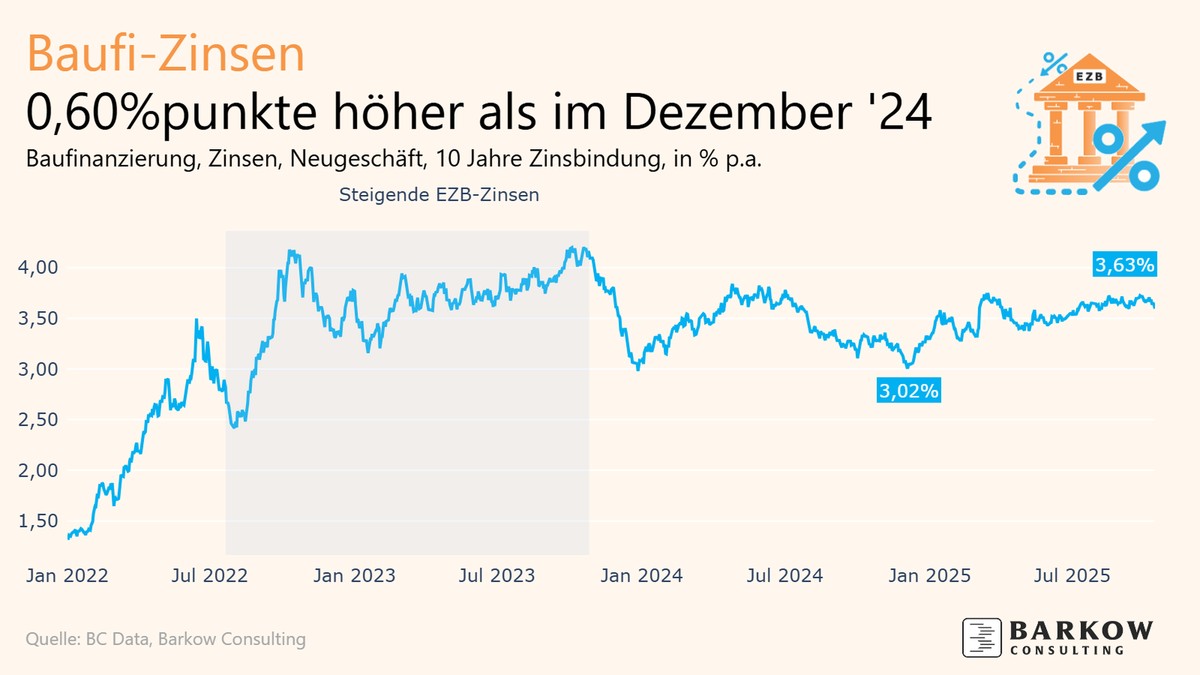
Stell dir vor: Vor zwei Jahren waren die Zinsen noch so niedrig, dass man fast geschenktes Geld bekam. Heute? Puh. Die Zinslandschaft hat sich gedreht wie eine Kreisel auf Speed. Wir reden von 3,5 bis 4,5 Prozent effektivem Jahreszins – je nach Bank, Bonität und ob dein Traumhaus einen Pool oder eine Gartenlaube hat. Klingt erstmal nach viel, oder? Aber mal ehrlich: Historisch gesehen sind 4 % immer noch ein Schnäppchen. In den 1990ern lagen die Dinger bei 8–10 % – da hat man beim Unterschreiben schon gezittert.
Warum steigen die Zinsen überhaupt? (Und wann hört das auf?)
Die EZB – ja, diese Truppe in Frankfurt – dreht an der Zinsschraube, weil die Inflation wie ein ungebetener Gast auf der Party ist. Höhere Leitzinsen bedeuten: Kredite werden teurer. Klingt frustrierend, ist aber wie beim Backen – zu viel Zucker (Geld) macht die Torte bitter (Inflation). Die gute Nachricht? Experten flüstern, dass der Zinsgipfel vielleicht bald erreicht ist. Manche Banken bieten sogar schon wieder leichte Nachlässe für Top-Kreditnehmer. Also: Nicht in Panik verfallen, sondern Angebote vergleichen wie beim Urlaub buchen.
Was heißt das konkret für deinen Baukredit?
Du willst bauen? Perfekt! Aber rechne mit monatlichen Raten, die schon mal 200 bis 300 Euro höher sein können als vor zwei Jahren. Beispiel gefällig? Sagen wir, du nimmst 300.000 Euro auf. Bei 4 % Zins (und 2 % Tilgung) zahlst du etwa 1.500 Euro im Monat. Krass, oder? Aber ruhig bleiben: Du kannst die Tilgung anpassen (vielleicht erstmal nur 1 %), um Luft zu haben. Oder du holst dir einen Kreditvermittler – die haben oft bessere Konditionen als deine Hausbank, weil sie im Hintergrund mit mehreren Häusern Pokern spielen.
Trickkiste: So holst du dir die besten Zinsen
- Eigenkapital ist dein bester Freund. Mit 20 % oder mehr Eigenkapital wirst du plötzlich zum VIP-Kunden. Banken lieben das – dann sinken die Zinsen wie ein Stein im Wasser.
- Schufa-Score putzen! Ja, wirklich. Bevor du unterschreibst, check deine Bonität. Ein Zahlendreher oder eine alte Mahnung kann den Zins um 0,5 % nach oben treiben. Das sind auf 30 Jahre mehrere tausend Euro.
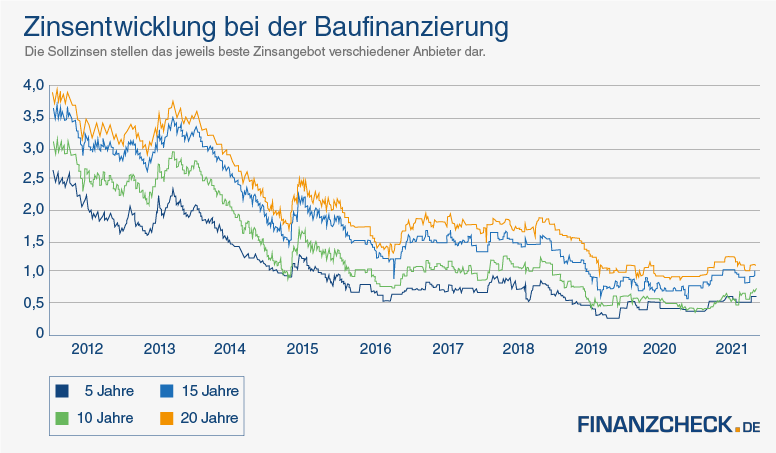
- Zinsbindung – 10, 15 oder 20 Jahre? Kurze Bindung (10 Jahre) ist günstiger, aber riskant, falls die Zinsen weiter steigen. Lange Bindung (20 Jahre) gibt Sicherheit, kostet aber Aufschlag. Meine Meinung? Wenn du gerade eine Familie gründest, nimm 15 Jahre – das ist der Goldlöckchen-Kompromiss.
Was passiert, wenn die Zinsen fallen?
Stell dir vor, du hast jetzt zu 4,5 % abgeschlossen. Ein Jahr später sinken die Zinsen auf 3 %. Böses Karma? Nicht unbedingt. Du kannst später umschulden (vorzeitige Ablösung). Allerdings: Die Bank kassiert dafür eine Vorfälligkeitsentschädigung – das ist quasi eine Strafgebühr fürs frühe Aussteigen. Tipp: Verhandle gleich bei Vertragsabschluss eine günstige Umschuldungsklausel. Manche Banken erlauben z.B. eine kostenfreie Umschuldung nach 5 Jahren. Clever, oder?
Und jetzt? Kopf hoch, Kaffee nachschenken!
Zins-News sind wie schlechte Witze – sie verändern sich dauernd. Aber eines bleibt gleich: Der beste Zeitpunkt für einen Baukredit war gestern, der zweitbeste ist jetzt. Ja, die Zinsen sind nicht auf dem Tiefpunkt von 2020, aber sie sind auch nicht astronomisch. Fang an, bei drei bis vier Banken Angebote einzuholen. Setz dich mit einem Berater hin (der dich nicht nur beruhigen, sondern auch fordern soll). Und wenn dir die Zahlen im Kopf rauchen? Dann leg das Papier weg, geh eine Runde um den Block und hol dir noch einen Kaffee. Morgen sieht die Welt – und der Zins – vielleicht schon wieder anders aus. Aber hey, dann quatschen wir einfach nochmal!