
3 Monats Euribor Erklärung
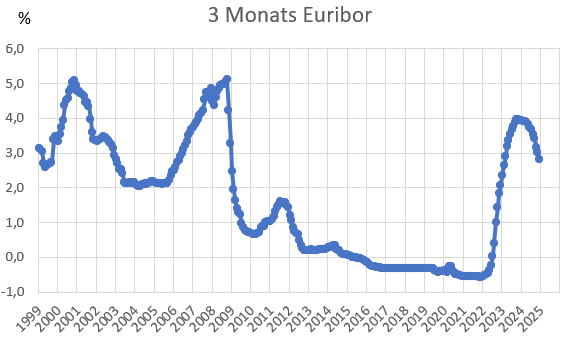
Stell dir vor, du sitzt gemütlich im Café, nippst an deinem Cappuccino, und plötzlich fällt das Wort „3-Monats-Euribor“. Klingt nach einer komplizierten Erfindung von Finanzministern im Anzug, oder? Aber halt – eigentlich ist es dein stiller Begleiter im Alltag. Lass mich dir zeigen, warum du diesen unscheinbaren Zinssatz lieben (oder zumindest verstehen) solltest.
Der Euribor: Ein bisschen wie der Puls der Wirtschaft
Stell dir vor, der Euro-Raum ist ein riesiges Wohnhaus. Die Banken sind die Nachbarn, die sich ständig Geld leihen – mal für eine neue Küche, mal für die Miete. Der Euribor (European Interbank Offered Rate) ist der Zinssatz, zu dem sich diese Banken untereinander Geld für drei Monate leihen. Klingt trocken? Aber stell dir vor: Wenn deine Nachbarn plötzlich mehr Zinsen für ihren Kredit verlangen, merkst du das auch irgendwann an der Kaffeekasse.
Warum dein Konto sich plötzlich anders anfühlt
Der 3-Monats-Euribor ist ein heimlicher Regisseur deiner Finanzen. Hast du einen Immobilienkredit mit variablem Zins? Dann tanzt deine monatliche Rate nach der Musik des Euribors. Wenn er steigt, ärgerst du dich vielleicht ein bisschen. Sinkt er, freust du dich wie über unerwartetes Kleingeld in der Jackentasche. Sogar dein Tagesgeldkonto spürt ihn: Banken geben dir mehr Zinsen, wenn der Euribor hoch ist – weil sie selbst mehr verlangen können.
Ein Beispiel aus dem echten Leben
Letztes Jahr im Juli – ich saß mit meiner Freundin Lisa im Park, sie stöhnte über ihre neue Kreditrate. „Irgendetwas mit Euribor“, murmelte sie. Ich erklärte ihr: „Stell dir vor, der Euribor ist wie der Preis für eine Flasche Wasser an einem heißen Tag.“ Wenn alle durstig sind (viel Geld brauchen), steigt der Preis. Wenn es regnet (viel Geld im Umlauf ist), sinkt er. Lisa nickte: „Also muss ich ab jetzt das Wetter für mein Konto checken?“ Fast, lachte ich. Aber ja – ein bisschen schon.
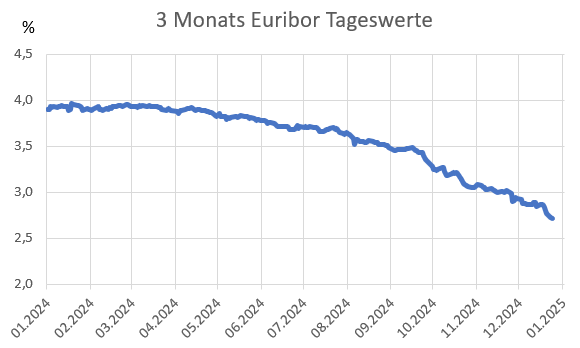
Wie du den Euribor im Alltag nutzt
Du musst kein Finanz-Guru werden. Aber ein kleiner Blick auf den 3-Monats-Euribor (den du leicht online findest) kann dir zeigen, ob es gerade ein guter Zeitpunkt ist, einen Kredit umzuschulden oder ein Festgeldkonto abzuschließen. Steigt er? Dann vielleicht lieber schnell einen festen Zins für deinen Kredit sichern. Sinkt er? Warte mit größeren Anschaffungen – oder freu dich über günstigere Raten.
Das kleine Zauberwort für deine Finanzen
Am Ende ist der 3-Monats-Euribor wie der Wetterbericht für dein Geld. Du musst nicht jede Wolke analysieren, aber wenn du weißt, ob es regnet oder die Sonne scheint, kannst du deinen Regenschirm oder die Sonnencreme einpacken. Also: Schau ihn dir ab und zu an. Er macht deine Finanzen ein bisschen berechenbarer – und verleiht dir beim nächsten Kaffeetratsch mit Freunden eine Aura von heimlicher Finanzweisheit.