
Wieviel In Etf Investieren

Also, fangen wir mal ganz entspannt an. Du sitzt da, hast ein bisschen Geld auf der hohen Kante (oder vielleicht auch nur das Kleingeld aus der Jackentasche vom letzten Winter) und denkst dir: „Irgendwie sollte ich damit mal was Sinnvolles anfangen." Und dann kommt dieser eine Begriff, der überall auftaucht: ETF. Klingt erstmal nach einem neuen Hipster-Cocktail oder einem komplizierten Steuerformular, ist aber eigentlich nur ein Körbchen voller Aktien.
Die Sache mit der Portionierung
Die große Frage, die dich quält, ist nicht: „Soll ich?" Sondern: „Wieviel?" Das ist, als würdest du vor einem riesigen Buffet stehen und überlegen, wie viele Nudeln du dir auf den Teller laden sollst. Zu wenig, und du ärgerst dich später. Zu viel, und du liegst drei Stunden flach auf der Couch und hasst dein Leben. Beim Investieren ist das ähnlich – nur dass der „Völlegefühl" dann halt Verlustangst heißt.
Das Netflix-Abo-Prinzip
Vielleicht hilft dieser Vergleich: Stell dir deinen ETF-Sparplan wie ein Netflix-Abo vor. Du zahlst jeden Monat einen kleinen Betrag – sagen wir 25, 50 oder 100 Euro – und bekommst dafür Zugriff auf die ganze Wirtschaftswelt. Mal läuft ein Blockbuster (die Aktie von Apple steigt), mal eine Gurke (der gesamte Markt sackt ab). Aber am Ende des Monats hast du halt was geschaut, äh, investiert.
Und genau das ist der Punkt: Du musst nicht alles auf einmal in den Topf werfen. Der größte Fehler, den Anfänger machen, ist das typische „Alles-oder-Nichts"-Denken. „Ich hab jetzt 5.000 Euro gespart und stecke die komplett in einen ETF!" – Das ist, als würdest du dein ganzes Erspartes in einem Rutsch auf der Kirmes für Zuckerwatte ausgeben. Spannend für fünf Minuten, aber danach klebt alles und dir ist schlecht.
Die 10-Prozent-Regel (oder die Pizza-Regel)
Eine goldene Faustregel, die sogar dein Bankberater (der dich sonst nur in Fonds mit 5% Gebühren steckt) wahrscheinlich unterschreiben würde: Investiere nicht mehr, als du bereit bist, für sechs Monate zu vergessen. Klingt verrückt? Ist aber so. Wenn du jeden Monat 10% deines Nettoeinkommens in einen ETF steckst, lebst du immer noch gut, kannst Pizza bestellen und hast trotzdem das Gefühl, erwachsen zu handeln. Bei 20% wird’s schon knapper – weniger Avocado-Toast, mehr selbst gekochte Nudeln. Bei 50% bist du im „Financial-Independence-Modus", aber dann fängt das Zittern an, wenn der Kurs nur um 1% fällt.
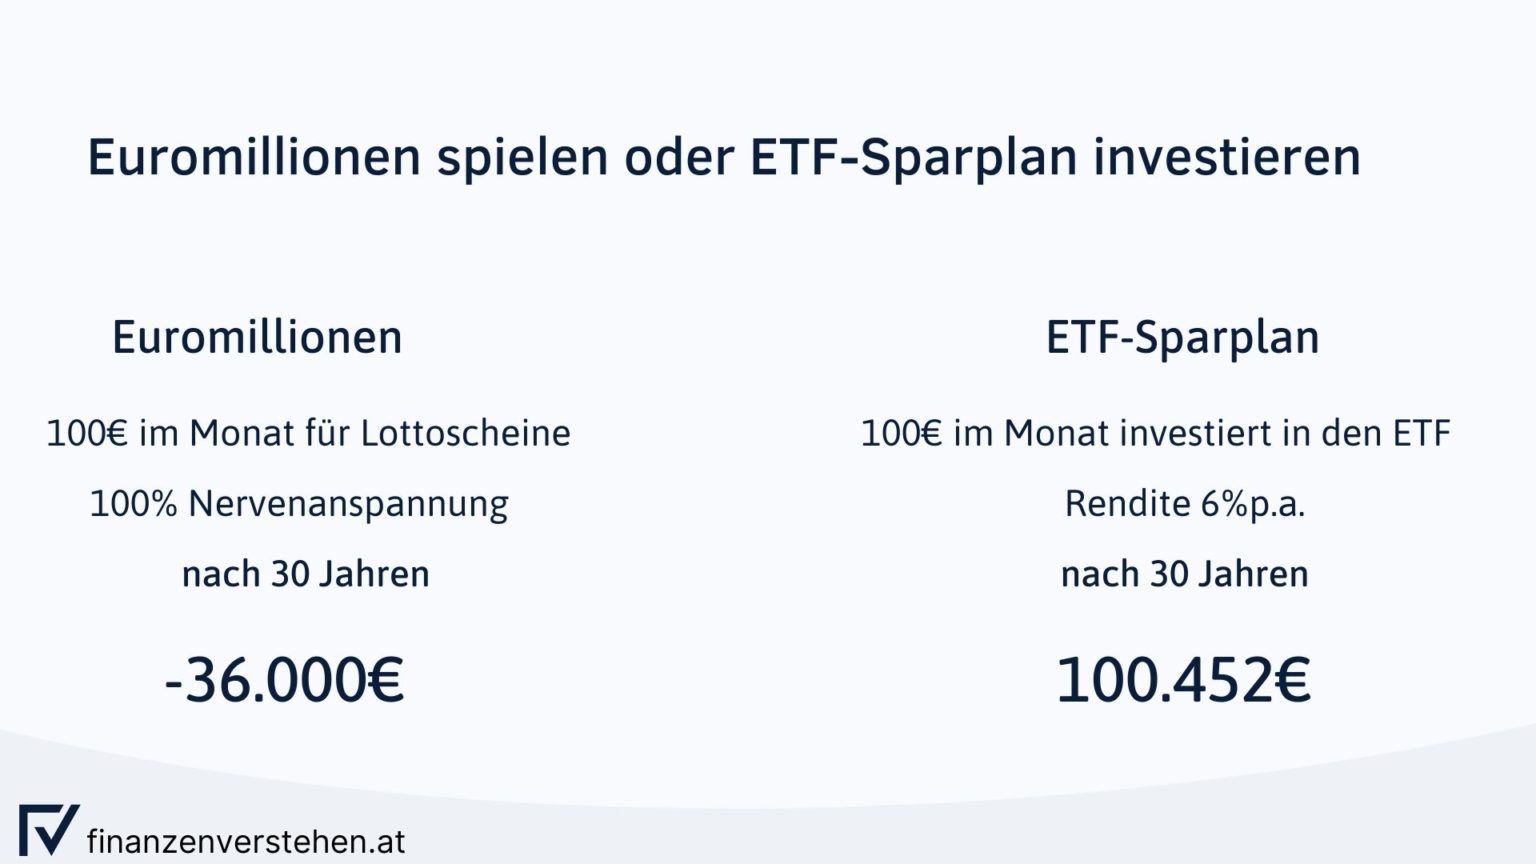
Denk stattdessen an die Pizza-Regel: Stell dir vor, dein Gehalt ist eine große Pizza. Ein Stück geht für Miete drauf, eins für Essen, eins für Spaß – und ein kleines, aber festes Stück (so groß wie ein Käsestück vom Rand) wandert in den ETF. Nicht das ganze Blech, nur ein Stück. Jeden Monat. Automatisch. Und dann isst du den Rest. Das funktioniert.
Was, wenn der Kurs fällt?
Ah, die Angst vor dem Crash. Die ist so allgegenwärtig wie die Angst, dass einem beim Bäcker das letzte Brötchen vor der Nase weggeschnappt wird. Aber hier kommt der Clou: Wenn du nicht alles auf einmal investierst, sondern monatlich einen Festbetrag einzahlst (das nennt sich Cost-Average-Effekt), kaufst du automatisch günstiger ein, wenn die Kurse fallen. Es ist, als würdest du im Supermarkt immer die gleiche Menge kaufen, aber mal zahlst du 1 Euro für die Butter, mal 80 Cent. Auf Dauer ist der Durchschnittspreis niedriger. Das ist nicht nur clever, das ist charmant faul.

Die beruhigende Wahrheit über die Höhe
Also, wieviel nun? Die ehrliche Antwort, die dich zum Schmunzeln bringen wird: So viel, dass du nachts ruhig schlafen kannst. Klingt nach Esoterik, ist aber harte Finanzpsychologie. Wenn du nach dem Sparen 30 Euro im Monat für Kino übrighast, dann steck 20 Euro in den ETF. Fühlt sich das knapp an? Reduzier auf 10 Euro. Fühlt sich das lächerlich an? Fang mit 25 Euro an. Es gibt kein zu klein. Ein ETF mit 10 Euro ist 10 Euro mehr, als du hattest, bevor du den Artikel gelesen hast.
Eine Freundin von mir hat mal mit 5 Euro im Monat angefangen. Fünf Euro! Das ist ein Döner ohne Extra-Soße. Sie hat es gemacht, um das Gefühl zu haben, „dabei zu sein". Nach einem Jahr hat sie auf 25 erhöht, nach zwei Jahren auf 100. Heute sagt sie lachend: „Ich weiß gar nicht mehr, wie ich ohne diesen Sparplan gelebt habe." Und das Beste: Sie hat nie das Gefühl gehabt, auf etwas zu verzichten, weil sie einfach winzig angefangen hat.

Letzter Tipp aus dem echten Leben
Leg eine konkrete Zahl fest. Nicht „irgendwann" und nicht „wenn ich mehr Geld habe". Sondern: Am 1. des Monats gehen 50 Euro von meinem Konto auf den ETF-Sparplan. Das ist wie eine Steuer, aber eine, die dir am Ende gehört. Und wenn du dann in drei Jahren auf dein Konto schaust und siehst, dass aus den 50 Euro plötzlich 70 geworden sind (weil der Markt gestiegen ist), wirst du dich fühlen wie ein Finanz-Genie. Oder zumindest wie jemand, der seine Jackentasche nach dem Winter ausgeräumt und einen Hunderter gefunden hat. Und das ist doch ein gutes Gefühl, oder?
Also: Nicht zu viel, nicht zu wenig, sondern genau dein entspanntes Stück Pizza.