
Was Ist Ein Euribor
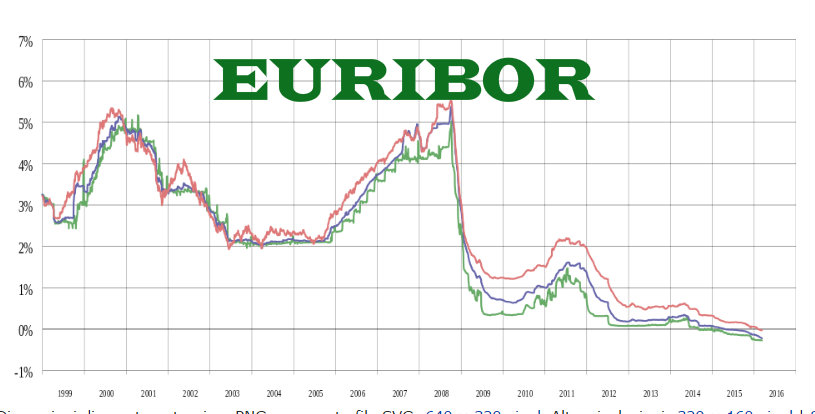
Stell dir vor, du leihst dir Geld oder sparst es – und plötzlich ändern sich die Zinsen. Wer bestimmt das eigentlich? Die Antwort heißt Euribor.
Dieser Begriff klingt vielleicht nach trockener Finanzwelt, doch er betrifft dich direkt. Dein Immobilienkredit, dein Tagesgeldkonto oder sogar dein Dispo hängen oft davon ab. Kurz gesagt: Euribor ist der heimliche Chef deiner Zinskosten.
Der Name steht für „Euro Interbank Offered Rate“. Das ist der Durchschnittszins, zu dem sich Banken untereinander Geld leihen. Stell es dir wie den Marktpreis für Geld im Euro-Raum vor.
Warum ist das nützlich? Weil dieser Zins als Barometer für die Wirtschaft dient. Steigt er, wird Geld teurer; fällt er, wird es billiger. Deine Bank nutzt ihn als Basis für viele Kreditverträge.
Es gibt verschiedene Laufzeiten: 3 Monate, 6 Monate, 12 Monate. Die kurzen Laufzeiten reagieren schneller auf Wirtschaftsnews, die längeren sind eher stabil. Dein Kreditvertrag sagt dir, welcher Euribor für dich zählt.
Ein Beispiel: Du hast einen Baukredit mit variablem Zins. Dein Vertrag sagt: „Zins = Euribor + 1%“. Wenn der Euribor bei 2% liegt, zahlst du 3%. Steigt er auf 4%, zahlst du plötzlich 5% – spürbar für deinen Geldbeutel.
Der Vorteil? Transparenz. Du kannst den Euribor täglich im Internet nachschlagen. Niemand versteckt sich hinter geheimen Formeln – es ist ein öffentlicher Referenzwert.
Und der Nachteil? Er schwankt. Mal geht es rauf, mal runter. Darum sichern sich viele mit Zinsbindungen oder Cap-Verträgen ab, um böse Überraschungen zu vermeiden.
Die Berechnung ist einfach: Jeden Tag melden die größten europäischen Banken, zu welchem Zins sie sich Geld leihen würden. Aus diesen Meldungen wird ein Durchschnitt gebildet – ohne die höchsten und niedrigsten Werte. Fertig ist der Euribor.

Wichtig: Der Euribor ist nicht der Zins, den du als Privatperson bekommst. Banken haben eigene Aufschläge. Aber er gibt dir eine ungefähre Richtung vor, wohin die Reise geht.
In Zeiten der Inflation steigt der Euribor oft, weil die Europäische Zentralbank die Zinsen anhebt. Sinkt die Inflation, fällt auch der Euribor. Diese Verbindung zu verstehen, macht dich zum klügeren Kreditnehmer.
Ein Tipp: Vergleiche beim nächsten Kredit nicht nur den Auszahlungsbetrag, sondern auch, wie der Zins an den Euribor gekoppelt ist. Ein niedriger Aufschlag kann dir viel Geld sparen, wenn der Euribor steigt.
Du fragst dich, wo du den aktuellen Wert findest? Einfach „Euribor heute“ googeln. Seriöse Finanzportale zeigen dir live die aktuellen Sätze für jede Laufzeit. So bleibst du bestens informiert.
Zusammenfassend: Euribor ist der unsichtbare Motor vieler finanzieller Entscheidungen. Er verbindet die globale Wirtschaft mit deinem Alltagskonto. Ein bisschen Wissen darüber? Das ist echte finanzielle Superkraft.
Also: Beim nächsten Bankgespräch erwähne ruhig den Euribor. Du wirst sehen, wie die Banker plötzlich respektvoller werden. Denn jetzt weißt du, wer wirklich das Sagen über deine Zinsen hat.