
Peer To Peer Kredit

Okay, lass uns mal über Geld reden. Aber nicht auf die langweilige Art, mit Anzugträgern und komplizierten Grafiken. Sondern so, wie wir es machen: mit einem Kaffee in der Hand und einem leichten Augenzwinkern.
Du kennst das vielleicht: Du brauchst dringend ein paar Hundert Euro. Nicht für einen Lamborghini (okay, vielleicht ein bisschen dafür), sondern für die kaputte Waschmaschine oder die spontane Reise. Du gehst zur Bank. Die Bank sieht dich an, prüft deine Schufa, schüttelt den Kopf und sagt: "Vielleicht in sechs Monaten, mit einem Bürgen...". Nervig. Richtig? Aber was, wenn ich dir sage: Es gibt einen Weg, der ohne den ganzen Bürokratie-Zirkus auskommt? Einen Weg, der so einfach ist, wie sich mit deinem Kumpel zu treffen und zu fragen: "Hey, hast du mal 'nen Hunni übrig?"
Das ist Peer-to-Peer-Kredit (P2P). Klingt nach einem Alien-Film, ist aber viel cooler. Es ist im Grunde ein digitales Darlehen zwischen Menschen. Stell dir vor: Du sitzt auf einer Parkbank, und neben dir sitzt jemand, der Geld übrig hat. "Ich könnte es für ein Jahr entbehren", denkt er. Du denkst: "Ich könnte es für ein Jahr gebrauchen." Und weil ihr euch nicht kennt, kommt eine Plattform daher und sagt: "Leute, ich mach den Vermittler. Ihr einigt euch auf einen Zinssatz, und ich sorge dafür, dass niemand betrogen wird." Klingt wie Magie? Ist es fast.
Wie funktioniert das eigentlich?
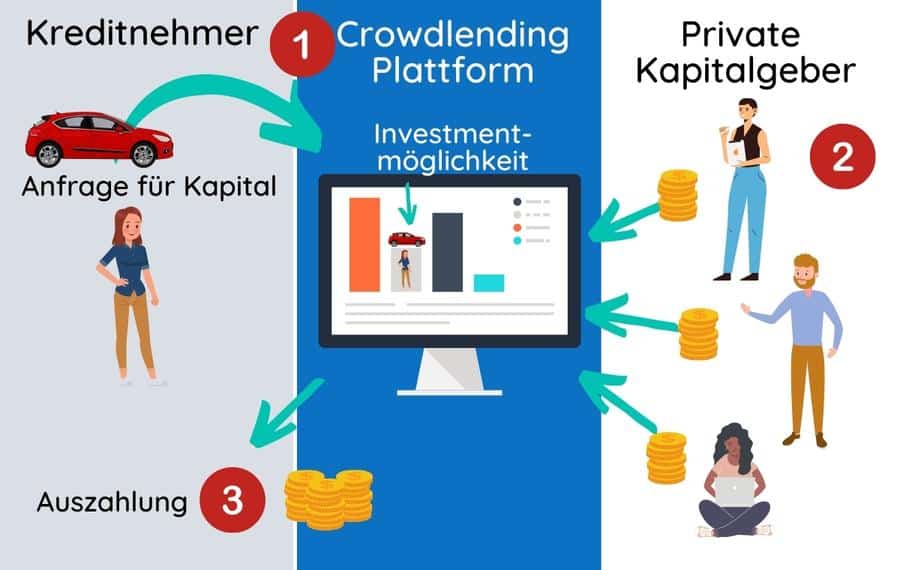
Ganz einfach: Du als Kreditnehmer erstellst online ein Profil. "Ich bin Max, 32, brauche 3.000 Euro für einen Gebrauchtwagen, und ich zahle das in 24 Monaten mit 5 Prozent Zinsen zurück." Klingt ehrlich? Dann schauen sich viele kleine Anleger (das sind normale Menschen wie du und ich, keine Banken) dein Gesuch an. Und sie entscheiden: "Max, du siehst seriös aus. Ich gebe dir 50 Euro." Ein anderer sagt: "Ich gebe 200." Zack – in drei Tagen ist dein Kredit voll. Und du bekommst das Geld auf dein Konto. Ohne einen einzigen Bankberater. Ist das nicht großartig?
Die Plattformen wie Smava, Auxmoney oder Zencap checken zwar deine Bonität (keine Sorge, sie sind nicht blöd), aber sie tun es viel schneller und mit mehr Menschlichkeit. Und wenn du mal einen Zahlungsengpass hast? Dann redest du direkt mit der Plattform, nicht mit einem automatischen Mahnroboter. Fühlt sich fast wie eine WG an, nur ohne die schmutzigen Teller in der Spüle.

Warum sollte ich als Anleger mitmachen?
Gute Frage! Stell dir vor: Dein Geld liegt auf dem Sparbuch und bringt 0,01 Prozent Zinsen. Ein Witz. Bei P2P-Krediten kannst du 4 bis 8 Prozent pro Jahr bekommen. Du wirst quasi zum Mini-Bankier. Du entscheidest selbst: "Ich leihe 100 Euro in ein Projekt mit geringem Risiko (niedrige Zinsen) oder 50 Euro in ein riskanteres (höhere Zinsen)." Du streust dein Geld wie Konfetti auf viele kleine Kredite. Wenn einer ausfällt (ja, das kann passieren), hast du immer noch die anderen. Diversifikation nennt sich das – klingt klug, ist aber nur wie ein Eierkorb mit vielen verschiedenen Körben.
Und das Beste: Du hilfst echten Menschen. Wie Maria, die sich einen neuen Laptop fürs Studium leiht. Oder Tim, der seine Küche renoviert. Du fühlst dich nicht wie eine anonyme Nummer im System, sondern wie ein Nachbar, der jemandem unter die Arme greift. Ist das nicht schön? (Okay, die Zinsen sind auch schön. Aber der Gute-Taten-Faktor zählt auch, oder?)
Vorsicht, Falle! (Aber eine kleine)
Natürlich ist nicht alles nur Kaffee und Kuchen. P2P ist kein kostenloses Spendenprogramm. Wenn jemand seinen Kredit nicht zurückzahlt, trägst du als Anleger das Risiko. Die Plattformen versuchen zwar, das Geld einzutreiben (mit Inkassobüros, die wie freundliche Bulldoggen klingen), aber eine Garantie gibt es nicht. Auch sollten dich die hohen Zinssätze (12 Prozent? Wow!) nicht blenden. Hinter jedem hohen Zins steckt oft ein hohes Risiko. Denk dran: Wenn es zu gut klingt, um wahr zu sein, ist es meistens eine Katastrophe mit einem hübschen Etikett.
Aber für den Normalverbraucher? Für den klugen Anleger? Für den, der kurz vor der Waschmaschinen-Pleite steht? Es ist eine Alternative. Eine, die flexibel ist, schnell geht und dich nicht in die Bitte-Bitte-Niederlage zwingt. Und mal ehrlich: Ist es nicht befreiend, dass wir uns das Geld heute einfach von Mensch zu Mensch leihen können, ohne dass ein grauer Anzug dazwischenfunkt?
Also, beim nächsten Kaffee: Überleg mal, ob du nicht der P2P-Kredit-Typ bist. Für einen Urlaub, für eine Reparatur, oder einfach nur, um das Bankensystem ein kleines bisschen zu ärgern. Das Leben ist kurz. Leihen sollte nicht wehtun. Cheers!