
Leasing Oder Kredit Auto

Stell dir vor: Du sitzt in einem Café, dein Latte macchiato wird langsam kalt, und dein Kumpel erzählt dir, dass er sich ein neues Auto holt. Du nickst interessiert, während dein Gehirn durchspult: „Leasing oder Kredit?“ – und dann bricht Panik aus. Keine Sorge, ich bin dein Rettungsanker in diesem Finanz-Dschungel. Lass uns das mit einem Schuss Humor und einer Prise Zynismus klären.
Leasing: Das Auto als WG-Mitbewohner
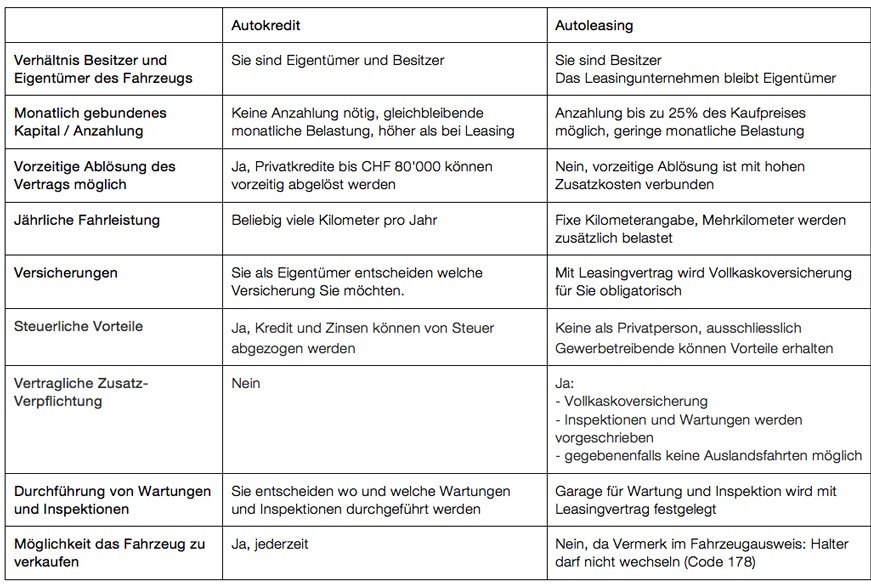
Leasing klingt erstmal sexy: Du fährst ein Neuwagen-Monster für schlappe 300 Euro im Monat. Aber halt! Das Auto gehört dir nie. Es ist wie ein Date, das nach drei Jahren einfach abhaut. Du zahlst fürs Fahren, aber nicht fürs Besitzen. Überraschungsfakt: Die meisten Leasing-Verträge haben eine Kilometergrenze, die deinen Urlaub plant. Überschreitest du sie, zahlst du 30 Cent pro zusätzlichem Kilometer. Lustig, oder? Da fährst du lieber mit dem Fahrrad zum Bäcker.
Kredit: Der langsame, loyale Ehemann
Beim Kreditkauf kaufst du das Auto echt. Es gehört dir – bis zum letzten Ratenstottern. Vorteil: Du kannst nach fünf Jahren sagen: „Das ist mein Auto, ich fahre es, bis es zerfällt.“ Nachteil: Die monatliche Rate ist oft höher als beim Leasing. Und wer hat schon Lust auf 60 Monate Schulden? Ein wilder Fakt: Laut einer Studie zahlen Kreditnehmer im Schnitt 15% mehr Zinsen, wenn sie die Rate selbst aushandeln, statt eine Bank zu vergleichen. Also: Vergleichen! Dein Geldbeutel wird dir danken – mit leiser Stimme.
Die große Showdown: Wo ist der Haken?
Du denkst: „Okay, Leasing ist flexibel, Kredit ist stabil.“ FALSCH! Leasing hat eine heimtückische Falle: Die Rückgabegebühren. Wenn dein Auto nur einen Kratzer hat – zack, 500 Euro. Ein Kratzer ist wie ein Tattoo am Po des Autos: Es stört dich, aber die Bank hasst es. Beim Kredit dagegen hast du keine Abnahmeprüfung. Du kannst das Auto mit Dellen fahren, solange es rollt. Ein Tipp: Wenn du ordentlich parken kannst, nimm Leasing. Wenn nicht, hol den Kredit.
Praktische Beispiele aus dem Alltag
Stell dir vor, du bist ein Vielfahrer wie ein Pizzabote mit Nobelkarosse. Leasing wird schnell teurer als deine Trinkgelder. Lustige Geschichte: Ein Kumpel leaste einen BMW, fuhr 50.000 km in zwei Jahren und musste 4.000 Euro nachzahlen. Er sagte danach: „Ich hätte lieber ein E-Bike geleased.“ Beim Kredit dagegen: Du kaufst einen 10 Jahre alten Golf für 5.000 Euro. Rate? 120 Euro im Monat. Nach drei Jahren ist er abbezahlt – und du hast ein Auto, das mehr Rost als Lack hat. Aber es ist deins. Ein Freiheitsgefühl, das kein Leasing-Zahler je fühlen wird.
Das Fazit: Welches Brechmittel wählst du?
Am Ende kommt es darauf an, wer du bist. Bist du der Typ, der jeden Monat ein bisschen Geld ausgibt und dafür ein neues Auto fährt, das nach Vanille riecht? Dann Leasing. Bist du der Typ, der sein Auto bis zum Ende liebt – und es auch mal im Regen stehen lässt? Dann Kredit. Und vergiss nicht: Beide Optionen fressen Geld. Die einzig wahre Alternative? Fahr Fahrrad. Da hast du nur Schweißkosten – und der ist kostenlos.