
Kredit Hauskauf Ohne Eigenkapital
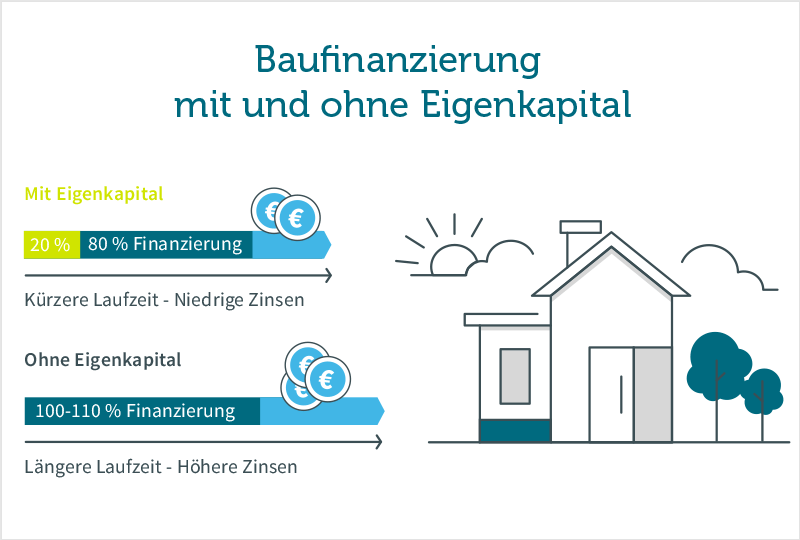
Stell dir vor, du willst ein Haus kaufen. Die Bank sagt: „Kein Problem – aber erst mal 20 Prozent Eigenkapital auf den Tisch.“ Schön. 60.000 Euro in bar. Da lachen doch die Hühner. Oder zumindest mein Girokonto.
Der heilige Gral: Kredit Hauskauf Ohne Eigenkapital
Klingt wie Zauberei, oder? Dabei ist es im Grunde ganz einfach: Man leiht sich alles. Nicht nur 80 Prozent, sondern die vollen 100. Oder sogar 110, wenn man die Kaufnebenkosten (Makler, Notar, Grunderwerbsteuer) auch noch finanzieren will. Kredit Hauskauf Ohne Eigenkapital – das ist der Traum eines jeden, der sein Geld lieber für Dinge ausgibt, die heute Spaß machen. Zum Beispiel Urlaub. Oder eine neue Küche.
Meine Oma sagte immer: „Schulden sind was für Verrückte.“ Ich sage: „Oma, ohne Schulden kriegst du keine Wohnung in München.“
Warum das gar nicht so verrückt ist
Ja, die Zinsen sind höher. Ja, die Bank wird dich genau unter die Lupe nehmen. Aber wenn du eine gute Bonität hast und der Immobilienmarkt nicht morgen zusammenbricht … warum nicht? Es ist doch Ihr Geld, das Sie jeden Monat für Miete verbrennen. Bei Kredit Hauskauf Ohne Eigenkapital fließt die Rate wenigstens in Ihre eigenen vier Wände. Oder in die der Bank, aber das ignoriert man einfach.
Vielleicht ist das die unpopuläre Meinung des Tages: Sparen ist überschätzt. Ich meine, bis du 60.000 Euro beisammen hast, sind die Immobilienpreise wieder um 15 Prozent gestiegen. Tja. Mit Kredit Hauskauf Ohne Eigenkapital steigst du sofort ein. Kein ewiges Hamstern. Kein „Vielleicht in fünf Jahren“. Sondern: Hier ist mein neues Zuhause, Bank, bitte schön.

Die drei goldenen Regeln für den No-Money-Hauskauf
Erstens: Deine Miete muss etwa so hoch sein wie die Kreditrate. Logisch. Sonst will die Bank kein Risiko eingehen. Zweitens: Vergiss teure Renovierungen. Du kaufst, was bereits steht – notfalls mit etwas Putz drüber. Drittens: Akzeptiere, dass der Zins gefühlt so hoch ist wie ein Eiffelturm aus Kleingeld. Aber hey: Wenn die Inflation weiterläuft, ist der Kredit in zehn Jahren nur noch halb so schwer. Nennt man Inflationsgewinn. Klingt viel besser als „Verschuldung“.
Ich kenne einen, der hat vor fünf Jahren ohne Eigenkapital gekauft. Heute lacht er sich schlapp. Über die Mietpreise. Und über die, die noch sparen.
Die kleinen Fallstricke (und warum man sie ignorieren kann)
Natürlich gibt es Fußangeln. Ohne Eigenkapital bist du schneller in der Negativzone, wenn die Zinsen steigen. Und die Bank verlangt oft einen Risikoaufschlag von 0,5 Prozentpunkten. Aber mal ehrlich: Wer hat schon sofort 50.000 Euro flüssig? Die meisten Leute, die Eigenkapital haben, haben es von den Eltern geschenkt bekommen. Das ist kein Sparen – das ist Erben-Glück. Du dagegen, du erarbeitest dir dein Haus durch Höchstleistung im Job. Ziemlich heldenhaft, findest du nicht?
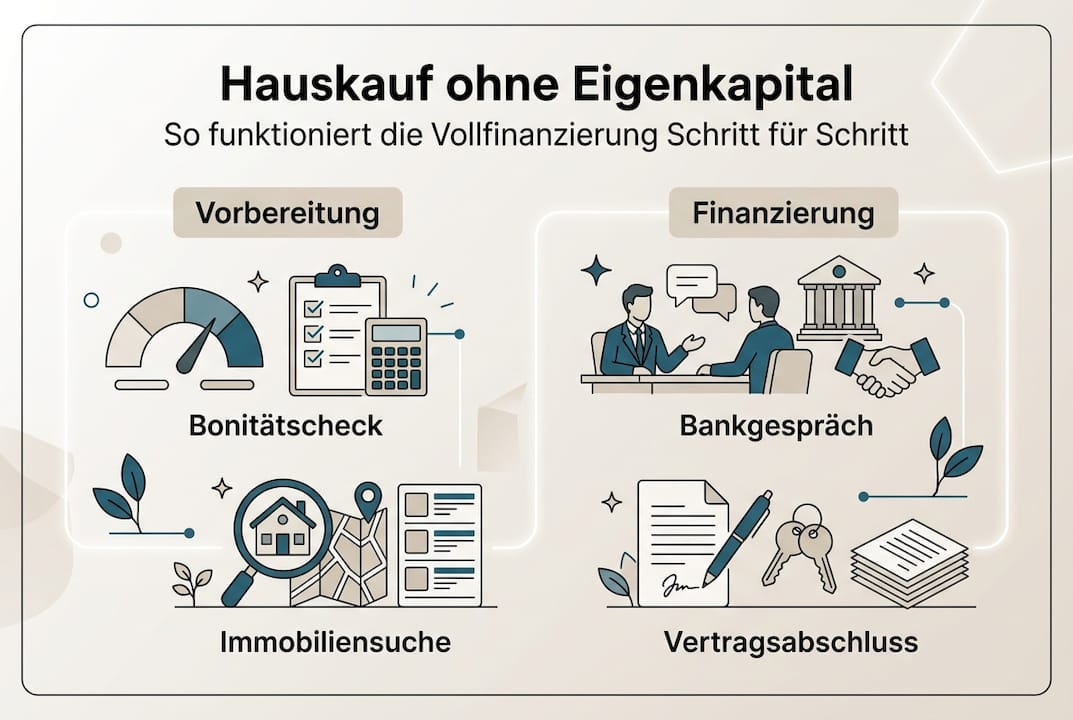
Mein Fazit zum Kredit Hauskauf Ohne Eigenkapital
Es ist wie mit dem ersten Date: Wenn du zu lange wartest, bis du perfekt vorbereitet bist, ist der andere längst weg. Immobilien sind ähnlich. Zögern lohnt sich selten. Der Markt wartet nicht auf dein Sparkonto. Also: Trau dich. Unterschreib den Vertrag. Und wenn die Bank fragt: „Wo ist das Eigenkapital?“, sag einfach: „In meiner Zuversicht.“
Finden Sie auch, dass Sparen überschätzt wird? Dann sind Sie hier richtig.