
Anleihen Neuemissionen In Zeichnung

Stell dir vor, du sitzt in deiner Lieblingskneipe, bestellst ein Bier, und der Wirt kommt an deinen Tisch und flüstert: „Psst, ich brauche Geld für eine neue Zapfanlage. Aber keine Sorge – ich geb’ dir jedes Jahr ein bisschen was zurück, und am Ende kriegst du dein ganzes Geld wieder. Deal?“ – Genau so fühlt es sich an, wenn man von „Anleihen Neuemissionen in Zeichnung“ hört. Nur dass der Wirt meistens ein großes Unternehmen oder der Staat ist, und das Bier durch Bürogebäude oder Windräder ersetzt wird.
Warum dieses „Zeichnungs“-Ding wie ein Online-Sale ist
Du kennst das: Du bekommst eine Mail, dass dein Lieblings-Online-Shop morgen um 10 Uhr eine Limited Edition rausbringt. Du setzt dich mit Kaffee und Nervosität hin, wartest auf den Countdown, und dann – zack – klickst du auf „Kaufen“. Bei Anleihen-Neuemissionen ist es ähnlich, nur dass du nicht um Turnschuhe, sondern um frische Wertpapiere kämpfst. Der Emittent (also der „Wirt“) bietet neue Anleihen an, und du kannst sie während der Zeichnungsfrist (einem Zeitfenster) ordern. Klingt kompliziert? Ist es nicht. Es ist wie bei der Erdbeer-Saison am Straßenstand: Die ersten Kunden kriegen die dicksten Früchte, und wer zu spät kommt, sieht nur noch welke Blätter.
Warum machen Leute das? Geld gegen Versprechen tauschen?
„Aber ich will doch nicht mein Geld verschenken!“, hör ich dich rufen. Beruhigend: Bei Anleihen kriegst du es zurück – plus Zinsen. Stell es dir vor wie einen Freundschafts-Kredit für deinen Kumpel, der ein Food-Truck kaufen will. Du sagst: „Hier, 500 Euro, aber in einem Jahr gibst du mir 520.“ Nur dass dieser Kumpel ein milliardenschwerer Konzern ist, der mit dem Geld neue Fabriken baut. Und du bekommst sogar eine Urkunde, die aussieht wie ein Diplom – perfekt, um sie in der Küche aufzuhängen und allen zu zeigen, dass du ein Kapitalmarkt-Profi bist.
Der Zeichnungsprozess: Wie eine Dating-App für Geld
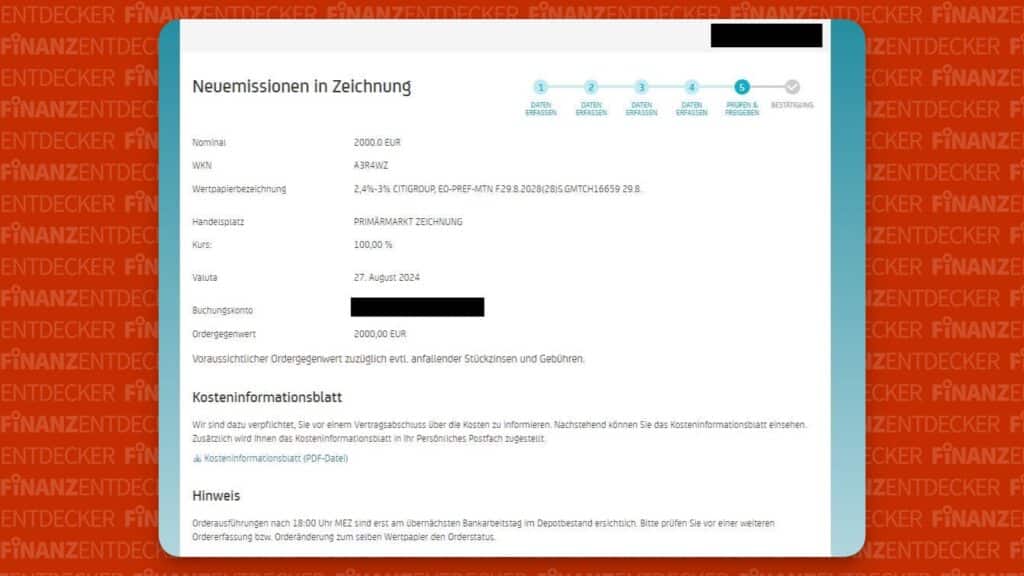
Bevor du „zeichnest“ (was nur ein schickes Wort für „bestellen“ ist), musst du ein Depot haben – so wie man eine App braucht, um zu daten. Dann suchst du die passende Anleihe aus: Klingt „Unternehmensanleihe“ zu langweilig? Such dir doch eine Grüne Anleihe für Windparks aus – damit wirst du zum Öko-Investor, der in der Nachbarschaft angeben kann: „Ich finanziere nicht nur meine Rente, sondern auch den Klimaschutz.“ Das ist cooler, als nur auf Sparbuch zu sitzen.
Die Preisbestimmung: Nicht wie auf dem Flohmarkt
Anders als bei Aktien, wo der Preis wild springt wie ein Hüpfball, hast du bei Neuemissionen einen Fixpreis – meist 100% des Nennwerts. Stell dir vor, du gehst in einen Laden, siehst einen Pulli, und der kostet immer 50 Euro – egal ob draußen Regen oder Sonne scheint. So ähnlich ist das hier. Allerdings: Wenn die Anleihe begehrt ist, kann die Bank die Zuteilung kürzen. Du bestellst 10 Stück, bekommst nur 3 – wie beim Konzertticket-Kauf, bei dem du am Ende auf dem Rasen stehst, obwohl du Tribüne bestellt hattest.
Was schiefgehen kann (und warum es trotzdem witzig ist)
Natürlich gibt es auch die „Ach-Mist“-Momente. Letztes Jahr zeichnete ein Freund eine Anleihe eines Schuhherstellers. Der Zinssatz war großartig, aber dann kam die Nachricht: Der Schuhhersteller hatte vergessen, die Sohlen zu kleben – Pleite. Seine Anleihe war plötzlich wertlos, und er zeigte mir traurig die Urkunde. Ich sagte: „Hey, immerhin hast du jetzt eine hübsche Tapete fürs Klo.“ Er lachte nicht. Aber der Punkt ist: Nicht jede Neuemission ist Gold. Lies das Kleingedruckte, sonst landest du mit einer Anleihe, die sich anfühlt wie ein Eimer kaltes Wasser im Gesicht – überraschend und unangenehm.
Warum es sich lohnen kann (und wie du dabei lächelst)
Trotz der Risiken: Wenn du eine stabile Anleihe zeichnest wie eine Staatsanleihe (die beste Freundin aller Rentner), warum nicht? Du schläfst ruhig, weil du weißt, dass der Staat – so chaotisch er auch sein mag – dir meistens sein Wort hält. Und die Zinsen? Die sind wie ein Bonus-Gutschein zum Kaffee: ein bisschen mehr Freude im Alltag. Ich selbst habe letzte Woche eine Anleihe einer Bahngesellschaft gezeichnet. Jetzt, wenn ich im Zug sitze und der Schaffner ruft: „Nächster Halt: Rente!“, denke ich: „Das ist teilweise mein Zug.“ Okay, billiger fahren darf ich nicht – aber der Gedanke zählt.
Fazit für den Alltag
Anleihen-Neuemissionen sind wie das letzte Stück Kuchen im Café: Es ist da, es liegt bereit, aber du musst dich entscheiden, ob du zuschnappst. Keine Panik, kein Hype – du setzt dich einfach hin, schaust aufs Blatt, und machst einen Deal mit dem „Wirt“. Vielleicht lachst du im Jahr darauf, wenn die Zinsen auf deinem Konto landen – oder du beschwerst dich über die schlechte Auswahl. Aber eins ist sicher: Jeder, der schon mal eine Zeichnung gemacht hat, hat eine Geschichte zu erzählen, und die meisten sind lustiger als ein Missgeschick beim Bier bestellen.
Also, ran an die Depots, such dir eine Anleihe, die zu dir passt, und zeichne sie – wie ein Profi, der seine Aktentasche mit einem Witz befüllt. Und falls du dich fragst: „Soll ich wirklich?“ – meine Antwort: Probier’s aus. Schlimmstenfalls hast du eine Urkunde fürs Klo oder einen coolen Satz für die nächste Party: „Ich zeichne gerade Anleihen.“ Klingt sofort nach einem Menschen, der weiß, wie man Geld und Spaß vereint.