
3 Monats Euribor Entwicklung
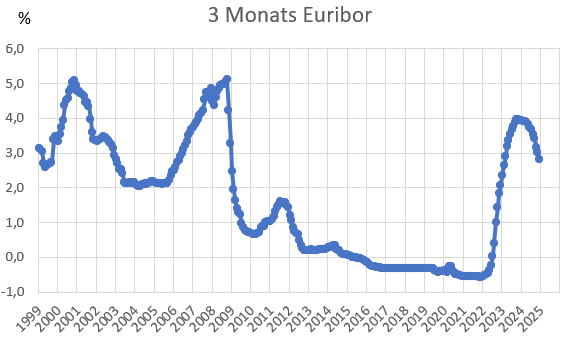
Okay, lass uns mal über ein Ding reden, das sich total langweilig anhört, aber eigentlich richtig spannend ist: den 3-Monats-Euribor. Ja, genau, dieser Zinssatz, von dem oft in den Nachrichten gesprochen wird. Klingt nach trockener Finanzmathe? Falsch gedacht.
Was ist das überhaupt? Ein kleiner Cocktail aus Zahlen
Stell dir vor: Banken in Europa leihen sich untereinander Geld für genau drei Monate. Der Zinssatz, den sie sich dafür gegenseitig berechnen – das ist der Euribor. Auf Deutsch: der Euro Interbank Offered Rate. Klingt fancy, ist aber nur der Preis für ein kurzes „Hey, lass mal kurz 10 Millionen rüberschieben“. Warum ist das cool? Weil dieser eine Satz wie ein Thermometer für die ganze Euro-Wirtschaft ist.
Warum interessiert mich das? Weil’s in deinem Portemonnaie klingelt!
Der 3-Monats-Euribor ist kein abstraktes Ding. Er beeinflusst, wie viel Zinsen du für deinen Dispo zahlst, was deine Baufinanzierung kostet oder ob dein Tagesgeldkonto plötzlich wieder mehr bringt. Wenn der Euribor steigt, sagen Banken: „Aha, Geld wird teurer“ – und geben das an dich weiter. Fällt er, wird’s günstiger. Plötzlich ist dieser kleine Zinssatz direkt mit deinem Leben verbunden. Faszinierend, oder?
Die Entwicklung: Eine Achterbahnfahrt
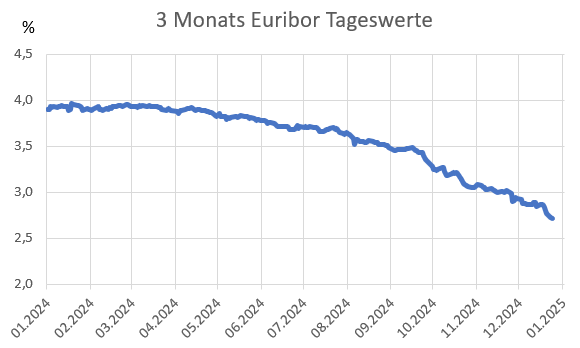
Schauen wir uns die letzten Jahre an. Lange, sehr lange lag der 3-Monats-Euribor im Minus. Ja, richtig gelesen: Negativzinsen. Banken mussten quasi Geld dafür bezahlen, wenn sie sich untereinander Geld liehen. Klingt verrückt? War es auch. Dann kam 2022 – und plötzlich drehte der Wind. Die EZB hob die Zinsen an, und der Euribor schoss nach oben wie eine Rakete. Von Minus auf über 3% in Rekordzeit. Hui, das hatte was von einer Achterbahnfahrt, nur ohne Sicherheitsbügel. Jetzt, Anfang 2025, sehen wir eine leichte Abkühlung. Es ist, als ob die Achterbahn langsam wieder in die Station rollt – aber keiner weiß, ob sie gleich nochmal startet.
Ein Vergleich für deinen Alltag
Stell dir vor, der Euribor ist wie der Benzinpreis für Geld. Wenn Benzin teuer wird, fährst du weniger Auto oder suchst nach Alternativen. Genauso: Wenn der Euribor hoch ist, wird Kredit teuer – Firmen investieren weniger, du kaufst vielleicht kein neues Auto auf Pump. Ist er niedrig, wird alles flüssiger. Der 3-Monats-Euribor ist also der Sprit der Wirtschaft. Und wir beobachten gerade, wie der Tank langsam wieder günstiger wird. Ist das nicht interessant?
Warum es sich lohnt, dranzubleiben
Du musst kein Börsenprofi sein, um das zu verstehen. Einfach ab und zu mal einen Blick auf die Kurve werfen – das ist wie Wetterbericht für deine Finanzen. Steigt er? Super, dann vielleicht bald bessere Tagesgeldzinsen. Fällt er? Dann lohnt sich ein Blick auf deine Kreditverträge. Der 3-Monats-Euribor ist ein unscheinbarer Held im Hintergrund. Er flüstert dir zu, wo die Reise hingeht. Und das Beste: Du musst nur hinhören. Richtig cool, oder?
Bleib neugierig. Dein Geld wird es dir danken.