
0 Finanzierung E Bike

Letztes Jahr, ich saß im Stau – mal wieder. Vor mir ein SUV, der aussah, als wolle er gleich den Mond erkunden, um mich herum gestresste Gesichter, und ich dachte: Das wars. Mein Leben war ein einziger, blecherner Stillstand. Bis ich ihn sah: einen Typen auf einem E-Bike, der mit einer lässigen Handbewegung an allen vorbeizog, den Rücken gerade, das Gesicht dem Wind entgegen. Er trug einen Anzug, aber lächelte. Ehrlich. In dem Moment hasste ich ihn. Aber noch mehr hasste ich mein Auto.
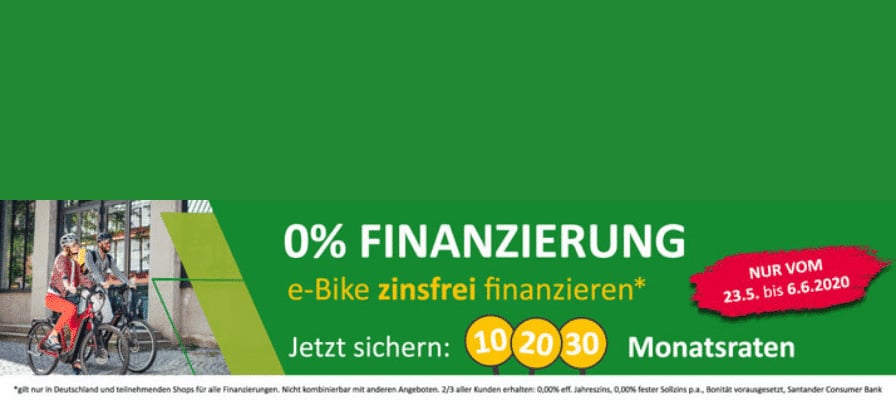
Und dann kam der Gedanke: Kann ich mir das leisten? Nicht nur das Bike, sondern auch die Freiheit? Denn genau darum geht’s ja bei der 0 Finanzierung für ein E-Bike. Klingt erstmal nach einem dieser Versprechen, die zu schön sind, um wahr zu sein – wie „Abnehmen ohne Sport“ oder „Steuern sparen mit Kryptowährung“. Aber halt. 0 % Finanzierung ist real. Und zwar so real, dass man plötzlich auf einem Pedelec sitzt, ohne dass das Konto schreit.
Warum 0 %? Sind die Hersteller verrückt geworden?
Klar, die Banken und Händler sind keine Wohltätigkeitsvereine. Die wollen doch was von dir. Aber hier ist der Twist: Sie wollen, dass du kaufst. Jetzt. Nicht in drei Monaten, wenn du das Geld zusammengekratzt hast. Und weil der Markt für E-Bikes so heiß ist wie eine Fritteuse im Sommer, locken sie mit der Null-Prozent-Falle – äh, dem Angebot. Du zahlst den Kaufpreis in Raten, aber ohne Aufschlag. Null Zinsen. Null versteckte Gebühren (wenn du den Vertrag genau liest, hust). Klingt nach einem No-Brainer, oder?
Must Read
Ich hab’s gemacht. Ein E-Bike für 2.500 Euro. 24 Monate Laufzeit. Rate: 104,16 Euro. Das ist weniger als mein monatlicher Spritverbrauch. Und plötzlich fühlte ich mich nicht mehr wie ein Verlierer im Stau, sondern wie ein Held der neuen Mobilität. Ironisch, nicht wahr?
Die kleine Schrift, die große Wirkung
Bevor du jetzt losrennst und das nächste E-Bike mit „0 % Finanzierung“-Aufkleber klärst: Halt! Ich warne dich – nicht, um dir den Spaß zu verderben, sondern weil ich dein Konto mag. Die meisten 0-Prozent-Angebote sind an eine Bonitätsprüfung gekoppelt. Ja, die Schufa guckt zu. Und wenn die sagt: „Nö, der Kerl is‘ ein Risiko“, dann bekommst du plötzlich doch 8,9 % Zinsen. Autsch. Das nennen sie dann „individuelle Konditionen“ – ich nenne es „die Hoffnung stirbt zuletzt“.

Aber wenn du eine gute Bonität hast? Glückwunsch. Dann kannst du das System austricksen. Sei schlau, nicht geizig. Vergleiche die Anbieter. Manche verlangen eine Anzahlung (20 % oder so), andere nicht. Manche bieten 12 Monate Laufzeit, andere 48. Je kürzer die Laufzeit, desto besser – denn länger bedeutet mehr Risiko für dich, falls das Bike geklaut wird oder du die Rechnung nicht mehr liebst. Ja, Liebe vergeht, Schulden bleiben.
Der Haken mit der Versicherung (ja, den gibt’s)
Stell dir vor, du holst dir dein Traum-E-Bike per 0-Prozent-Finanzierung. Zwei Monate später stehst du vor dem Laden, und da ist nur noch ein abgesägtes Schloss. Herzlich willkommen im Club der Geknackten. Die Rate läuft trotzdem weiter – denn der Kreditvertrag ist unabhängig vom Bike. Böse Überraschung, oder? Deshalb mein Tipp: Schließ eine Diebstahlversicherung ab. Kostet vielleicht 6 Euro im Monat, aber das ist besser, als drei Jahre lang für ein Rad zu zahlen, das jemand anderes fährt. Ironischerweise kannst du diese Versicherung oft auch finanzieren – dann zahlst du noch weniger im Monat. Willkommen im Mathe-Kreislauf der Erwachsenen.
Rechnen wir mal: Spinnen wir den Gedanken weiter
Ein E-Bike für 3.000 Euro. 0 % Finanzierung über 36 Monate = 83,33 Euro pro Monat. Ein Monatsticket für die U-Bahn kostet in Berlin 108 Euro. Du sparst also sofort 25 Euro im Monat. Plus: kein Sprit, kein Parkplatz-Suchen, keine Maut. Und – das ist der beste Teil – du bekommst Bewegung, ohne zu schwitzen wie ein Marathonläufer. Ok, im Sommer schwitzt du trotzdem, aber dann fährst du mit Wind. Klingt nach einem Deal, oder?
Aber Achtung: Die Rechnung geht nur auf, wenn du das Bike auch wirklich nutzt. Nicht im Keller parkst, bis die Reifen platt sind. Du musst es lieben. Sonst wird die 0-Prozent-Finanzierung zur 100-Prozent-Reue. Und die gibt’s leider nicht zinsfrei.

Mein persönliches Fazit: Mach’s. Aber mit System.
Ich hab’s getan. Mein E-Bike steht jetzt draußen, angekettet an eine Laterne – mit zwei Schlössern, einem GPS-Tracker und einem stillen Gebet an den Fahrradgott. Die Rate geht jeden Monat ab, und ich fühle mich, als hätte ich das System besiegt. Fast. Denn die 0-Prozent-Finanzierung ist kein Zaubertrick. Sie ist ein Werkzeug. Wie ein guter Schraubenschlüssel. Wenn du ihn richtig einsetzt, hält er alles zusammen. Wenn du ihn fallen lässt, trittst du drauf.
Also: Ja, schnapp dir das Bike. Aber lies vorher das Kleingedruckte. Prüf deine Bonität. Und denk dran: Die beste Finanzierung ist die, die dich nicht nachts aufweckt. Und wenn du dann am Morgen an der Ampel stehst und an den Autos vorbeizischst? Dann wirst du lächeln. So wie der Typ damals. Und plötzlich bist du der, den alle hassen. In einem guten Sinne.