
Zinsen Kredit Berechnen Formel
Stell dir vor, du willst einen Kredit aufnehmen – für ein Auto, eine Wohnung oder einfach, weil das neue Gaming-Setup einfach zu verlockend ist. Plötzlich fällt der Begriff „Zinsen“. Klingt sofort nach Mathe-Schule, trockenem Papier und dem Gefühl, im falschen Film zu sein. Aber keine Panik! Wir machen das heute so locker wie ein Sonntagnachmittag auf der Couch. Ich zeig dir die Zinsen Kredit Berechnen Formel – und versprich: Es gibt keine Albträume, nur ein kleines „Aha!“-Erlebnis.
Die Formel? Einfacher als dein letztes Rezept
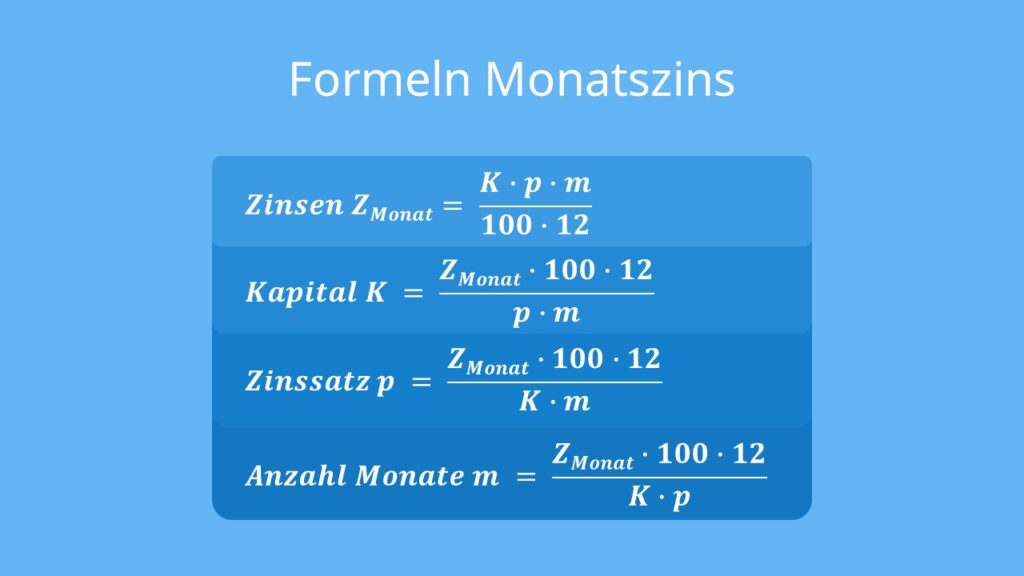
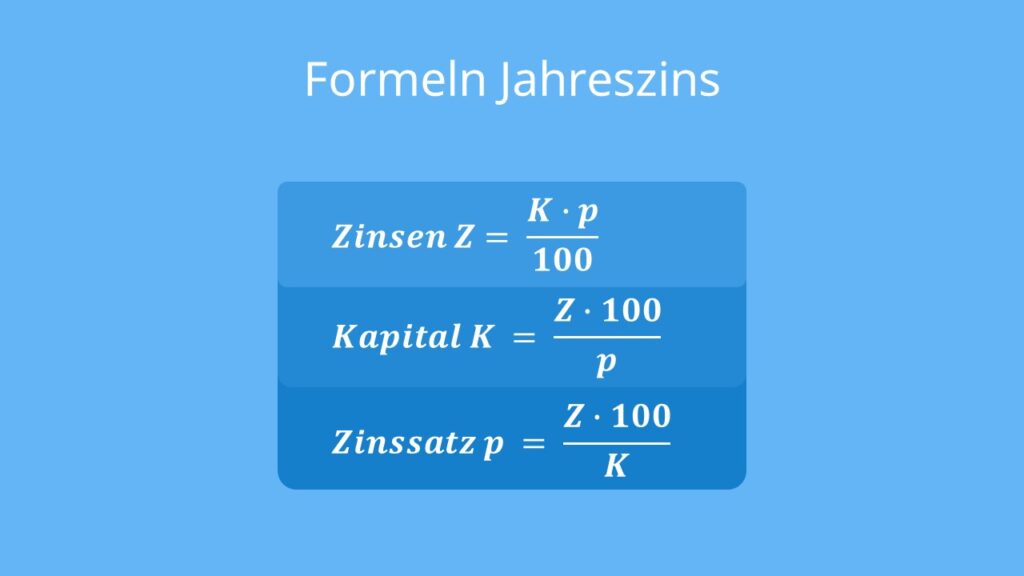
Okay, los geht’s. Die Grundformel für die Zinsberechnung ist so alt wie der Berg und trotzdem super simpel. Sie heißt: Zinsen = Kreditbetrag × Zinssatz × Laufzeit. Klingt nach Hexerei? Ist es nicht. Es ist wie beim Backen: Wenn du zu viel Mehl nimmst, wird der Kuchen trocken. Nimmst du einen zu hohen Zinssatz, wird dein Geldbeutel trocken. Aber hey, wir backen heute einen lockeren Zins-Kuchen!
Schauen wir uns das genauer an. Der Kreditbetrag ist das, was du dir leihst – sagen wir 10.000 Euro, weil du endlich diesen Oldtimer restaurieren willst. Der Zinssatz ist der Preis fürs Leihen – oft pro Jahr angegeben, zum Beispiel 5%. Und die Laufzeit ist, wie lange du den Kredit hast – ein Jahr, zwei Jahre oder bis deine Enkel erwachsen sind. Multiplizieren, und Zack – schon hast du die Zinsen! Beispiel: 10.000 € × 0,05 (das sind 5%) × 1 Jahr = 500 € Zinsen. Easy, oder? Kein Mathe-Diplom nötig.
Pssst, da gibt’s einen Trick: Effektivzins vs. Nominalzins
Jetzt kommt der Moment, wo die Banken gerne zaubern. Sie zeigen dir den Nominalzins – das ist der reine Zins, ohne Gebühren, ohne Schnickschnack. Aber der wahre Preis? Das ist der Effektivzins. Der enthält alles: Bearbeitungsgebühren, Kontoführungskosten und vielleicht noch eine kleine Servicepauschale, die die Bank fürs Lächeln berechnet (Spaß!). Die Formel wird dann ein bisschen wilder: Effektivzins = (Kreditkosten / Nettodarlehensbetrag) × (24 / (Laufzeit in Monaten + 1)) × 100. Aber keine Sorge: Sparkassenvampire müssen das nicht auswendig lernen. Die Bank ist gesetzlich verpflichtet, dir den Effektivzins groß und fett zu zeigen – wie eine Warnung auf einer Chipstüte: „Achtung, hier stecken extra Kosten drin!“
Der Witz ist: Wenn du nur den Nominalzins vergleichst, denkst du vielleicht: „Wow, 3% sind ja fast geschenkt!“ Aber der Effektivzins zeigt: „Nö, eigentlich 4,5%, weil wir noch eine Abschlussgebühr und eine Versicherung für den Fall dass dein Hamster wegläuft, draufgepackt haben.“ Also immer auf den Effektivzins schielen, wie auf die letzte Pizza in der Kantine. Das ist der echt-für-wahr-Preis.
Der Tilgungsplan – dein bester Freund im Kredit-Dschungel
Jetzt wird’s richtig spannend. Stell dir vor, du hast einen Kredit mit monatlicher Rückzahlung. Dann kommt der Tilgungsplan ins Spiel – eine Art Roadmap für dein Geld. Die Formel für die monatliche Rate bei einem Annuitätendarlehen (dem Klassiker) ist: Rate = Kreditbetrag × (Zinssatz pro Monat × (1 + Zinssatz pro Monat)^Laufzeit in Monaten) / ((1 + Zinssatz pro Monat)^Laufzeit in Monaten - 1). Klingt wie ein Zungenbrecher nach drei Bier, aber lass dich nicht abschrecken! Der Trick ist: Jeden Monat zahlst du einen Teil Zinsen und einen Teil Tilgung. Am Anfang sind die Zinsen hoch (weil der Kredit noch groß ist), später wird der Tilgungsanteil größer. Wie beim Diätplan: Erst verlierst du viel Wasser, dann das Fett – hier verlierst du zuerst die Zinslast, dann die Schuld.
Beispiel: Du nimmst 10.000 € auf, 5% Zins pro Jahr, 2 Jahre Laufzeit. Im ersten Monat zahlst du Zinsen auf die vollen 10.000 €. Nach sechs Monaten hast du schon ein bisschen getilgt, also werden die Zinsen kleiner. Fühlt sich gut an, oder? Wie wenn du beim Bergsteigen den Gipfel siehst – jeder Schritt wird leichter.

Warnung: Der Zinseszinseffekt – dein heimlicher Kumpel oder Feind?
Jetzt wird’s philosophisch: der Zinseszinseffekt. Wenn du Zinsen auf bereits angefallene Zinsen zahlst (ja, das gibt es!), dann wächst deine Schuld wie ein Gummibärchen in der Mikrowelle – plötzlich ist sie dreimal so groß. Die Formel dafür lautet: Endkapital = Anfangskapital × (1 + Zinssatz)^Laufzeit. Das ist bei Krediten richtig fies, weil du bei langer Laufzeit am Ende viel mehr zurückzahlst. Aber der gleiche Zinseszins kann dich auch zum reichen Hamster machen, wenn du Geld anlegst. Achte nur darauf, dass er bei Schulden ein Bremsklotz ist, kein Turbo.
Zusammenfassung in drei Sätzen (damit du es nicht vergisst)
Also, für dein nächstes Kredit-Gespräch mit der Bank: 1. Nimm die Formel Z = K × i × t (Zinsen = Kredit mal Zinssatz mal Zeit) als Checkliste. 2. Vergleiche immer die Effektivzinsen, sonst zahlst du für den freundlichen Bankberater extra. Und 3. Denk dran: Tilgung ist wie Zähneputzen – am Anfang unangenehm, aber am Ende hast du ein strahlendes Lächeln. Oder zumindest keine Schulden.
Uplift fürs Herz
Und jetzt das Beste: Du hast es geschafft! Du hast eine Zinsformel verstanden, ohne in Tränen auszubrechen. Das ist mehr, als die meisten Leute von sich behaupten können. Du bist jetzt offiziell schlauer als 90% der Kreditnehmer – und das mit einem verschmitzten Grinsen. Beim nächsten Kreditabschluss wirst du der Bank sagen: „Zeig mir den Effektivzins, Kumpel!“ Und dann wirst du lächeln, weil du weißt, dass Mathe manchmal richtig nett sein kann. Also geh raus, nimm einen Kredit auf für Dinge, die dich glücklich machen, und zahl ihn mit einem Lächeln zurück. Dein Geldbeutel wird es dir danken – und dein Verstand auch. Prost!