
Welches Girokonto Ist Das Beste
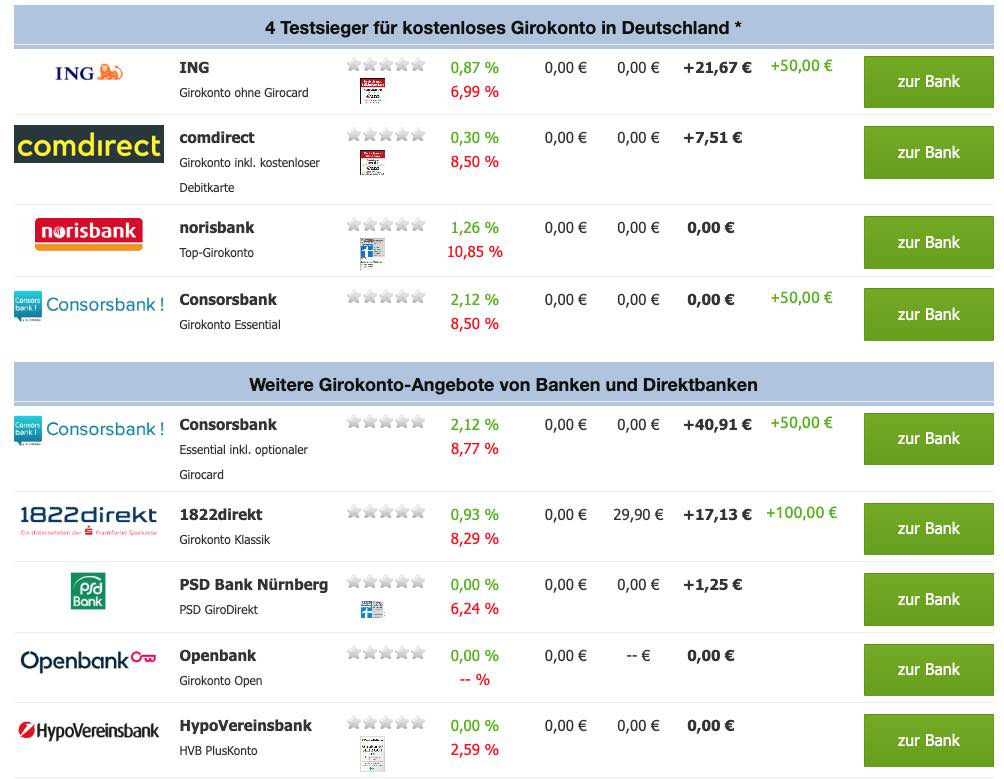
Kennen Sie das? Montagmorgen, der Kaffee läuft, Sie checken schnell Ihr Konto – und zucken zusammen. Nicht wegen des Kontostands, sondern wegen einer Gebühr. 3,90 Euro für „Kontoführung“. Dafür, dass Ihr Geld da einfach rumliegt. Fühlt sich an wie eine Steuer aufs Nichtstun, oder? Genau darum geht es heute: Welches Girokonto ist das Beste? Keine Sorge, das wird keine trockene Bankberatung. Eher ein Plausch unter Freunden.
Das Märchen vom „kostenlosen“ Konto
Früher, da gab es das kostenlose Girokonto noch überall. Heute? Tja, viele Banken haben heimlich die Gebührenschraube angezogen. Plötzlich kostet die Karte etwas, oder es gibt Minuszinsen. Das beste Konto ist also erstmal das, was wirklich wenig kostet. Stellen Sie sich vor: Sie zahlen jeden Monat 5 Euro für ein Kino-Ticket, das Sie nie nutzen. Genau so fühlt sich ein unnötig teures Konto an. Deshalb: Finger weg von Modellen, die ab 5 Euro pro Monat kosten, außer Sie bekommen einen echten Mehrwert wie eine Premium-Kreditkarte oder Reiseversicherung geschenkt.
Das „Und-Sie-Kommen-Zu-Mir“-Prinzip
Erinnern Sie sich an Onkel Werner? Der ist immer noch mit seinem alten Sparkassenbuch unterwegs und muss für jede Überweisung in die Filiale. Das ist gemütlich, aber auch teuer und zeitaufwendig. Das beste Konto von heute arbeitet, während Sie schlafen. Es heißt Online-Girokonto – und das ist kein Hexenwerk. Sie erledigen alles per App: Überweisungen während der U-Bahn-Fahrt, Daueraufträge für die Miete und sogar Schecks einreichen per Foto. Klingt verrückt? Ist aber so. Viele Direktbanken bieten das kostenlos oder für ein bis zwei Euro im Monat an. Dafür müssen Sie aber bereit sein, keine Filiale um die Ecke zu haben. Wenn Sie also gerne persönlich mit Ihrem Bankberater plaudern (und ihm Kekse mitbringen), ist das vielleicht nichts für Sie.
Das „Kleingedruckte“ – oder: Die versteckten Fallen
Jetzt wird's spannend. Ein Konto lockt mit „0 Euro Grundgebühr“. Super! Aber dann lesen Sie das Kleingedruckte: Nur bei monatlichem Geldeingang von 1.000 Euro und drei Kartenzahlungen pro Monat. Zack – schon sind Sie raus. Oder: Die Kosten für eine Überweisung ins Ausland? Da können schnell 10 Euro fällig werden. Das beste Konto ist das, bei dem Sie wissen: „Okay, hier zahle ich nur für das, was ich wirklich brauche.“ Wenn Sie nur selten Geld abheben und alles per Karte zahlen, reicht oft ein simples „Kostenlos-Konto“ einer Direktbank wie ING oder DKB. Wenn Sie aber oft am Automaten in Österreich oder Italien Geld holen, achten Sie auf kostenlose Fremdabhebungen – das spart Nerven und Geld.

Ein kleiner Test für Zuhause
Nehmen Sie Ihre letzte Kontoabrechnung. Streichen Sie alle Posten an, die Ihnen sauer aufstoßen. „Kontoführungsgebühr“? Raus damit. „Karte verloren – Ersatzgebühr“? Passiert, aber muss nicht sein. Fragen Sie sich: Würde ich diesen Vertrag heute noch abschließen? Wenn nicht: Wechseln. Ja, Wechseln klingt nach Papierkram und Stress. Aber viele Banken machen es Ihnen leicht: Sie kümmern sich um die Umzug der Lastschriften. In zwei Wochen haben Sie Ruhe und sparen im Jahr locker 50 bis 100 Euro. Das ist eine schöne Tankfüllung oder drei Kinobesuche mit Popcorn.
Fazit: Das beste Konto ist Ihres – aber in schlau
Das beste Girokonto gibt es nicht für alle. Aber das beste für Sie erkennen Sie an drei Dingen: Es kostet fast nichts, es funktioniert digital ohne Stress, und es hat keine bösen Überraschungen im Vertrag. Probieren Sie ruhig ein paar Monate ein Konto bei einer Direktbank aus (die kann man oft auch parallel zum alten Konto führen). Und wenn es nicht gefällt? Wechseln Sie zurück. Ihr Geld soll für Sie arbeiten, nicht gegen Sie. In diesem Sinne: Gönnen Sie sich ein entspanntes Konto – und lassen Sie den Montagmorgen-Kaffee einfach genießen!