
Wann Ist Teilkasko Sinnvoll
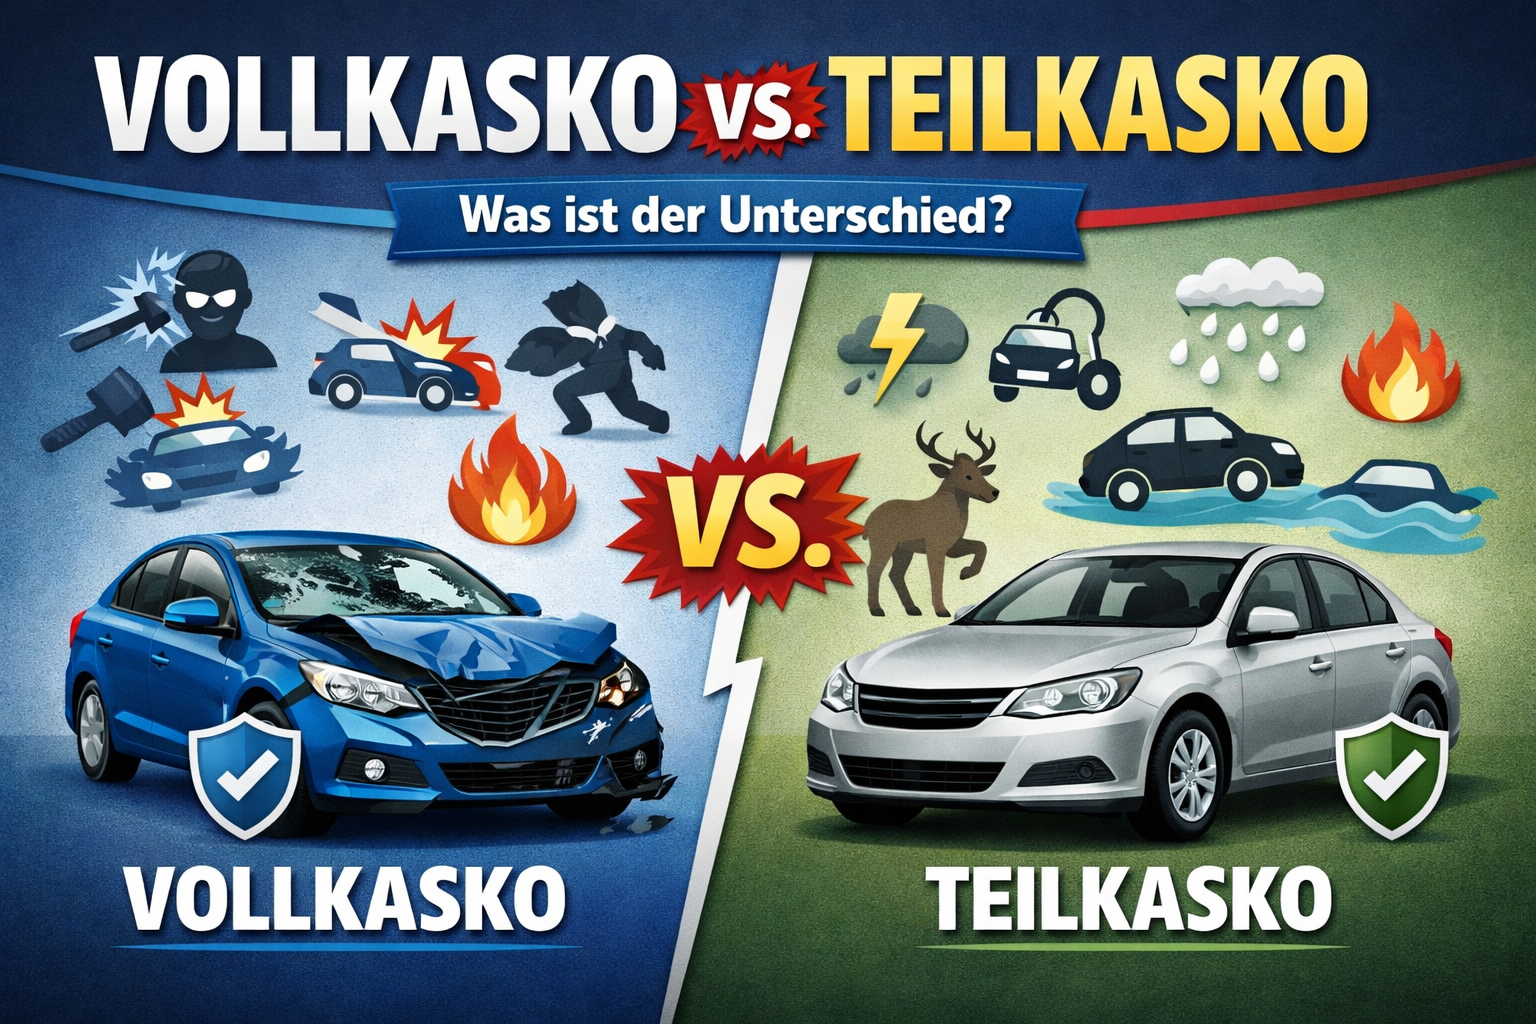
Viele Autofahrer lieben ihr Fahrzeug wie einen treuen Begleiter. Doch wenn ein Stein den Lack zerkratzt oder ein Wildschwein über die Straße rennt, ist der Schreck groß. Dann kommt die Frage auf: Wann ist Teilkasko sinnvoll?
Die Teilkasko schützt vor bestimmten, oft unerwarteten Gefahren. Sie ist kein Rundumschutz wie die Vollkasko, aber sie bewahrt dich vor finanziellen Überraschungen. Ihr Zweck ist es, typische Schäden abzudecken, die nicht durch einen Unfall mit einem anderen Auto entstehen.
Stell dir vor: Ein Wildunfall passiert plötzlich, ein Hagelsturm zertrümmert die Scheiben oder ein Marder beißt durch ein Kabel. Die Teilkasko springt hier ein. Auch bei Brand, Diebstahl des Fahrzeugs oder Glasbruch (etwa an der Windschutzscheibe) ist sie unverzichtbar.
Im Alltag erspart sie dir teure Reparaturen. Ein Steinschlag in der Scheibe kostet oft 300 bis 1.000 Euro. Ohne Teilkasko zahlst du alles selbst. Mit ihr übernimmt die Versicherung den Großteil – ein echter Seelenfrieden auf der Autobahn.
Für wen lohnt sich diese Versicherung besonders? Ältere Autos (ab fünf Jahren) sind typische Kandidaten. Da die Vollkasko hier oft zu teuer wird, reicht die günstige Teilkasko. Auch Garagenparker profitieren weniger: Wer draußen steht, riskiert mehr Wild- oder Vandalismusschäden.

Ein Klassiker: Du fährst durch den Wald, ein Reh springt vor das Auto. Die Teilkasko ersetzt den Schaden – ohne dass du eine Schuld trägst. Oder: Du parkst in der Stadt, und jemand zerkratzt den Lack. Vandalismus ist aber nur selten abgedeckt (prüf die Bedingungen!).
Praktischer Tipp: Vergleiche die Selbstbeteiligung. Eine niedrige Selbstbeteiligung (z. B. 150 Euro) kostet mehr Monatsbeitrag, aber weniger Ärger bei kleinen Schäden. Eine hohe (500 Euro) senkt den Preis, ist aber riskant, wenn öfter etwas passiert. Finde deinen Kompromiss.
Ein weiterer Trick: Schließe Teilkasko nur ab, wenn dein Auto nicht älter als zehn Jahre ist. Danach sind die Beiträge oft zu hoch im Verhältnis zum Fahrzeugwert. Dann sparst du lieber das Geld für Reparaturen. Das lohnt sich mehr.

Wichtig: Teilkasko deckt keine Unfälle mit anderen Autos ab. Wenn du selbst schuld bist, zahlst du den Schaden am eigenen Wagen. Deshalb ist sie ein guter Basis-Schutz, aber kein Allheilmittel. Kombiniere sie mit einer Haftpflicht – das ist Pflicht.
Denk auch an Sonderfälle: Elementarschäden wie Überschwemmungen oder Erdrutsche sind nicht automatisch dabei. Manche Policen bieten sie als Extra an. Lies das Kleingedruckte! Ein Sturm kann dein Auto beschädigen – dann bist du froh um den Zusatz.
Fazit: Teilkasko ist sinnvoll, wenn du geringe Kosten pro Jahr suchst und typische Risiken abdecken willst. Sie ist perfekt für Alltagsfahrer, die nicht jeden Cent für Reparaturen ausgeben wollen. Überlege: Bist du bereit, 500 Euro für eine neue Windschutzscheibe zu zahlen? Wenn nein, dann ja.
Ein letzter Tipp: Prüfe jährlich, ob dein Versicherungsvertrag noch passt. Viele Anbieter senken die Preise für Neukunden. Wechseln lohnt sich oft – aber kündige erst, wenn der neue Vertrag feststeht. So fährst du günstig und sicher.
Ob Marder, Hagel oder Stein – die Teilkasko ist dein ruhiger Pol im Straßenverkehr. Sie kostet nicht die Welt, aber sie bewahrt dich vor bösen Überraschungen. Also: Wann ist Teilkasko sinnvoll? Genau dann, wenn du dein Auto liebst und dein Portemonnaie schonen willst.