
Unterschied Debit Und Kreditkarte
Du kennst das bestimmt: Du stehst an der Kasse, willst schnell bezahlen, und dann die Frage: „Debit oder Kredit?“ – und du starrst die Karte an, als ob sie dir die Antwort zuflüstern würde. Keine Sorge, du bist nicht allein. Machen wir den Unterschied mal richtig einfach und lustig.
Die Debitkarte: Dein Geld, direkt aus dem Topf
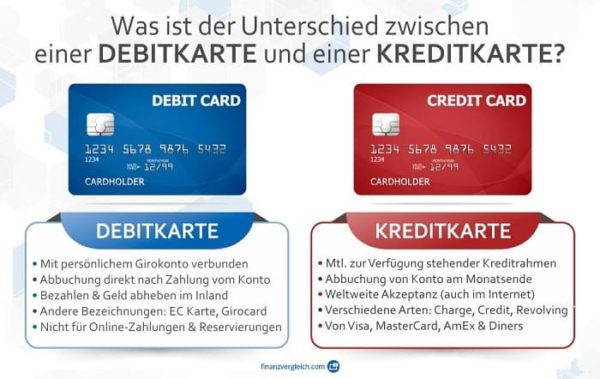
Stell dir vor, deine Debitkarte ist wie ein Schlüssel zu deinem eigenen Geldtopf. Wenn du damit zahlst, holst du sofort Geld aus deinem Girokonto raus. Zack, weg. Kein Warten, kein Schuldenberg – nur dein eigenes, hart verdientes Geld.
Beispiel aus dem Alltag: Du kaufst nach Feierabend eine Tüte Chips für 2,50 Euro. Mit der Debitkarte siehst du noch am selben Abend in der App: „-2,50 €“. Ehrlich, direkt, unkompliziert. Perfekt für den Alltag, oder? Vor allem, weil die meisten Konten heute kostenlos eine Debitkarte dazulegen.
Die Kreditkarte: Der kleine Kredit für später
Die Kreditkarte ist wie ein Kumpel, der dir das Geld leiht – und du zahlst es erst am Ende des Monats zurück. Du kaufst die Chips, aber der Kartenanbieter sagt: „Mach dir keine Sorgen, ich zahl erstmal, du später.“
Klingt verlockend? Ist es auch! Vor allem, wenn du online bestellst oder im Urlaub ein Hotel buchst. Ohne Kreditkarte läuft da oft gar nichts. Aber Achtung: Wenn du den Betrag nicht rechtzeitig zurückzahlst, wird der Kumpel plötzlich zum Zins-Eintreiber. Zack, 15 % Zinsen – und die Chips waren dann doch teuer.

Warum du den Unterschied kennen solltest (lach nicht!)
Stell dir vor, du bist an der Tankstelle, willst volltanken, und die Karte wird nicht akzeptiert. Peinlich? Klar. Aber noch schlimmer: Du nimmst die Kreditkarte, tankst für 80 Euro, und vergisst den Saldo. Drei Wochen später kommt die Abrechnung – und die Überraschung: Die 80 Euro sind jetzt 90 Euro. Das passiert dir nie wieder, wenn du den Unterschied kennst.
Oder du buchst eine Reise. Da sagt die Seite: „Nur Kreditkarte!“ Und du hast nur Debit. Pech gehabt, der Urlaub fällt aus. Buäh.

Die goldene Regel für dein Portemonnaie
Also, wie machst du es jetzt richtig? Ganz einfach:
- Debit für den täglichen Einkauf, fürs Café, den Bäcker – alles, was du sofort bezahlst.
- Kredit für Online-Shopping, Reisen, Mietwagen oder große Anschaffungen, bei denen du den Betrag später begleichen willst.
Und ganz wichtig: Immer den Überblick behalten. Ob mit App oder Kontoauszug – du willst ja nicht, dass deine Karte dich eines Tages anlächelt und sagt: „Ähm, das Geld ist alle.“
Am Ende ist es wie mit Schokolade und Gummibärchen: Beide sind süß, aber die eine isst du sofort (Debit), die andere heb dir für später auf (Kredit). Lebe schlau, zahl entspannt.