
Marder Im Dach Versicherung
Stellen Sie sich vor: Sie liegen nachts im Bett, und plötzlich kratzt, raschelt und poltert es über Ihrem Kopf. Kein Geist, sondern ein Marder hat sich in Ihrem Dachboden eingenistet. Das klingt lustig, ist aber ein teures Problem – und genau hier kommt die Marder im Dach Versicherung ins Spiel.
Diese spezielle Zusatzversicherung ist extrem populär in ländlichen und vorstädtischen Gebieten. Warum? Weil Marder echte Rabauken sind: Sie beißen Kabel durch, zerstören Dämmung und hinterlassen einen unvergesslichen Gestank.
Der Hauptzweck dieser Versicherung ist klar: Sie schützt Sie vor den hohen Kosten eines Marderbefalls. Ein Schaden an der Dachisolierung oder der Elektrik kann schnell tausende Euro kosten – ohne Versicherung zahlen Sie alles selbst.
Der größte Nutzen? Seelenfrieden. Sie müssen nicht mehr jede Nacht mit einem Baseballschläger auf dem Dachboden patrouillieren, sondern überlassen die Schadensregulierung der Versicherung.
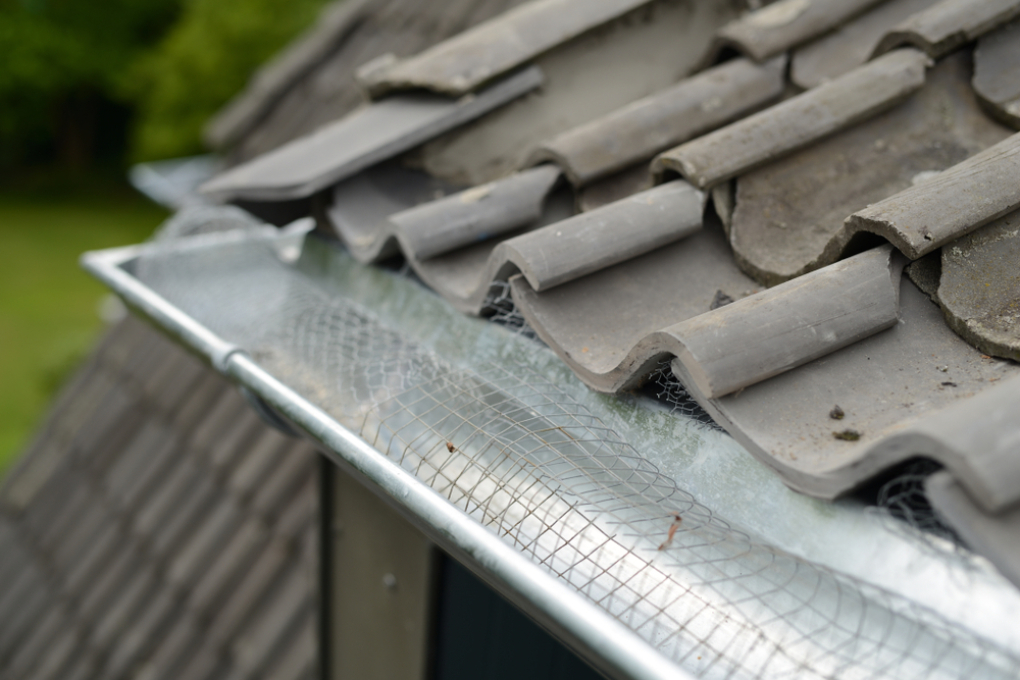
Die Police deckt typischerweise die Reparatur von angebissenen Kabeln, zerstörter Dämmung und sogar die Reinigung des Marderkots ab. Manche Tarife übernehmen auch die professionelle Tierabwehr – zum Beispiel das Anbringen von Gittern.
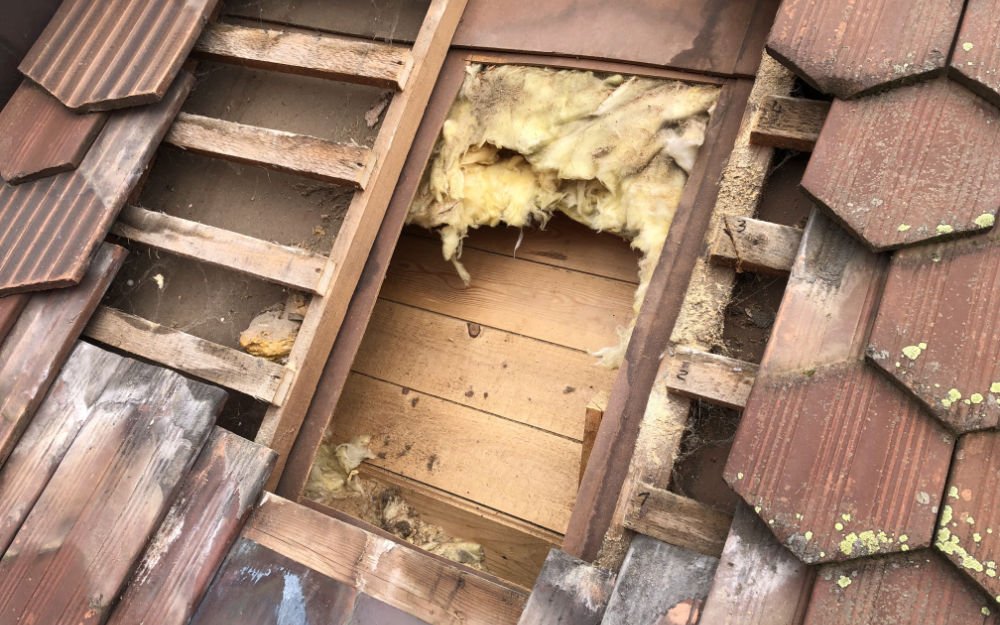
Ein kritischer Punkt: Nicht jede Hausrat- oder Gebäudeversicherung zahlt automatisch für Marderschäden. Oft brauchen Sie einen speziellen Zusatzbaustein oder eine separate Police. Lesen Sie Ihr Kleingedrucktes genau.
Die Prämien sind überraschend niedrig – oft nur 20 bis 50 Euro pro Jahr. Im Vergleich zu einem möglichen Schaden von 5.000 Euro ist das ein Schnäppchen. Manche Versicherer bieten sogar Rabatte, wenn Sie bereits Marderschutzmaßnahmen wie Gitter haben.
Ein warmer Tipp: Melden Sie den Schaden sofort, wenn Sie Kratzgeräusche oder tote Kabel bemerken. Versicherungen verlangen oft eine zeitnahe Anzeige, sonst droht Leistungskürzung. Dokumentieren Sie alles mit Fotos.
Die Einschränkungen sollten Sie kennen: Meist zahlen Versicherer nur für direkte Marderschäden – nicht für Folgeschäden wie Schimmel durch Feuchtigkeit. Auch Vorsorge wie regelmäßige Dachinspektionen wird oft nicht gefördert.

Falls Ihr Marder besonders frech ist und mehrere Rückfälle verursacht, kündigen manche Versicherer den Vertrag. Prüfen Sie vor Abschluss die Vertragslaufzeit und die Kündigungsregeln.
Die ultimative Empfehlung: Vergleichen Sie mindestens drei Angebote, denn die Tarife unterscheiden sich stark. Achten Sie auf die Deckungssumme – mindestens 10.000 Euro sind empfehlenswert. Und fragen Sie explizit nach der Übernahme von Abwehrmaßnahmen.
Kurz gesagt: Eine Marder im Dach Versicherung ist kein Luxus, sondern intelligent für jeden Hausbesitzer. Sie macht aus einem nächtlichen Albtraum eine einfache, regulierte Angelegenheit. Schützen Sie Ihr Zuhause – und Ihren Schlaf.