
Fixzinssatz 20 Jahre österreich
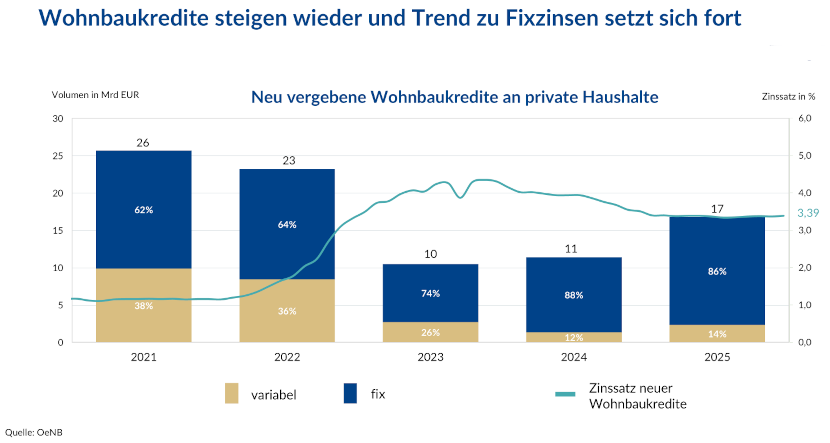
Stell dir vor: Du sitzt in einem gemütlichen Wiener Kaffeehaus, der Melange-Schaum tanzt auf der Zunge, und draußen ziehen die Wolken über den Stephansdom. Du blätterst durch eine Zeitschrift und stößt auf den Begriff Fixzinssatz 20 Jahre Österreich. Klingt erstmal trocken, oder? Aber halt – dahinter verbirgt sich ein kleiner Seelenstreichler für deine Finanzen. Eine Art Sicherheitsnetz, das sich anfühlt wie eine warme Decke an einem kühlen Herbsttag.
In einer Welt, in der Zinsen mal himmelhoch jauchzen, mal zu Tode betrübt sind, bietet der 20-jährige Fixzinssatz genau das, wonach sich viele von uns sehnen: Verlässlichkeit. Stell ihn dir wie ein Abonnement vor – aber für dein Haus, deine Wohnung oder dein kleines Refinanzierungsprojekt. Du zahlst zwanzig Jahre lang denselben Betrag. Kein Auf und Ab, keine bösen Überraschungen. Perfekt für alle, die ihren Kaffee lieber gleich bestellen, statt jeden Morgen den Preis neu zu verhandeln.
Warum gerade 20 Jahre? Eine kleine Kultur-Lektion
Zwanzig Jahre – das ist etwa die Zeit, die ein österreichischer Marillenbaum braucht, um seine besten Früchte zu tragen. Oder die Dauer einer Ehe in Hollywood, aber das ist ein anderes Thema. In Österreich, wo Tradition und Gemütlichkeit großgeschrieben werden, ist der 20-jährige Fixzinssatz fast schon ein kulturelles Statement. Er sagt: „Ich plane nicht für den nächsten Schnäppchen-Samstag, sondern für die nächste Generation.“
Ein Fun Fact am Rande: Die durchschnittliche Österreicher:in wechselt alle 5-7 Jahre die Handytarife, aber den Hypothekarkredit bindet sie sich gerne für zwei Dekaden. Warum? Weil ein Zuhause kein Smartphone ist. Es ist der Ort, wo deine Kinder das Laufen lernen, wo du Weihnachten feierst und wo der Kaiserschmarrn nach Oma duftet. Da willst du keine Zins-Roulette spielen.
Praktische Tipps: So wird der Fixzins zum Freund
Bevor du zum Notar rennst, hier ein paar echte Geheimtipps aus der österreichischen Finanzküche:
- Vergleiche die Banken wie einen Heurigen-Besuch. Jede Bank hat ihren eigenen „Hauswein“ – also Konditionen. Die Raiffeisen ist vielleicht der gemütliche Rotwein, die Erste Bank der spritzige Grüne Veltliner. Lass dir Angebote schicken und frag nach dem Effektivzinssatz – das ist der, der wirklich zählt, inklusive aller Nebenkosten.
- Denk an die „Österreich-Prämie“: Manche Banken belohnen dich, wenn du Eigenkapital von mindestens 20 Prozent mitbringst. Das ist wie ein „Einser“ im Zeugnis – es öffnet Türen. Oder in diesem Fall: senkt den Zinssatz um 0,2 bis 0,5 Prozent.
- Sondertilgungen sind dein Sparschwein. Achte darauf, dass dein Vertrag jährliche Sondertilgungen von 5 bis 10 Prozent der Restschuld erlaubt. So kannst du, wenn das Urlaubsgeld reinkommt, einfach extra zahlen und die Laufzeit verkürzen. Ein kleiner Trick, der sich anfühlt wie ein kostenloser Kaffee zum Dessert.
Und ein kultureller Knigge: Österreicher lieben „Piefke“-Witze, aber wenn es um Geld geht, sind wir erstaunlich deutsch-pünktlich. Sei also vorbereitet, wenn du mit der Bank redest. Bring deine Gehaltsnachweise, den Grundbuchauszug und einen Stift – und vor allem: eine Liste mit Fragen. Frag ruhig nach dem „Zins cap“ (einer Obergrenze) – auch wenn der Fixzins fix ist, manche Verträge bieten optionale Anpassungen.

Die Schattenseite: Wann ist Fix nicht fix?
Ganz ehrlich: Der 20-jährige Fixzinssatz ist kein Allheilmittel. Wenn die Zinsen in den nächsten Jahren krass sinken (was Europa gerade eher unwahrscheinlich ist), sitzt du auf einem teuren Vertrag. In Österreich sagen wir dann: „Da hat der Wurschtl sein Geld verschenkt.“ Aber wer weiß schon die Zukunft? Die EZB ist unberechenbarer als ein Föhnwind im Salzkammergut.
Ein weiterer Kritikpunkt: Die Vorfälligkeitsentschädigung. Willst du dein Haus vor Ablauf der 20 Jahre verkaufen, verlangt die Bank oft eine saftige Gebühr. Das ist wie eine „Stornogebühr“ fürs Leben. Plane also langfristig. Wenn du aber planst, in zehn Jahren nach Spanien auszuwandern oder ein Tiny House im Waldviertel zu bauen, dann ist ein Fixzins über 20 Jahre vielleicht zu starr.
Ein kleiner Fun Fact zum Glänzen
Wusstest du, dass der Fixzinssatz in Österreich historisch gesehen deutlich stabiler ist als in Deutschland oder Italien? Das liegt an der konservativen Geldpolitik der österreichischen Banken. Sie lieben Sicherheit mehr als schnelles Wachstum. Deshalb bieten sie oft sogar 25-jährige Fixzinsen an – aber der 20-Jährige ist der „Goldene Mittelweg“. Er ist, wie ein guter Most: nicht zu süß, nicht zu sauer, einfach ausgewogen.
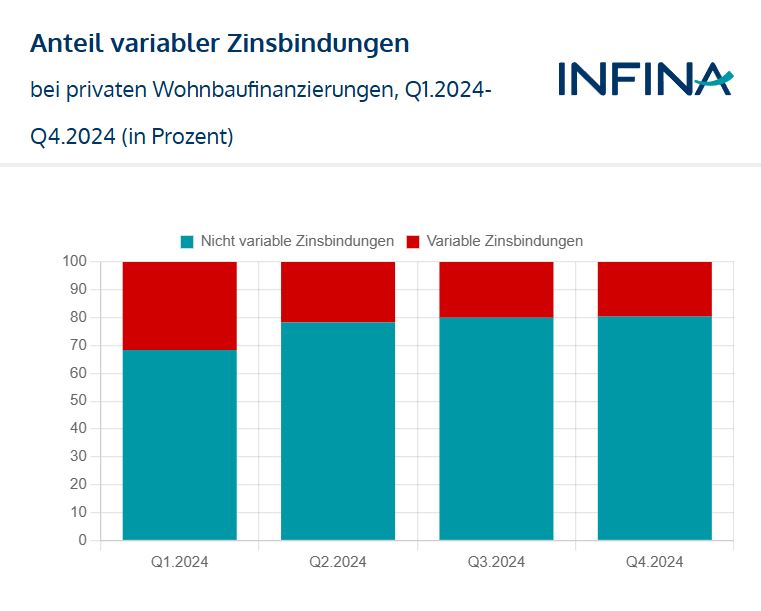
Reflexion: Und jetzt? Alltagstauglich gemacht
Am Ende des Tages geht es nicht um Prozente oder Vertragsklauseln. Es geht um ein Gefühl. Stell dir vor, du wachst an einem Dienstagmorgen auf, machst dir einen Tee, und die Kreditrate ist immer noch dieselbe wie vor zwei Jahren, als du unterschrieben hast. Der Lohn ist vielleicht gestiegen, die Inflation hat genagt, aber deine Wohnung bleibt bezahlbar. Das ist Freiheit in Zahlen.
Der Fixzinssatz auf 20 Jahre ist wie ein guter Freund, der dir sagt: „Ich bleib, auch wenn‘s stürmt.“ In einer Zeit, in der alles flüchtig ist – von Social-Media-Trends bis zu Jobwechseln – ist diese Konstante ein kleines, feines Stück österreichische Seelenruhe. Also: Wenn du das nächste Mal im Supermarkt an der Kasse stehst und die Preise siehst, denk dran: Dein Kredit ist ein sicherer Hafen. Und das ist mehr, als viele von uns heute sagen können.
Jetzt: Hol dir noch einen Melange, genieß den Moment – und falls du den Zinsvertrag hast, lies ihn mit einem Lächeln. Er ist dein stiller Partner für die nächsten zwanzig Jahre.