
3 Monats Euribor Tageswert
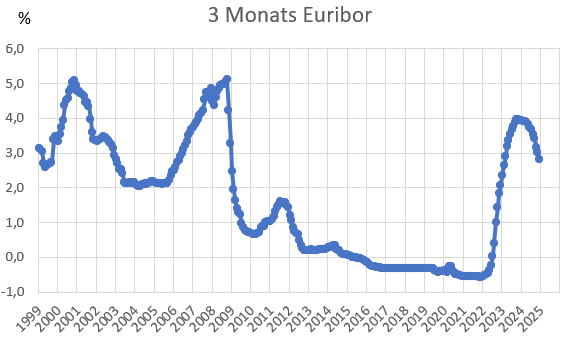
Stellen Sie sich vor, Sie könnten jeden Tag genau sehen, wie viel Ihr Geld auf dem Sparkonto wirklich wert ist – nicht nur einmal im Monat, sondern täglich. Genau das macht der Drei-Monats-Euribor-Tageswert für viele Sparer und Anleger so faszinierend. Es ist wie ein lebendiges Barometer der Finanzwelt, das Ihnen zeigt, ob Ihr Vermögen gerade wächst oder schrumpft.
Der Euribor – kurz für Euro Interbank Offered Rate – ist der Zinssatz, zu dem sich Banken untereinander Geld leihen. Der Tageswert für drei Monate ist dabei besonders beliebt, weil er die kurzfristigen Trends der Geldpolitik sofort abbildet. Für Ihren Alltag bedeutet das: Sie können die Entwicklung Ihrer variablen Kredite oder Tagesgeldzinsen fast in Echtzeit verfolgen.
Der größte Vorteil: Sie gewinnen Kontrolle über Ihre Finanzen. Wenn der Euribor steigt, wissen Sie sofort, dass Ihre Sparzinsen bald anziehen könnten – ein guter Moment, um über eine Festgeldanlage nachzudenken. Fällt er, können Sie mit variablen Krediten wie dem Dispo günstiger schuldenfrei werden.
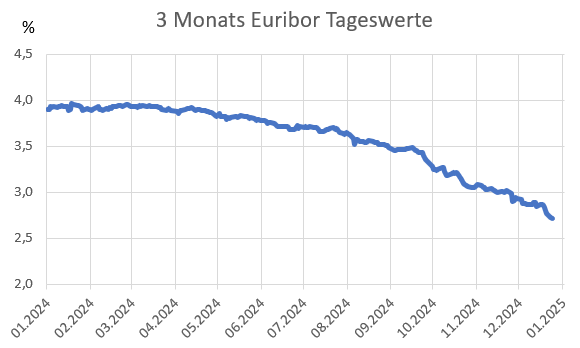
Ein praktisches Beispiel: Maria hat einen variablen Immobilienkredit. Sie checkt jeden Morgen den Euribor-Tageswert. Als er im Juni 2023 auf über 3,5 Prozent kletterte, handelte sie schnell und sicherte sich einen Teil ihres Darlehens zu einem festen Satz – und sparte so Tausende Euro Zinsen.
Das Schönste daran? Sie brauchen kein Finanzgenie zu sein. Viele Bank-Apps und Finanzportale zeigen den Wert für Sie an – oft sogar mit einer einfachen Grafik. Schon fünf Minuten pro Woche reichen, um zu wissen, ob Sie jetzt bei Ihrer Bank nach besseren Konditionen fragen sollten.
Ein klassischer Anwendungsfall ist der Vergleich von Tagesgeldangeboten. Banken orientieren sich oft am Euribor. Wenn der Tageswert bei 3,8 Prozent liegt, Ihr Tagesgeldkonto aber nur 2 Prozent bringt, ist das ein klares Signal: Wechseln Sie die Bank. Viele Institute locken mit Neukunden-Boni, die den Euribor sogar übertreffen.
Praktische Tipps für den effektiven Umgang: Verfolgen Sie den Wert nicht täglich – das macht nervös. Ein wöchentlicher Blick reicht völlig. Zweitens: Kombinieren Sie den Tageswert mit einem Zinskalender – notieren Sie, wann Ihr Festgeld ausläuft, und vergleichen Sie dann die aktuellen Sätze mit dem Euribor.
Drittens: Nutzen Sie Warnungen in Ihrer Finanz-App. Stellen Sie einen Alarm ein, wenn der Euribor eine bestimmte Schwelle über- oder unterschreitet – zum Beispiel 4 Prozent. Dann können Sie sofort handeln, ohne jede Stunde nachzusehen.
Viertens: Hüten Sie sich vor Übertreibungen. Der Euribor-Tageswert ist ein Indikator, kein Orakel. Er schwankt aus vielen Gründen, die nichts mit Ihrem persönlichen Geld zu tun haben – etwa politischen Krisen oder Bankenregulierungen. Reagieren Sie besonnen, nicht panisch.
Das Schöne an diesem Instrument: Es demokratisiert den Einblick in die Finanzwelt. Früher hatten nur Großanleger Zugang zu solchen Daten. Heute kann jeder mit einem Smartphone in Sekunden sehen, ob die Zinswende gekommen ist – und ob der eigene Geldbeutel davon profitiert.
Ein letzter Tipp: Verbinden Sie den Euribor mit Ihren Zielen. Sparen Sie für eine Anzahlung für ein Haus? Dann freuen Sie sich über steigende Werte – sie sind ein Zeichen, dass Ihr Geld besser arbeitet. Zahlen Sie einen Studienkredit ab? Dann hoffen Sie auf fallende Werte, die Ihre monatliche Last senken.
In einer Welt, in der die Inflation oft die Kaufkraft frisst, gibt der Euribor-Tageswert Orientierung. Er verwandelt abstrakte Zinsentscheidungen der Europäischen Zentralbank in eine klare Zahl, die Sie jeden Tag verstehen und nutzen können. Überlassen Sie Ihr Geld nicht dem Zufall – machen Sie den Euribor zu Ihrem täglichen Begleiter.
Also: Öffnen Sie heute noch Ihre Banking-App und suchen Sie nach dem „3M Euribor Tageswert“. Sie werden überrascht sein, wie lebendig Geld sein kann – und wie viel Macht es Ihnen gibt, wenn Sie es verstehen. Denn am Ende geht es nicht um komplizierte Formeln, sondern um Ihre finanzielle Freiheit.