
Wo Sollte Man Sein Geld Anlegen

Stell dir vor: Du sitzt in einem gemütlichen Café in Berlin-Mitte, die Sonne scheint durchs Fenster, und du schlürfst deinen dritten Flat White. Neben dir liegt dein Handy mit einer Push-Nachricht: „Inflationsrate steigt – was tun mit deinem Ersparten?“ Bevor du in Panik verfällst und dein ganzes Geld in Bitcoin oder eine Kiste Natural Wine investierst, atme tief durch. Hier kommt der entspannte Guide für dein Geld – lifestyle-tauglich, nicht langweilig.
Wir leben in einer Zeit, in der Rendite nicht mehr einfach vom Himmel fällt. Die Zeiten, in denen Oma ihr Geld auf dem Sparbuch parkte und sich über 4% Zinsen freute, sind vorbei – wie Biene Maja auf RTL. Heute geht es um cleveres Diversifizieren, ohne dass du dich fühlst wie ein Finanzhai in Anzug und Krawatte. Stell dir dein Geld wie deine Garderobe vor: Du hast Basics (sicher), Statement-Pieces (etwas risikoreicher) und Funktionskleidung für den Notfall. Genau so baust du dein Portfolio auf.
Die Basics: Dein sicherer Hafen
Fang an mit dem, was du wirklich brauchst: Tagesgeld und Festgeld. Das sind die weißen T-Shirts deines Finanzlebens – einfach, zuverlässig, immer da. Ein Tagesgeldkonto mit 3-4% Zinsen (ja, die gibt es noch, wenn du suchst) ist dein Notgroschen für drei bis sechs Monatsgehälter. Fun fact: Die Deutschen haben im Schnitt 10.000 Euro auf dem Girokonto liegen – ein Fehler! Das Geld verliert durch Inflation jeden Tag an Wert. Leg lieber einen Teil auf ein separates Tagesgeld. Denk dran: Sicherheit ist sexy, besonders wenn die Welt mal wieder Kopf steht.
Etwas mehr Pep: ETFs für den Lifestyle
Jetzt wird es spannend. ETFs (Exchange Traded Funds) sind wie eine Playlist mit den besten Songs aller Zeiten – breit gestreut und chillig. Statt auf einzelne Aktien zu setzen („Ich kaufe Tesla, weil ich Elon Musks Haarschnitt mag“), investierst du in den MSCI World oder den FTSE All-World. Das sind die Indizes, die die globale Wirtschaft abbilden. Seit 1970 haben sie im Schnitt 8% Rendite pro Jahr gebracht – trotz Krisen, Kriegen und dem einen Jahr, in dem alle auf NFTs setzten. Tipp: Bespar einen ETF mit 100-200 Euro pro Monat – das ist wie ein Abo, nur dass du am Ende reicher wirst. Fun fact: Der MSCI World enthält über 1.600 Unternehmen. Du bist quasi Miteigentümer von Apple, Nestlé und LVMH, während du auf der Couch liegst und Netflix schaust.
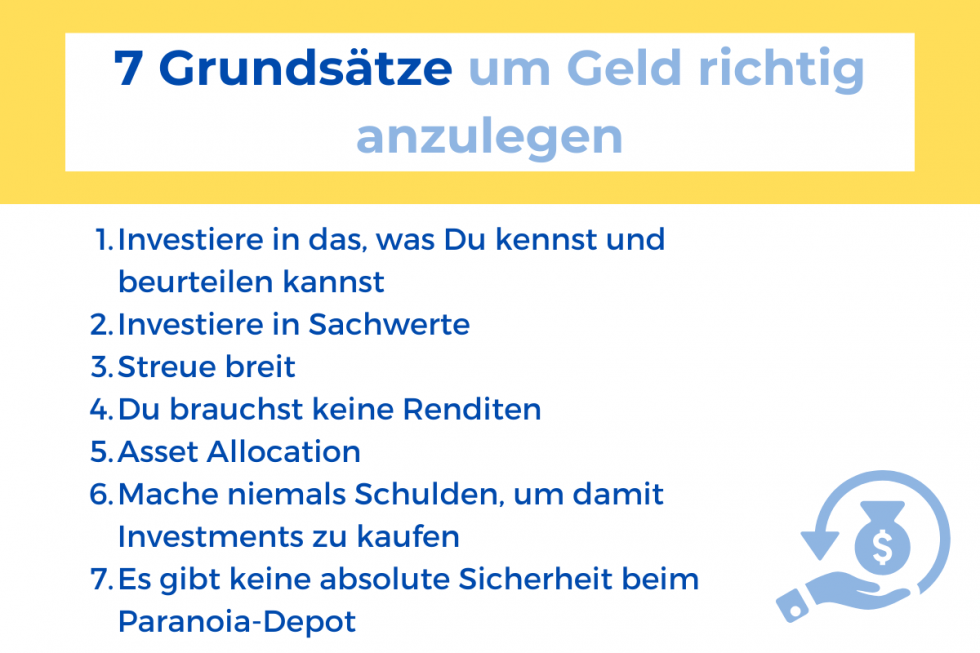
Wohnung, Gold oder Crypto? Die kulturelle Side-Quest
Hier kommen die Statement-Pieces. Immobilien sind der Klassiker – jeder Deutsche träumt von der Eigentumswohnung, als wäre es ein Stück Schwarzwälder Kirschtorte. Aber realistisch: In Großstädten brauchst du Eigenkapital wie einen Lottogewinn. Alternative: REITs (Immobilien-Aktienfonds) oder Crowdinvesting in Solaranlagen – das klingt nicht nur nach Öko-Image, sondern bringt oft stabile 5-7% Rendite. Gold? Ja, als kleiner Teil (max. 5-10%) für den „Das-Schlimmste-kommt-noch“-Fall – aber lass die Münzen im Tresor, nicht im Schuhkarton unter dem Bett. Und Crypto? Das ist wie kombucha trinken und dann einen Energy-Drink – spannend, aber nur für den Adrenalin-Kick. Maximal 5% deines Geldes, sonst wachst du nachts schweißgebadet auf.
Praktische Tipps für den Alltag
1. Den „Coffee-Cup-Effekt“ nutzen: Trinkst du jeden Tag einen Coffee to go für 4 Euro? Leg diese Summe stattdessen in einen ETF – das sind 1.460 Euro im Jahr. In 20 Jahren (bei 7% Rendite) rund 60.000 Euro. Dein Kaffee wird dann zum Luxus-Erlebnis auf Bali.
2. Automatisieren: Richte einen Dauerauftrag zum 1. des Monats ein. „Pay yourself first“ – dein zukünftiges Ich wird es dir danken, während du heute dein Leben lebst.
3. Informiert bleiben, aber nicht besessen: Lies ein Buch wie „Das einzige Buch, das du über Finanzen lesen solltest“ (ernsthaft) oder hör den Podcast „Finanzfluss“. Aber verbring nicht jeden Tag am Börsenticker – das ist so sinnvoll, wie ständig auf dein Gewicht zu schauen, während du eine Pizza isst.

Fun fact aus der Kultur: Die Deutschen sind bekannt für ihre „Sparsamkeit“, aber paradoxerweise haben viele ihr Geld in Lebensversicherungen mit mickrigen 1% Rendite. Das ist, als würdest du dein Lieblingslied nur auf Kassette hören – Technologie nicht genutzt. Ein simpler ETF-Plan ist oft besser als jedes „Sicherheitsprodukt“ der Bank, das dir dein Berater andreht, weil er Provision kassiert.
Die kleine Reflexion für dein Leben
Am Ende des Tages geht es nicht darum, der reichste Mensch auf dem Friedhof zu sein. Geldanlage ist kein Sprint, sondern ein entspannter Spaziergang durch die Jahreszeiten. Manchmal regnet es (Börsencrash), manchmal scheint die Sonne (Rekordhoch). Wichtig ist, dass du den Regenschirm dabei hast – in Form von liquiden Reserven – und die Sonnenbrille – in Form von langfristigen Investments. Dein Geld sollte für dich arbeiten, nicht gegen dich. Also, leg die Beine hoch, gönn dir den dritten Flat White, und vertraue darauf, dass ein ETF auf den Weltmarkt über die nächsten 30 Jahre ziemlich wahrscheinlich grüner wird als deine Avocado. Du hast es verdient, lifestyle-sicher in die Zukunft zu schauen – und zwar mit einem Lächeln.