
Wie Lernt Man Sparen
Letztes Wochenende stand ich an der Kasse eines Supermarkts. Vor mir ein Typ, Anfang zwanzig, mit einem Einkaufswagen voller Zeug: Energy Drinks, Fertigpizza, diese kleinen teuren Aufschnittpackungen (du weißt schon, die, die eigentlich ein schlechter Scherz sind). Er zückte seine Karte, zahlte 67 Euro. Ich, mit meinem bescheidenen Körbchen (Haferflocken, ein Apfel, eine Dose Bohnen), zahlte 9 Euro. Er sah mich an, als hätte ich einen Lottogewinn versteckt. Dabei war es nur: Sparen.
Okay, aber Sparen ist doch langweilig, oder?
Fühl dich kurz ertappt. Die meisten denken bei „Sparen“ an: Verzicht. An graue Pullover, an kein Urlaub, an ein Leben wie ein Mönch. Ironisch, oder? Dabei ist Sparen eigentlich das Gegenteil: Es ist die Kunst, Kontrolle zu gewinnen, ohne dass dein Leben nach 'ner Trauerfeier aussieht. Es ist nicht die Frage „Wie viel kann ich weglegen?“, sondern „Wie wenig muss ich ausgeben, um glücklich zu sein?“. Klingt schon besser, oder?
Die drei großen Lügen über's Geld
Bevor wir ins Detail gehen, musst du eines wissen: Die Werbung, dein Gehirn und deine Freunde lügen dich an. Lüge Nummer eins: „Kauf dir was Schönes – du hast es dir verdient“. Klar, hast du. Aber hast du dir wirklich die dritte Avocado-Toast-Bestellung diese Woche verdient, oder eher die Freiheit, die dir das gesparte Geld später schenkt? Lüge Nummer zwei: „Sparen ist nur für Reiche“. Falsch. Gerade wenn wenig da ist, ist Sparen die Rettungsleine. Lüge Nummer drei: „Ein kleiner Betrag bringt nichts“. Oh doch. Ein Euro pro Tag sind 365 Euro im Jahr. Klingt nicht nach viel? Das ist entweder ein Kurztrip oder die Grundlage für deine erste kleine Investition (siehst du, jetzt wird's spannend).
Der Start: Deine eigene Geld-Feuerwehr
Du brauchst keinen Bachelor in Finanzen. Fang mit einem Notgroschen an. Das ist deine persönliche Feuerlöschdecke: 500, 1000, 2000 Euro – je nachdem, was du im Monat brauchst. Stell dir vor, deine Waschmaschine stirbt oder dein Laptop streikt. Wenn du diesen Puffer hast, musst du nicht auf Kreditkarte oder Dispo zurückgreifen. Und rate mal: Dispozinsen sind oft höher als jeder Gewinn an der Börse. Also: Notgroschen aufbauen ist der erste Sieg. Leg ihn auf ein Tagesgeldkonto, nirgendwo anders hin.

Der „Kill your Darlings“-Moment
Jetzt wird's unangenehm. Nimm deine letzten drei Kontoauszüge (ja, die App zählt). Such nach den kleinen, wiederkehrenden Ausgaben, die dir kein echtes Glück bringen. Das Abo für eine Streamingplattform, die du seit Monaten nicht nutzt. Der Coffee-to-go, der eigentlich nur eine Gewohnheit ist. Das Fitnessstudio, das du seit Januar nicht betreten hast. Kündigen. Sofort. Das ist kein Verzicht, das ist Befreiung von Ballast. Und wenn du es schaffst, diese 30 Euro im Monat zu sparen? Leg sie direkt am Monatsanfang auf ein separates Konto. Automation ist dein bester Freund. Setz einen Dauerauftrag – dein Gehirn wird die Kohle dann nicht mehr als „verfügbar“ verbuchen.
Die 50-30-20-Regel (aber mit deinem eigenen Twist)
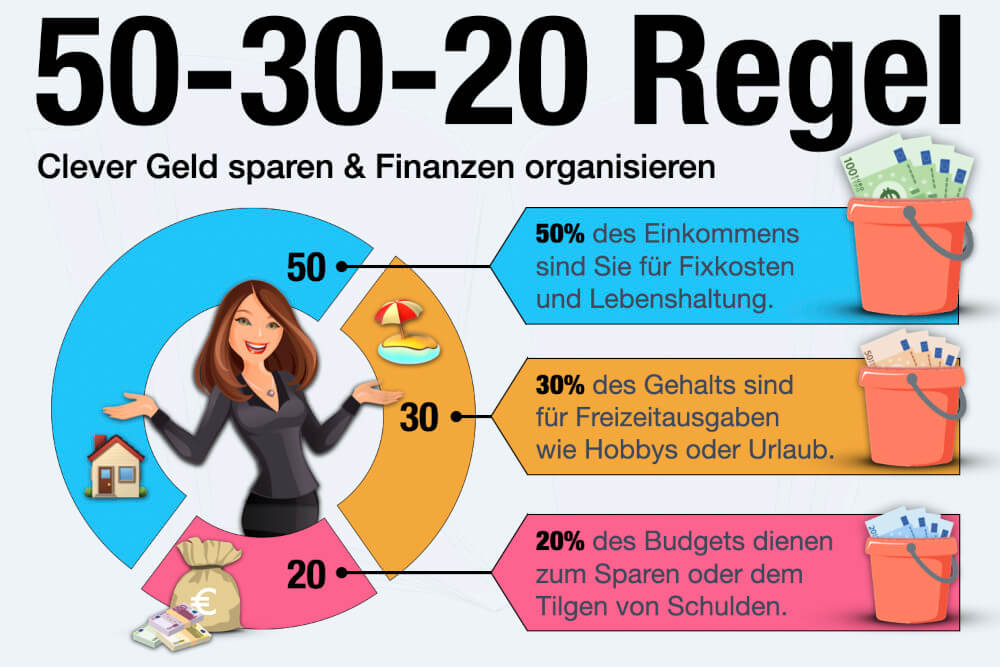
Das kennst du vielleicht: 50% für Fixkosten (Miete, Strom), 30% für Freizeit, 20% sparen. Funktioniert selten in der echten Welt. Ich sag dir was: Nimm 50% für alles Lebensnotwendige, 30% für „Leben“ und 20% für Sparen. Aber wenn du nur 15% schaffst, ist das okay. Besser als 0%. Ironisch an der Regal: Die meisten Leute scheitern, weil sie zu hohe Sparziele setzen. Setz dir ein Mini-Ziel: Spare diesen Monat 50 Euro mehr als letzten. Und dann feire diesen Erfolg mit einem kleinen Drink zuhause (und nicht für 12 Euro an der Bar).

Der Psychotrick: Kaufe Zeit, nicht Dinge
Hier wird es tief. Frage dich vor jedem Kauf: Kauft mir das mehr Zeit oder mehr Besitz? Ein teures Auto? Es kostet Zeit (Wartung, Versicherung, Sorgen). Ein gutes Paar Schuhe? Es schenkt dir Zeit (kein Schmerzen, kein Neukauf). Ein Kurs, der dir eine neue Fähigkeit bringt? Das ist die beste Investition – du bekommst Zeit in Form von besseren Chancen. Sparen heißt letztlich: Geld nicht für kurzzeitigen Kicks auszugeben, sondern um langfristige Freiheit zu kaufen. Ja, das klingt abgedroschen, aber versuch mal, ein Jahr lang konsequent zu sparen. Du wirst dich fühlen wie ein Ninja der Kontrolle.
Abschluss: Der Typ an der Kasse
Ich habe den Energy-Drink-Typen später nochmal gesehen. Er stand am Pfandautomaten und musste seine leeren Dosen abgeben, weil er sein Konto überzogen hatte. Ich nicht. Ich hatte mein Körbchen, mein kleiner Notgroschen wuchs, und ich konnte mir ein Theaterstück leisten am Wochenende (weil ich ja wusste, dass ich die Kohle hatte). Sparen ist nicht geizig. Es ist intelligent. Und es erlaubt dir eines: Wenn alle anderen panisch Geld ausgeben, kannst du lächeln und sagen: „Ich hab's schon.“