
Was Sind Die Aktuellen Zinssätze Für Sparbücher Bei Raiffeisenbank?

Stell dir vor, du legst jeden Monat so ein bisschen Geld zur Seite – hier fünf Euro für den Kaffee, dort zehn Euro für den Arzttermin. Klingt nach nichts, oder? Aber nach einem Jahr sind es plötzlich ein paar hundert Euro da. Und dann fragst du dich: Wachsen die eigentlich auch, wenn sie bei der Bank liegen?
Kurz und knackig: Was zahlt die Raiffeisenbank gerade?
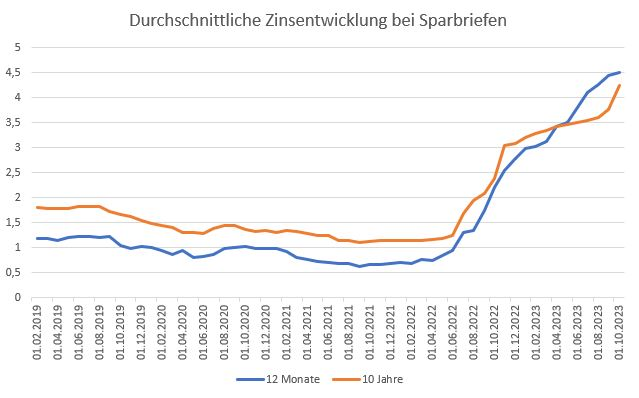
Wenn du dein Geld auf einem Sparbuch bei der Raiffeisenbank hast, dann freust du dich aktuell über einen Zinssatz von rund 0,15 % bis 0,5 % – je nach Produkt und Laufzeit. Klingt nicht gerade nach dem goldenen Pflaster, oder?
Ganz einfach ausgedrückt: Liest du 1.000 Euro auf dem Sparbuch liegen und die Bank zahlt dir 0,25 % Zinsen, bekommst du am Ende eines Jahres stolze 2,50 Euro. Damit kannst du dir vielleicht genau eine Kaffee-Überraschungstasche im Supermarkt leufen. Glückwunsch? Na ja…
Aber wart mal – ist das wirklich alles?
Da musst du wissen: Wir leben in einer Zeit, in der die Europäische Zentralbank die Leitzinsen auf historisch niedrigem Niveau plant. Was für die Bank gut ist, ist für dein Sparbuch leider weniger erfreulich. Die Raiffeisenbank orientiert sich da natürlich an den Rahmenbedingungen.
Aber es gibt auch Licht am Ende des Tunnels: Einige Raiffeisenbanken bieten attraktivere Zinsen für gebundene Laufzeiten an. Wenn du also dein Geld für ein oder zwei Jahre festschreibst, können die Zinsen schon mal bei 1,5 % und mehr liegen. Nicht riesig – aber immerhin besser, als das Geld unter der Matratze zu verstecken. Deine Matratze zahlt dir schließlich gar keine Zinsen. 😄
Warum sollte dich das überhaupt interessieren?
Ganz einfach: Geld, das nicht arbeitet, verliert an Wert. Stell dir vor, du kochst einen Suppentopf auf und stellst ihn auf dein Sparbuch statt auf den Herd – der Suppentopf wird kühl und die Suppe wird langsam ranzig. Okay, bei geldlichen Sachen heißt das Inflation. Obwohl es nicht dazu beigetragen hat, dass dein Geld nachher eingedampft ist, tust du dasselbe mit deinem Ersparten, wenn es mehr kostet als vorher und die Zinsen das nicht ausgleichen.
Deshalb lohnt sich ein Blick auf die aktuellen Zinsen – auch wenn du nur einen kleinen Betrag sparst. Manche Menschen legen Kleinsparer-Beträge zurück, um langfristig Dinge wie das Familienauto oder den Sommerurlaub auszuzahlen. Warum dann nicht die bessere von zwei Angebote nutzen?

Ein kleiner Tipp zum Schluss
Ob Tagesgeld, Sparbuch oder Festgeld – der beste Sparkonto ist der, der zu deinem Alltag passt. Brauchst du schnell Zugriff? Dann ist das Sparbuch perfekt. Willst du aber ruhig warten können? Dann spare die Zinsen mit einer Festlaufzeit. Frag einfach mal persönlich bei der Raiffeisenbank vorbei – manchmal kriegt man doch ein besseres Angebot, wenn man grinsend am Tresen steht.
Er spart, wer zuerst den Kopf schüttelt – und dann doch etwas zurücklegt. Kleiner Betrag, aber stolz gebaute Brust – denn dein Geld verdient wenigstens ein kurzes Vergnügen beim Vervalten. 💛