
Was Ist Eine Rendite
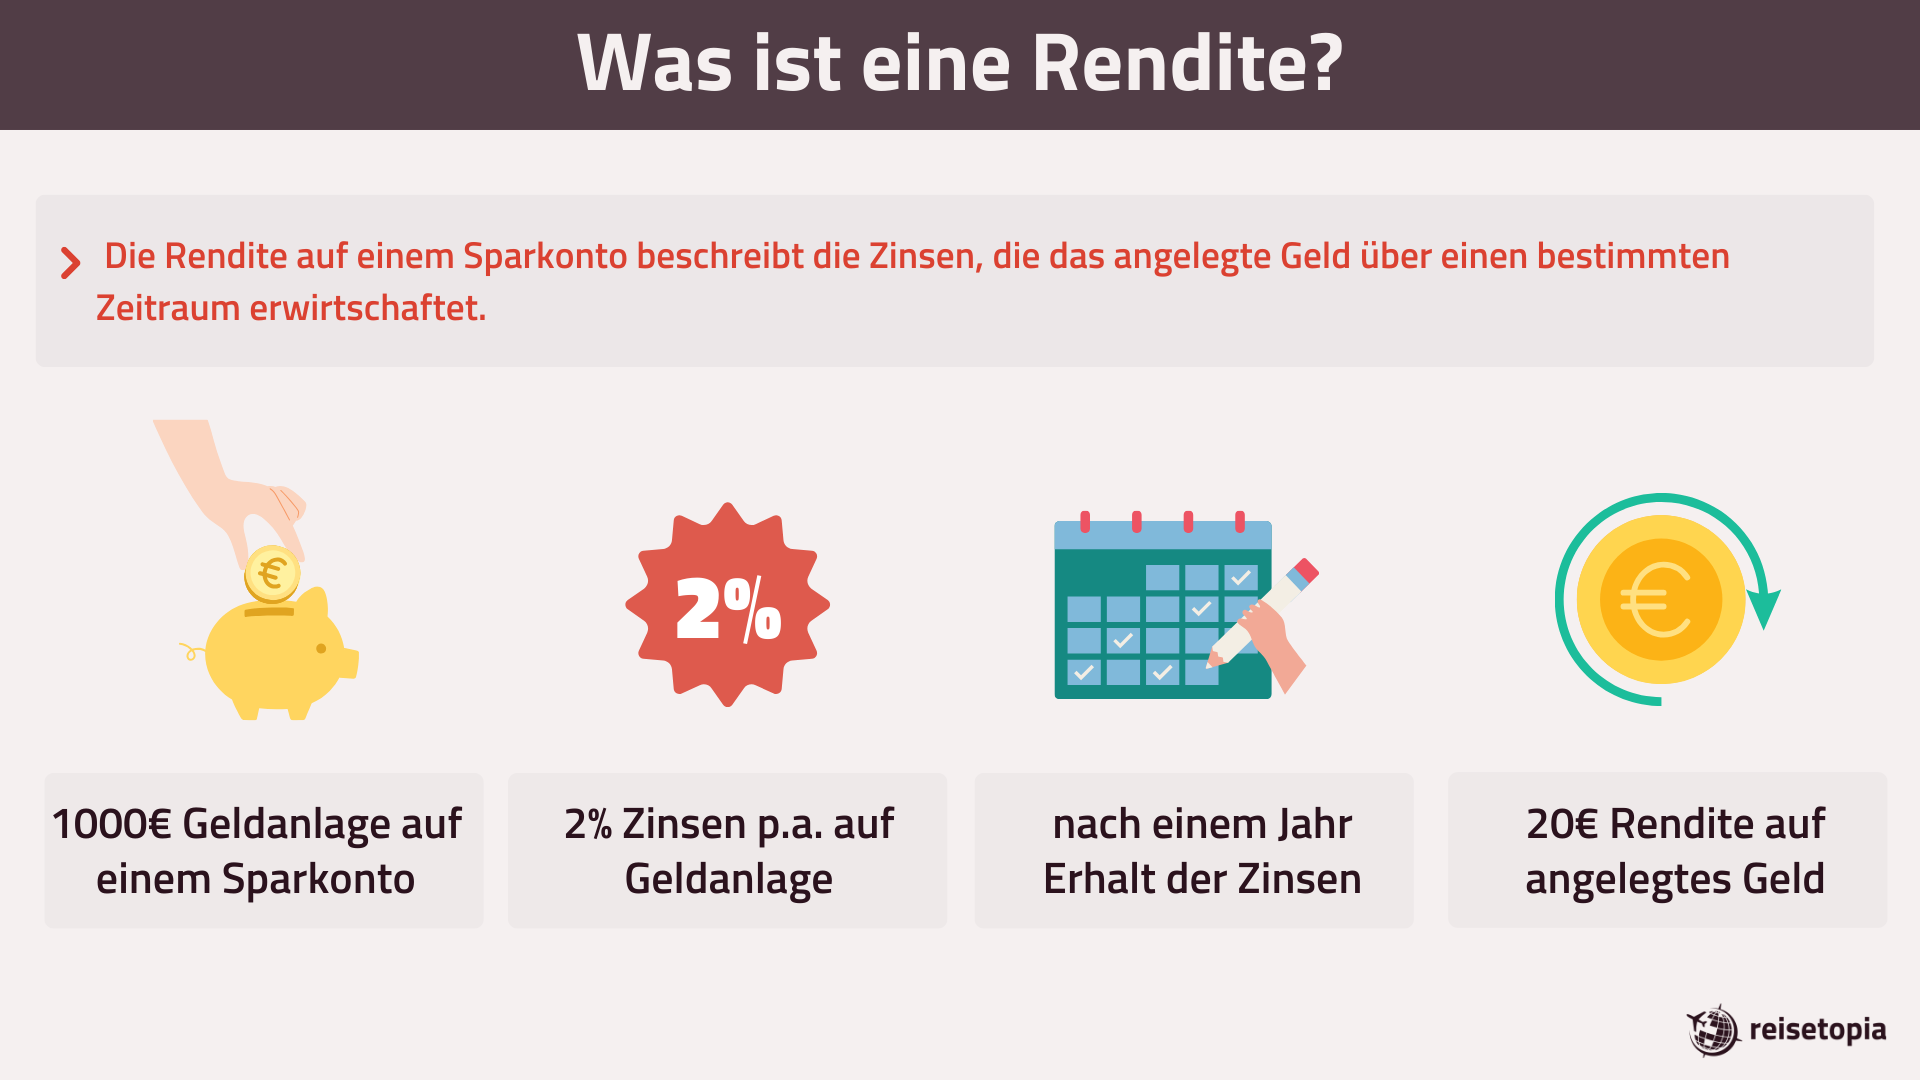
Okay, lass uns mal ganz ehrlich sein. Du hörst dieses Wort dauernd: Rendite. Klingt irgendwie wichtig, oder? So nach Anzugträgern und Aktientickern. Aber eigentlich ist es total einfach. Stell dir vor, wir sitzen hier mit einem richtig guten Cappuccino (oder Tee, ist mir egal) und quatschen über Geld. Dein Geld. Also: worum geht’s bei der Rendite?
Rendite ist einfach deine Ausbeute
Du kennst das ja vom Backen. Du wirfst Mehl, Eier und Zucker in den Ofen und hoffst auf einen fluffigen Kuchen. Die Rendite ist dieser Kuchen. Na ja, genauer gesagt: wie viel Kuchen du im Verhältnis zu deinen Zutaten rausbekommst. Bei Geld heißt das: Du legst 100 Euro an – und nach einem Jahr hast du 110 Euro. Die 10 Euro extra? Das ist deine Rendite. Klingt banal? Ist es auch. Bis zu dem Punkt, wo Leute anfangen, mit komischen Fachbegriffen um sich zu werfen.
Aber lass dich nicht einschüchtern. Rendite ist im Kern nur eine Prozentzahl. Sie sagt dir: Wie viel Gewinn (oder Verlust, ja, das gibt es auch) machst du pro Jahr auf dein eingesetztes Geld? Wenn du für 1.000 Euro Aktien kaufst und die steigen auf 1.100 Euro, dann hast du eine Rendite von 10 Prozent. Herzlichen Glückwunsch, du Rendite-Genie!
Die fiesen drei: Brutto, Netto, Real
Jetzt wird’s kurz haarig – aber nur kurz! Versprochen. Es gibt nämlich drei Arten von Rendite, die dir das Leben schwer machen können. Die brutale Realität.
Erstens: Bruttorendite. Das ist der optimistische Wert. Also das, was vor Steuern, Gebühren und Inflation rauskommt. Sieht immer toll aus. So wie das Model auf der Verpackung einer Tiefkühlpizza. Schön, aber nicht echt.
Zweitens: Nettorendite. Das ist der Wert mit Abzug von Gebühren, Depotkosten und Steuern. Jetzt wird es realistischer. Denk dran: Jede Bank, jeder Fonds will etwas von deinem Kuchen abhaben. Nicht böse gemeint, aber so ist das Geschäft. Die Nettorendite ist das, was wirklich in deiner Tasche landet. Oder auf deinem Konto.

Drittens: Inflationsbereinigte Rendite – auch echte Rendite genannt. Das ist der fieseste Typ von allen. Stell dir vor: Du hast 100 Euro Rendite gemacht. Aber gleichzeitig ist alles teurer geworden. Dein Bäcker verlangt jetzt 5 Prozent mehr für die Brezel. Wenn deine Rendite unter 5 Prozent liegt, hast du real sogar Geld verloren. Auch wenn dein Konto mehr anzeigt. Ironisch, oder?
Warum du Rendite nicht mit Risiko verwechseln darfst
Hier kommt der Part, den keiner mag, aber jeder kennen sollte. Hohe Rendite = hohes Risiko. Das ist keine Meinung, das ist Naturgesetz. Klingt langweilig? Ist aber wie beim Fallschirmspringen. Du kannst eine irre Rendite erzielen, wenn du ohne Fallschirm springst – aber nur einmal. Verstehst du?
Es gibt diese ganzen Angebote: „12 % Rendite garantiert!“ – Halte dich am besten an deinem Cappuccino fest. Wenn es zu gut klingt, um wahr zu sein, ist es Scam oder extrem riskant. Ein seriöser Fonds oder ein Tagesgeldkonto gibt dir vielleicht 2, 3 oder 4 Prozent. Das ist okay! Das ist wie ein gemütlicher Spaziergang. Und dann gibt es Kryptowährungen oder Startup-Aktien. Da kannst du in einem Jahr 200 Prozent plus machen – oder 90 Prozent minus. Das ist wie ein Ritt auf einem wilden Pony.
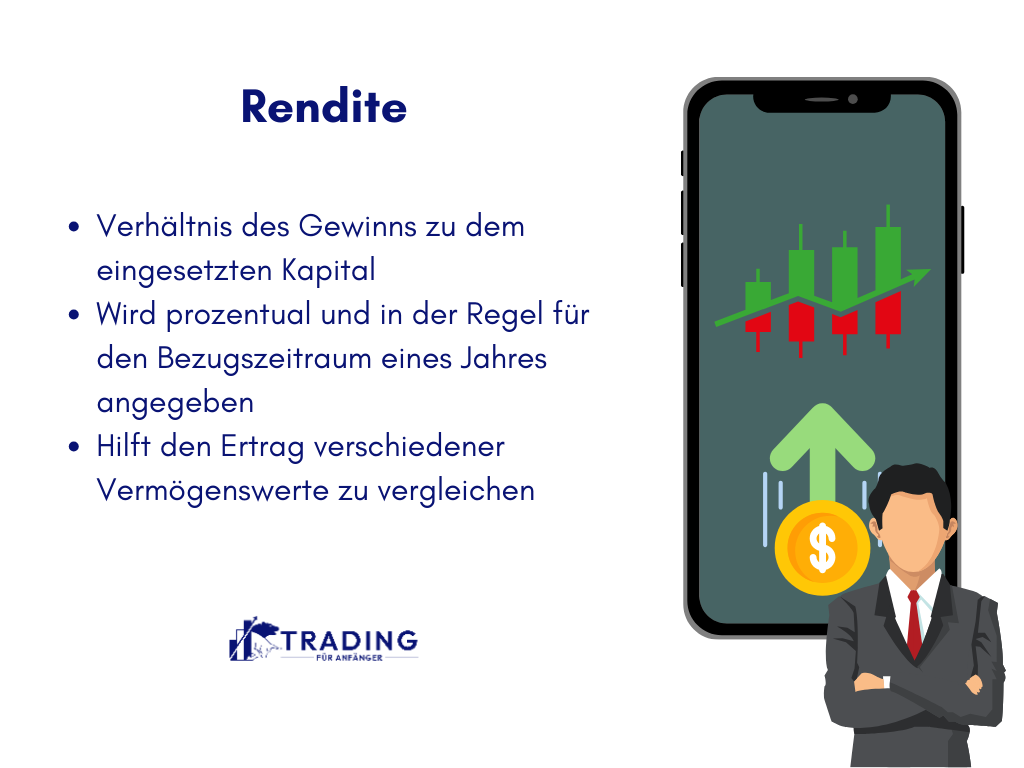
Mein Tipp: Mach nicht den Fehler, nur auf die Zahl zu starren. Frag dich: „Kann ich den Verlust verkraften, wenn’s schiefgeht?“ Wenn die Antwort „Nein“ ist, lass es. Rendite ist geil, aber Schlaf ist auch geil. Und mit schlechten Investments schläfst du schlecht.
Wie du deine eigene Rendite checkst (ohne Mathe-Nerd zu sein)
Du musst kein Excel-Gott sein. Es reicht die 60-Sekunden-Rechnung:
Nimm deinen Gewinn (also was du mehr hast als am Anfang).
Teile ihn durch das, was du eingesetzt hast.
Multipliziere mit 100.
Fertig. Beispiel: Du hast 500 Euro in einen Fonds gesteckt. Jetzt hast du 550 Euro. Gewinn: 50 Euro. Rechnung: 50 ÷ 500 = 0,1. Mal 100 = 10 Prozent Rendite. Peng.

Und wenn du’s genau wissen willst, gibt es online Rendite-Rechner. Einfach Google fragen. Die machen die ganze Arbeit für dich. Du musst nur die Zahlen eintippen und Kaffee trinken. Besser geht’s nicht.
Das große Finale: Solltest du dich jetzt um Rendite kümmern?
Ja, aber ohne Panik. Denk dran: Rendite ist wie ein Thermometer für dein Geld. Es zeigt dir, ob dein Geld arbeitet oder nur rumliegt und müde wird. Und ja, rumliegendes Geld verliert durch Inflation an Wert. Also tu ihm den Gefallen und setz es ein.
Aber übertreib es nicht. Du musst nicht jeden Monat deine Rendite checken, als ob du einen Herzmonitor beobachtest. Einmal im Jahr reicht. Mach dir einen schönen Abend, schau auf dein Depot, lach über die Verluste und freu dich über die Gewinne. Und dann bestell dir noch einen Cappuccino. Du hast ihn dir verdient.
Also: Was ist eine Rendite? Dein finanzieller Snack. Nimm ihn, genieß ihn, aber verschling ihn nicht gierig.