
Mitversicherung Kind über 18
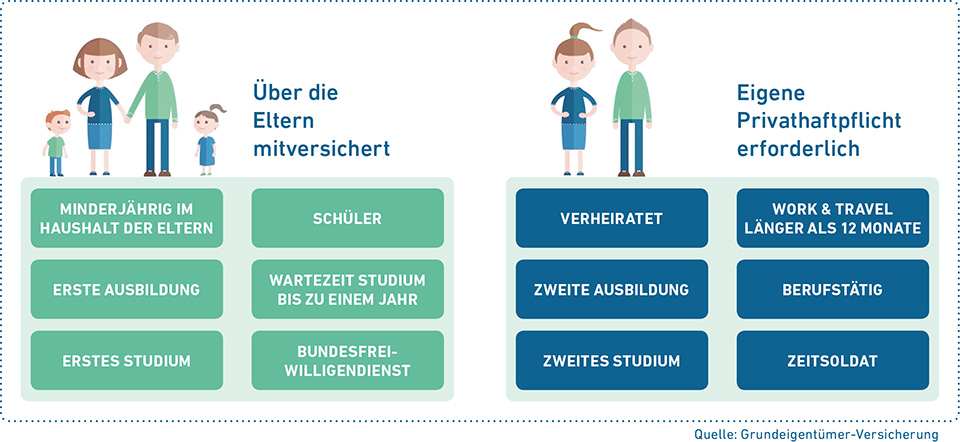
Du kennst das bestimmt: Dein Kind wird 18, und plötzlich steht die große Frage im Raum – „Brauche ich jetzt eine eigene Krankenversicherung?“ Keine Panik! Hier kommt die gute Nachricht: Die Mitversicherung für Kinder über 18 ist oft viel einfacher, als du denkst. Stell dir vor, du backst einen Kuchen – die Mitversicherung ist sozusagen der Teig, der dein Kind noch eine Weile warmhält, bevor es eigene Flügel ausbreitet.
Stell dir vor: Deine Tochter Emma wird 18 und beginnt eine Ausbildung zur Veranstaltungskauffrau. Sie verdient 800 Euro im Monat – nicht die Welt, aber sie ist stolz wie Oskar. „Mama, ich will endlich selbst zahlen!“, ruft sie. Du lächelst und erklärst ihr, dass sie sich problemlos bis zum 25. Lebensjahr bei dir mitversichern kann – solange sie noch in der Erstausbildung steckt. Das ist wie eine verlängerte Kuscheldecke: sicher, warm und ohne extra Kosten für sie.
Warum das jetzt plötzlich wichtig wird
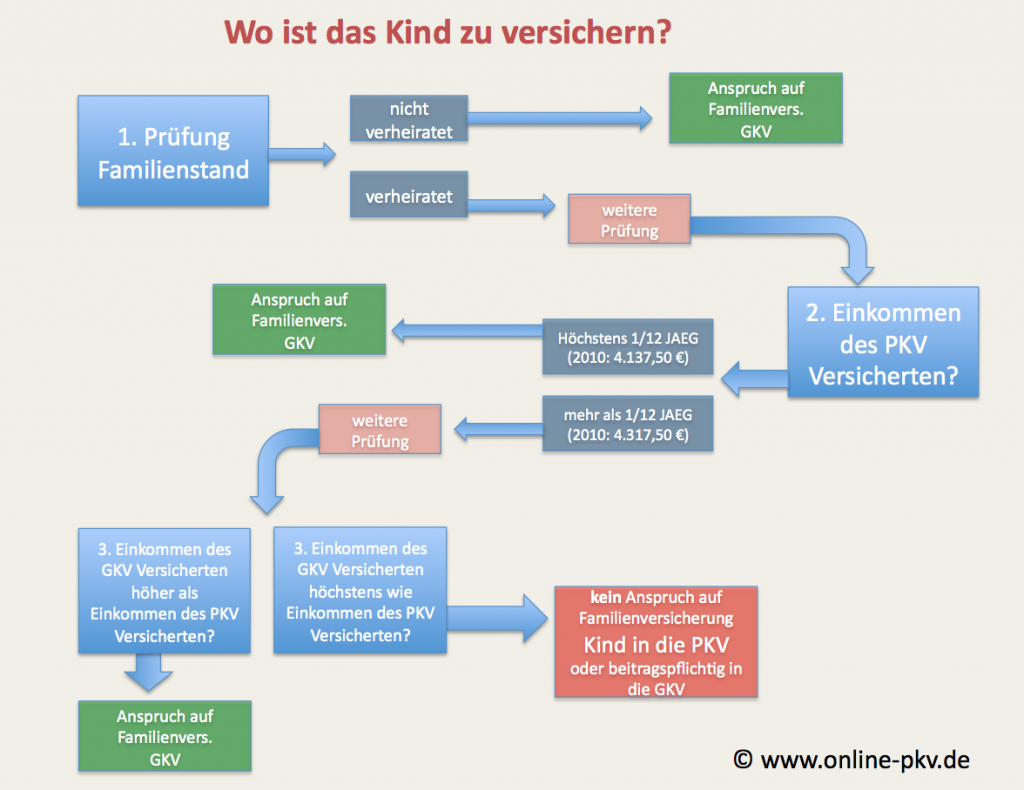
Viele Eltern denken: „Mit 18 ist Schluss mit Kindheit – und mit der Familienversicherung.“ Falsch! Die gesetzliche Krankenkasse erlaubt die Mitversicherung über 18, wenn das Kind noch nicht berufstätig ist oder sich in Schule, Studium oder Ausbildung befindet. Beispiel gefällig? Dein Sohn Max macht‘s wie viele: Er jobbt neben dem Studium im Café. Solange er nicht mehr als 520 Euro im Monat verdient (die Minijob-Grenze), fliegt er nicht raus. Er bleibt „Mitversicherungskind“ – und du sparst dir mindestens 200 Euro monatlich für eine eigene Versicherung.
Aber Vorsicht: Es gibt eine Falle. Wenn Max plötzlich als Werkstudent über 520 Euro verdient, wird’s tricky. Dann muss er sich selbst versichern – es sei denn, er bleibt unter der Jahresgrenze. Denk an solche Situationen: Dein Kind verdient im Sommer zwei Monate lang richtig gut, verdient im Winter weniger – die Krankenkasse prüft das Jahreseinkommen. Also immer schön die monatlichen Bescheinigungen der Kasse zeigen lassen!
Für wen das wirklich Gold wert ist
Stell dir vor, deine Nachbarin Sabine ruft verzweifelt an: „Mein Sohn ist 19, studiert im dritten Semester, aber hat plötzlich einen 600-Euro-Job angenommen. Jetzt sagt die Kasse, er fliegt raus!“ Hier ist der Trick: Hat er den Job vor dem Studium angefangen? Dann zählt er als Nebenjob. Wenn er studiert und den Job während des Studiums startet, gilt die Einkommensgrenze streng. Lösung: Die Kasse sprechen – oft reichen ein Mini-Job-Umwandlung oder eine Befreiung von der Versicherungspflicht.
Noch ein Beispiel: Dein Cousin Lukas macht eine schulische Ausbildung zum Ergotherapeuten. Er bekommt kein Gehalt, nur ein kleines Schüler-BAföG. Perfekt! Er bleibt kostenfrei bei dir mitversichert – bis er 25 wird. Das ist wie ein Gratis-Eis im Sommer: unerwartet, aber total willkommen.

Und wenn das Kind plötzlich krank wird?
Genau hier zeigt sich der Zauber der Mitversicherung. Deine Tochter Lea, 21, wird während ihres Praktikums schwer krank. Sie ist noch über dich mitversichert – keine extra Rechnung, keine bürokratischen Hürden. Die Kasse zahlt Behandlung, Krankenhaus und Reha. Du atmest durch. Das ist der Moment, wo du dich fragst: Warum sollte ich sie je in eine eigene teure Versicherung zwingen?
Fazit: Die Mitversicherung für Kinder über 18 ist wie ein Rettungsring, den du noch ein paar Jahre festhalten kannst. Prüfe einfach immer: Ist mein Kind in Erstausbildung? Verdient es unter der Grenze? Dann herzlichen Glückwunsch – du bist abgesichert. Und denk dran: Deine Krankenkasse hilft dir gerne – die haben das täglich vor sich. Also keine Scheu, anzurufen und zu fragen. Denn am Ende zählt nicht nur, dass dein Kind fliegen lernt, sondern dass es dabei gut gelandet wird.