
Kredit österreich Für Ausländer

Du bist frisch in Wien angekommen, die Kaffeekultur hast du schon verinnerlicht, und der Blick auf den Stephansdom fühlt sich langsam wie Zuhause an. Doch dann kommt der Moment, in dem die österreichische Bürokratie anklopft – und mit ihr die Frage: Wie bekomme ich als Ausländer eigentlich einen Kredit? Keine Sorge, das ist kein spanischer Zirkus, sondern vielmehr eine charmante Einladung, das System zu verstehen. Hier kommt der entspannte Guide durch den österreichischen Kreditdschungel – ohne Stress, aber mit Stil.
Die erste Hürde: Der Meldezettel und das Konto
Fangen wir mit dem Offensichtlichen an: Ohne Meldezettel geht in Österreich gar nichts. Das ist so sicher wie der Kaiserschmarrn am Sonntag. Du brauchst eine Wohnung, einen Hauptwohnsitz und dann das kleine, unscheinbare Dokument, das deine Existenz bescheinigt. Erst dann kannst du ein Girokonto eröffnen. Und genau dieses Konto ist der Schlüssel. Viele Banken verlangen eine Mindestkontoführungsdauer von drei bis sechs Monaten, bevor sie überhaupt über einen Kredit nachdenken. Also: Konto eröffnen, Gehalt oder regelmäßige Einkünfte drauf buchen lassen, und ein paar Monate Geduld mitbringen. Das ist kein Hürdenlauf, sondern eher ein Spaziergang durch den Prater – du brauchst nur die richtige Route.
Der Status: Aufenthaltsberechtigt und kreditwürdig
Die Banken in Österreich mögen Sicherheit. Das ist nicht böse gemeint, sie sind einfach ein bisschen wie deine Großmutter: Sie wollen wissen, ob du auch bleibst. Ausländer mit unbefristetem Aufenthaltstitel (Daueraufenthalt EU, Rot-Weiß-Rot-Karte plus oder Staatsbürgerschaft) haben die beste Ausgangslage. Bist du noch auf einer befristeten Karte, wird es tricky, aber nicht unmöglich. Viele Institute verlangen einen Mindestaufenthalt von zwei bis fünf Jahren in Österreich. Klingt hart? Ist es auch. Aber es gibt eine Geheimwaffe: die Hausbank. Bist du schon länger dort Kunde, zahlst pünktlich Stromrechnungen (ja, die Wiener Netze loben dich) und hast einen soliden Gehaltseingang, dann schaut die Welt ganz anders aus. Ein Tipp: Bring einen Arbeitsvertrag inklusive Probezeitbestätigung mit – der wirkt Wunder.
Die Bonität: Dein digitaler Lebenslauf
Österreich hat ein sehr effizientes System, um deine Zahlungsmoral zu prüfen: den KSV (Kreditschutzverband) und die Bonitätsauskunftei. Das klingt bedrohlich wie ein Beethoven-Konzert ohne Pause, ist aber nur eine Abfrage deiner finanziellen Vergangenheit. Punktzahl unter 100? Glückwunsch, du bist kreditwürdig. Die meisten Banken wollen einen Score von mindestens 95 bis 98. Verspätete Rechnungen, offene Mobilfunkverträge oder Mahnungen – das alles wird gespeichert. Also post-it dir das auf die Stirn: Jede Rechnung pünktlich bezahlen. Selbst die für’s Fitnessstudio am Naschmarkt. Übrigens: In Österreich gibt es auch das „negative Register“ – wer einmal drin steht, hat’s schwer. Aber keine Panik: Wenn du sauber bleibst, bist du im grünen Bereich.
Praktische Tipps aus dem echten Leben
Jetzt wird es konkret. Du suchst einen Kredit für die erste Wohnung oder ein Auto? Dann versuche Folgendes:

• Bankenhopping vermeiden. Jede Anfrage hinterlässt einen kleinen digitalen Fußabdruck (denn die Banken prüfen dich jedes Mal). Frag lieber bei drei bis vier Instituten an, aber nicht wild drauflos.
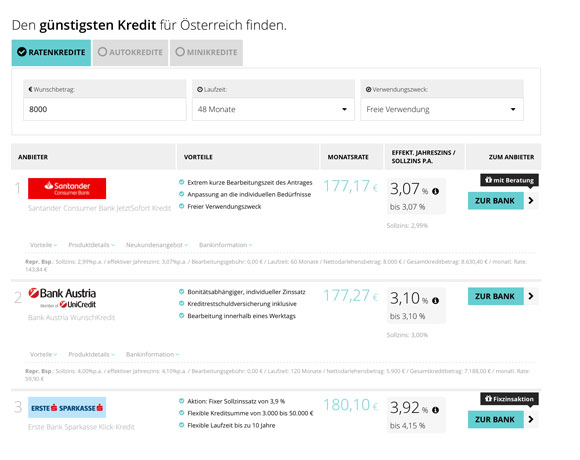
• Online-Vergleichsportale. Ja, die gibt es auch auf Deutsch – zum Beispiel Durchblicker.at oder Finanz.at. Die zeigen dir, welche Banken besonders ausländerfreundlich sind.
• Bürgen? Ja, aber vorsichtig. Ein österreichischer Bürge (Freund, Partner, Kollege) kann den Kredit retten. Aber das ist wie einen Schnitzel-Teller zu teilen – es fühlt sich gut an, kann aber schiefgehen, wenn der andere nicht zahlt.
• Einkommen aus dem Heimatland? Manchmal akzeptieren Banken auch Mieteinnahmen oder Rente aus dem Ausland – aber nur mit notariell beglaubigten Übersetzungen. Lass das vom österreichischen Konsulat absegnen, das spart Zeit.
Kulturfalle: Das Gespräch mit dem Bankberater
Ein österreichischer Bankberater ist nicht der Freund aus der Werbung. Er ist eher ein stiller Beobachter mit Krawatte. Du musst ruhig, organisiert und höflich sein. „Guten Tag, Herr Magister“ ist nie falsch. Zeig deine Unterlagen als gebündeltes PDF oder in einem schicken Ordner. Und unterschätze nie die Macht des Smalltalks: Ein Satz über das Wetter in Wien oder den letzten Heurigen-Besuch kann die Stimmung auflockern. Die Österreicher lieben persönliche Verbindung. Wenn der Berater dich mag, ist die halbe Miete schon im Sack.
Das kleine Extra für Expats
Wusstest du, dass einige Banken in Wien spezielle „Expat-Programme“ haben? Die Erste Bank und die Raiffeisen Bank bieten oft englischsprachige Beratung und lockere Konditionen für internationals an. Auch die BAWAG ist für ihre schnelle Online-Abwicklung bekannt. Und ein Fun Fact: In Österreich gibt es mehr Bankfilialen pro Kopf als in fast jedem anderen Land in Europa. Du musst also nie weit gehen, um deinen Kredit zu besprechen – aber nimm trotzdem einen Schirm mit, denn in Wien regnet es statistisch gesehen an 140 Tagen im Jahr. Praktisch, oder?
Reflexion für den Alltag
Am Ende geht es um mehr als einen Kredit. Es geht um Vertrauen. Du setzt dich in ein neues Land, eine neue Wirtschaft, eine neue Sprache – und die Bank sagt: „Wir geben dir Geld, wenn du bleibst.“ Vielleicht ist das ja die Definition von Integration. Und wenn du dann den Schlüssel für deine erste Eigentumswohnung in der Hand hältst oder das Auto bezahlt auf der Wiener Ringstraße parkst, wirst du merken: Der Kredit war nicht der Stress. Der Stress war der Meldezettel. Aber den hast du ja schon. Also, atme durch, trink einen Melange, und stell die Unterlagen zusammen. Der Kredit kommt – und mit ihm das Gefühl, dass Österreich dich wirklich willkommen heißt.