
Euribor 3 Monate Historisch
Stell dir vor, du sitzt in einem gemütlichen Café, trinkst einen Latte Macchiato (oder einen Espresso, wenn du es härter magst) und quatschst mit einem guten Freund über Geld – natürlich ganz locker. Heute geht es um Euribor 3 Monate historisch. Klingt trocken, oder? Aber lass mich dir zeigen: Das ist ein bisschen wie die Spice Girls der Finanzwelt – manchmal total wild, manchmal brav, und immer überraschend.
Was ist eigentlich Euribor 3 Monate?
Okay, fangen wir ganz einfach an. Stell dir vor, die Banken in Europa sind eine große WG. Sie leihen sich gegenseitig Geld für drei Monate, weil der eine gerade kein Kleingeld für die Miete hat und der andere einen neuen Kaffee-Vollautomaten kaufen will. Der Zinssatz, den sie sich dafür berechnen, ist der Euribor. „3 Monate“ heißt: Das Darlehen läuft genau ein Vierteljahr. Und „historisch“ bedeutet: Wir schauen in die Rückschau, wie teuer oder billig dieses „WG-Darlehen“ in den letzten Jahrzehnten war.
Ein kleiner Gag am Rande: Der Name kommt von „Euro Interbank Offered Rate“ – also quasi: „Hey, Kollege, was zahlst du mir, wenn ich dir für drei Monate Geld pumpen?“. Hört sich weniger romantisch an als ein Liebesbrief, aber für Finanz-Freaks ist das pure Poesie.
Die wilden Achterbahnfahrten der Vergangenheit
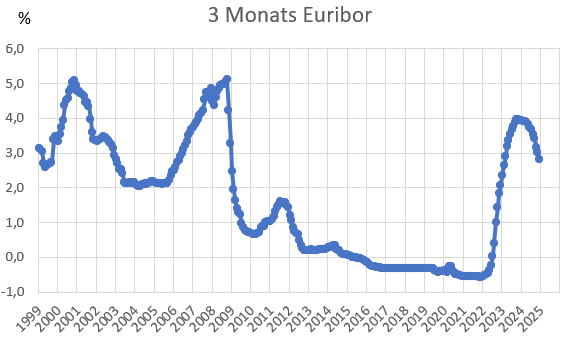
Wenn du den Euribor 3 Monate historisch betrachtest, denkst du vielleicht: „Das ist doch nur eine langweilige Kurve!“ Aber weit gefehlt. In den 2000ern, vor der Finanzkrise, lag der Zinssatz bei über 5 %. Das war die Zeit, als man für einen Dispo-Kredit fast sein erstgeborenes Kind verpfänden musste. Und dann, Bumm!, die Krise 2008: Die Zinsen stürzten in den Keller. Fast wie auf einer Rutschbahn – nur ohne Spaß, denn viele verloren ihr Haus.
In den 2010ern wurde es richtig schräg. Der Euribor 3 Monate fiel unter null! Ja, du liest richtig: Minus-Zinsen. Stell dir vor, du leihst deinem Kumpel 100 Euro, und er sagt: „Danke, ich geb dir in drei Monaten nur 99,50 zurück. Deal?“ Klingt verrückt, oder? Genau das passierte im Euroraum. Die Europäische Zentralbank (EZB) wollte so die Wirtschaft ankurbeln. Und wir normalen Sterblichen dachten: „Hilfe, ich bekomme Zinsen auf mein Erspartes – aber nur, wenn ich Schulden mache!“
Warum interessiert uns das heute?
Ganz einfach: Wenn du einen Immobilienkredit hast oder planst, einen zu nehmen, hängt dein Zinssatz oft am Euribor. Historisch gesehen, war der Euribor 3 Monate lange unser bester Freund – bis er anfing, mit unseren Träumen Fangen zu spielen. Wer einen Kredit mit variablem Zins in den 2020ern abschloss, erlebte plötzlich einen Schock: Die Zinsen schossen hoch, die EZB drehte an der Zinsschraube wegen der Inflation. Von Minus 0,5 % auf über 4 % in wenigen Jahren – das ist wie ein Sprung von der Couch auf den Mount Everest. Autsch.
Aber keine Panik. Die historische Kurve zeigt: Alles kommt und geht. Zinsen sind wie das Wetter: mal Regen, mal Sonne. Und der Euribor 3 Monate historisch lehrt uns eine Lektion: Flexibilität ist Gold wert. Wer jetzt einen Kredit mit langer Bindung nimmt, schläft vielleicht ruhiger – aber wer flexibel bleibt, kann später von fallenden Zinsen profitieren. Das ist wie beim Sport: Auch wenn du beim ersten Sprint stolperst, kannst du auf der Zielgeraden noch gewinnen.
Ein kleiner Blick in die Glaskugel
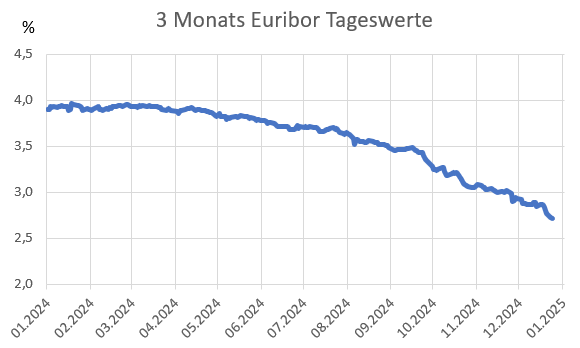
Die Historiker des Geldes sagen: Der Euribor 3 Monate war noch nie eine monotone Geschichte. Er ist wie ein Chaos-Koch, der mal scharf, mal mild würzt. Momentan (2025) bewegt er sich um die 3 % – also wieder im gemäßigten Bereich. Aber wer weiß? Vielleicht überrascht uns die EZB beim nächsten Treffen mit einer Zinssenkung, weil die Wirtschaft wieder hustet. Oder es kommt eine neue Krise, und wir lachen später über die „guten alten 3 %“.
Wichtig: Mach dir keinen Stress. Die Geschichte zeigt: Der Euribor 3 Monate ist ein Wellenreiter, kein Tsunami. Wenn du deine Finanzen im Blick hast (und deinen Kaffeegeldbeutel nicht vergisst), wirst du Wellen reiten wie ein Profi-Surfer.
Fazit: Keep calm und schau zurück
Sieh den Euribor 3 Monate historisch als deinen Reiseführer durch Zinsland. Er zeigt dir, was schon war – und hilft dir, das Morgen besser zu verstehen. Vielleicht bist du gerade ein bisschen verwirrt von den Zahlen, aber denk dran: Selbst die Profis rätseln manchmal. Finanzen sind nicht immer logisch, manchmal sind sie einfach nur menschlich.
Und damit schließe ich mit einem Lächeln: Stell dir vor, die Banken in ihrer WG sitzen heute Abend zusammen, trinken einen Rotwein und sagen: „Weißt du noch, als der Euribor über 5 % war? Da haben wir uns nur noch Zitronen geliehen!“ Und du, lieber Leser, zückst dein Handy, checkst den aktuellen Zinssatz und grinst: „Ach, ist doch alles halb so wild. Hauptsache, mein Kaffee schmeckt.“
Bleib entspannt, dein Geld wird schon seinen Weg machen. Versprochen.