
Debit And Credit Card
Okay, lass uns mal ganz entspannt über ein Thema quatschen, das uns alle betrifft. Egal, ob wir nun Shoppingsüchtige sind oder eher der Sparfuchs vom Dienst. Ich rede von den kleinen Plastikrechtecken in unseren Geldbörsen: Debitkarte und Kreditkarte. Zwei Helden, die uns das Leben leichter machen – oder manchmal auch fies in die Tasche greifen.
Der Underdog: Die Debitkarte
Fangen wir mit der an, die wahrscheinlich direkt mit deinem Gehaltskonto verbunden ist. Die Debitkarte. Früher nannte man sie EC-Karte, heute ist sie oft die Girocard oder eine Visa-Debit. Die Grundregel ist simpel: Du hast Geld auf dem Konto, du gibst Geld aus. Punkt. Kein „Jetzt kauf ich, zahl später“. Das ist wie bar bezahlen, nur digitaler. Total unkompliziert.
Aber hier kommt der Haken: Stell dir vor, du bist im Urlaub und dein Hotel bucht eine Kaution. Plötzlich ist dein Konto leer. Schwupps, kein Geld mehr für die leckere Pizza am Strand. Finde ich fies. Oder du buchst online einen Mietwagen. Manche Firmen blockieren da gerne mal 500 Euro als Sicherheit. Huch, wo ist mein Urlaubsbudget hin? Genau: auf dem Konto deiner Bank eingefroren. Ärgerlich, oder?
Der Glamour-Bruder: Die Kreditkarte
Und dann ist da die Kreditkarte. Die große Schwester, die so tut, als hätte sie immer einen Geldschein im Ärmel. „Kauf jetzt, bezahl später“ – das klingt nach Freiheit, nach Luxus, nach „Ich bin ein erwachsener Mensch mit finanzieller Coolness“. Und ja, sie hat ihre magischen Momente.
Stell dir vor: Du buchst einen Flug, und die Airline geht pleite. Mit der Kreditkarte hast du oft einen Käuferschutz. Zack, Geld zurück. Oder du leihst dir ein Auto im Ausland. Kein Problem, die Kreditkarte blockt die Kaution, dein Girokonto bleibt unangetastet. Fühlt sich gut an, oder?

Aber Achtung! Die Kreditkarte hat eine dunkle Seite. Sie kann dich verführen. Du kaufst dir diesen einen Schal (den du nicht brauchst) und denkst: „Ach, das zahle ich nächsten Monat.“ Und dann kaufst du noch was. Und noch was. Bis der nächste Monat kommt und du denkst: „Wer hat mein ganzes Geld geklaut?“ Antwort: Du selbst. Und die Kreditkarte lacht leise im Hintergrund. Böses Plastik!
Die goldene Regel: Beides ist gut – aber unterschiedlich
Also, was raten wir uns gegenseitig? Ich sag mal so: Beide Karten sind wie Werkzeuge. Du würdest ja auch nicht mit einem Hammer einen Salat anrichten. (Okay, das wäre lustig, aber chaotisch.)
Für den Alltag, den Einkauf bei Rewe, die Kaffeetasse um die Ecke: Nimm die Debitkarte. Sie ist diszipliniert. Sie sagt dir: „Hey, du hast nur 200 Euro, also gib auch nur 200 aus.“ Das ist wie ein strenger, aber fairer Personal Trainer für dein Portemonnaie. Keine Überraschungen.
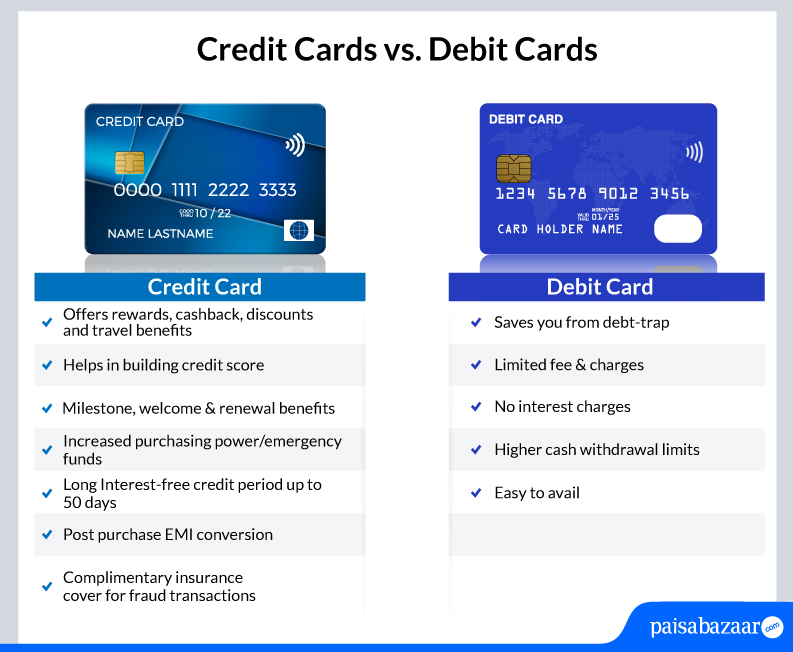
Für Reisen, größere Anschaffungen oder Dinge, bei denen du Sicherheit brauchst: Hol die Kreditkarte raus. Aber bitte, ich flehe dich an: Bezahle den Saldo immer sofort zurück. Jeden Monat. Sonst beißen dich die Zinsen in den Allerwertesten. Und glaub mir, das tut weh. Zinsen sind wie ungebetene Gäste auf einer Party – sie gehen nie freiwillig wieder.
Praktische Life-Hacks (weil wir Freunde sind)
Ich verrate dir ein Geheimnis, das mir mein Bankberater nie gesagt hat (weil er zu beschäftigt war, mir einen Kredit zu verkaufen): Nutze die Kreditkarte wie eine Debitkarte. Klingt komisch? Ist aber so. Du hast einen Dispo? Den ignorierst du einfach. Stell dir vor, dein Kreditkartenlimit ist nur eine nette Illusion. Du gibst nur das aus, was du auch auf deinem Girokonto hast. Dann zahlst du am Ende des Monats die Kreditkartenrechnung. Und Bumm: Du hast die Vorteile der Kreditkarte (Käuferschutz, Urlaubssicherheit), aber keine Schulden. Fühlt sich an wie Cheaten, oder?
Aber Vorsicht: Manche Debitkarten können genau das auch! Die neuen Debit-Visa-Karten haben manchmal sogar einen kleinen Käuferschutz. Informier dich kurz bei deiner Bank. Es ist wie eine Schatzsuche, nur langweiliger. (Und ohne Golddoublonen.)
Mein abschließender Kaffeeklatsch
Am Ende des Tages sind es nur Plastikstücke. Weder die Debit- noch die Kreditkarte machen dich reich. Aber sie können dich in den Ruin treiben, wenn du sie nicht respektierst. Respekt ist das Zauberwort!
Also, lächle deine Karte an, aber lass dich nicht von ihr anlächeln. Bleib der Boss über dein Geld. Und wenn du mal wieder an der Kasse stehst und fragst: „Debit oder Credit?“, dann denk an unsere kleine Plauderei hier. Du weißt jetzt, was du tust. Oder zumindest weißt du, wen du morgen anrufen kannst, um dich zu beschweren. (Spoiler: Deine Bank, nicht ich.)
Auf dass dein Konto niemals rot wird – und deine Kaffeekasse immer voll bleibt. Prost!