
Beste Kredite Für Hauskauf

Stell dir vor: Du sitzt mit einem Espresso in einem dieser hippen Café in Berlin-Mitte, die Blätter der Financial Times rascheln neben deinem Laptop, und plötzlich überkommt dich dieser eine Gedanke: „Ich will ein Haus.“ Kein WG-Zimmer mit Schimmel in der Ecke, keine befristete Miete in München, sondern vier Wände, in denen die Wände dir gehören – auch wenn die Bank sie noch eine Weile mitfinanziert.
Willkommen im Dschungel der Beste Kredite für Hauskauf. Klingt nach trockener Buchhaltung? Keine Sorge. Wir machen das hier wie einen entspannten Sonntagnachmittag – informativ, unterhaltsam und mit einem kleinen Schuss praktischer Magie.
Die Reise beginnt: Der erste Klick – und ein bisschen Schweiß
Wir wissen es alle: Der erste Blick auf die Immobilienpreise fühlt sich an wie der Sprung in einen eiskalten See. Aber keine Panik. Der Kauf eines Hauses ist wie ein gutes Rezept: die richtigen Zutaten, die richtige Reihenfolge, und am Ende schmeckt es fantastisch. Die erste Zutat? Deine Bonität. Klingt langweilig, ist aber dein VIP-Pass. Ohne sie geht nichts, aber mit ihr wird der Kredit plötzlich zu einem charmanten Tanzpartner.
Must Read
Pro-Tipp: Checke deinen Schufa-Score so früh wie möglich. Ein einziger Punkt mehr kann dir Zinsen sparen, mit denen du dir eine ganze Jahreslieferung Avocado-Toast leisten könntest. Ja, richtig gehört: Je sauberer deine Kreditakte, desto günstiger der Traum.
Die Banken: Von Brautwerbern und Einhörnern
Stell dir vor, du gehst auf einen Dating-Marathon. Die Sparkasse, die Deutsche Bank, die ING, oder eine dieser regionalen Genossenschaftsbanken, die dir noch den Namen deines Nachbarn kennt. Jede von ihnen wirbt mit einem Versprechen: „Ich gebe dir den besten Zins!“ – doch die Wahrheit ist: Es gibt nicht die eine beste Kredit, sondern den besten für deine Situation.

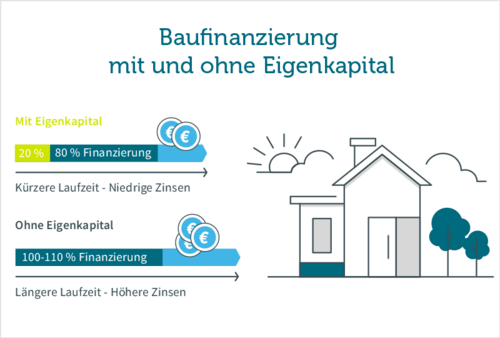
Ein kleiner Fun-Fact: In den Niederlanden gibt es eine Bank, die beim Hauskauf bis zu 100% des Kaufpreises finanziert – in Deutschland ist das eher selten. Hier gilt: Eigenkapital ist König. Faustregel? Mindestens 20% Eigenkapital plus Kaufnebenkosten (Makler, Notar, Steuern). Klingt nach viel? Ja. Aber denk dran: Die Miete, die du heute zahlst, ist das Eigenkapital von morgen – nur halt nicht für dich, sondern für deinen Vermieter. Lass das nicht zu.
Die Zinsfalle: Wie du den Schatz im Zinsdschungel findest
Zinsen sind wie das Wetter in Hamburg – sie ändern sich ständig und niemand hat den perfekten Regenschirm. Aber hier ist die gute Nachricht: Du musst kein Finanzmathematiker sein. Vergleiche, vergleiche, vergleiche. Nutze Online-Portale wie Check24 oder Interhyp (nur die Magie der Algorithmen), aber geh auch zu einem unabhängigen Kreditvermittler. Die kennen alle Tricks.
Eine kulturelle Referenz, die passt: In Schweden heißen diese Vermittler „Bolåneförmedlare“ – ein Wort, das klingt wie ein Brecher, aber eigentlich nur „Kreditvermittler“ bedeutet. In Deutschland nennen wir sie Finanzierungsberater. Wichtig: Frage nach dem effektiven Jahreszins – das ist die Zahl, die wirklich zählt. Alles andere ist oft nur Kulisse.
Die Tilgung: Weniger ist manchmal mehr – oder doch nicht?
Jetzt wird’s persönlich. Du hast den Kredit – herzlichen Glückwunsch! Aber wie tilgen? Die klassische Wahl: 1% oder 2% Anfangstilgung? Die Bank flüstert oft: „Nimm mehr, dann bist du schneller schuldenfrei.“ Klingt vernünftig. Aber stell dir vor, du hast plötzlich eine ungeplante Ausgabe – die neue Waschmaschine, das kaputte Auto oder ein spontaner Trip nach Lissabon. Wenn du zu hoch tilgst, lebst du wie ein Mönch. Mein Tipp: Starte mit 1% und erhöhe, sobald du Spielraum hast. Flexibilität ist moderner Lifestyle.
Praktischer Life-Hack: Lege einen Tilgungsplan mit einer jährlichen Sondertilgung fest (oft bis 5% der Kreditsumme). So kannst du in guten Jahren extra tilgen, ohne dich zu verschulden. Das ist wie ein Bauernregenschirm: praktisch, stylisch, und rettet dich im Regen.
Die kulturelle Brücke: Warum Häuser in Deutschland anders sind
Weißt du, was lustig ist? In Frankreich kaufen viele Familien ein Haus als „Résidence secondaire“ – als Zweitwohnsitz am Land. In Deutschland dagegen ist ein Haus oft die Lebensversicherung fürs Alter. Wir lieben den Bestand, die Substanz, den Keller mit Werkbank. Das ist unsere Kultur. Und genau deshalb solltest du nicht nur auf den Zins achten, sondern auch auf die Bausubstanz. Ein günstiger Kredit ist nichts wert, wenn das Dach nach zwei Jahren neu muss. Frage einen Gutachter, nicht nur den Makler. Das ist kein Luxus – das ist Selbstfürsorge für dein Geld.
Reflexion: Vom Kredit zum Zuhause
Zum Schluss eine kleine Atempause. Du sitzt in deinem zukünftigen Wohnzimmer – noch leer, die Wände duften nach Farbe. Keine Möbel, aber ein Gefühl von Ankommen. Der Kredit ist nicht dein Feind; er ist dein Partner im Tanz des Lebens. Jede monatliche Rate wird ein bisschen weniger schwer, je mehr du das Gefühl hast: Das hier ist mein Boden. Nächste Woche, wenn du an der Kasse stehst und überlegst, ob du das dritte Paar Sneaker kaufst, denk dran: Jeder Euro, den du sparst, ist ein Schritt näher an deinem Schlüssel. Und der beste Kredit für den Hauskauf? Das ist der, der dir ermöglicht, morgens länger im Bett zu liegen und zu wissen: Hier habe ich ein Zuhause. Nicht nur finanziert, sondern gefühlt. Und das ist der wahre Luxus im Alltag.