
Zinsen Von Kredit Berechnen
Stell dir vor, du hast eine Zeitmaschine. Du reist drei Jahre in die Zukunft und findest einen Geldschein auf der Straße. Super, oder? Aber was, wenn du dir heute Geld von der Bank leihst und in drei Jahren zurückzahlen musst? Dann wird aus dem geliehenen Betrag plötzlich ein viel größerer Betrag. Das ist der Zauber – oder besser gesagt, die Magie – der Zinsen. Keine Panik, das ist einfacher, als es klingt. Los geht’s!
Zinsen: Wie dein Geld auf einmal Kinder kriegt
Zinsen sind im Grunde die Miete, die du für das geliehene Geld bezahlst. Stell dir vor, du borgst dir von deiner Nachbarin, Frau Müller, einen Rasenmäher aus. Natürlich gibst du ihn irgendwann zurück. Aber wenn du ihn drei Wochen lang benutzt, findest du es fair, ihr eine Tüte Gummibärchen als Dank zu schenken. Die Bank ist wie Frau Müller, nur dass sie statt Gummibärchen Zinsen verlangt – und zwar jeden Monat, bis das Darlehen zurückgezahlt ist.
„Zinsen sind der Preis für Sofort-Haben-Wollen.“
Wenn du also einen Kredit von 1.000 Euro aufnimmst (das nennen wir den Kreditbetrag), und die Bank sagt: „Gib mir 5 % Zinsen pro Jahr“, dann bedeutet das: Du zahlst jedes Jahr 5 % von 1.000 Euro extra – also 50 Euro. Nach einem Jahr schuldest du 1.050 Euro. Nach zwei Jahren, wenn du nicht zahlst, werden die Zinsen auch auf die schon aufgelaufenen Zinsen berechnet. Das ist der berühmte Zinseszins. Plötzlich hat dein Geld kleine Zins-Babys, und die Babys kriegen selbst Babys. Klingt verrückt? Ist es auch.
Die drei Superhelden deiner Kreditberechnung
Um die Zinsen deines Kredits zu berechnen, brauchst du nur drei Zahlen. Die sind wie Superhelden:
- Kapital (K) – das geliehene Geld. (Dein Held mit der Geldbörse.)
- Zinssatz (p) – der Prozentsatz, den die Bank verlangt. (Der Bösewicht im besten Sinne.)
- Zeit (t) – wie lange du das Geld leihst, meist in Jahren. (Der Zeitspringer.)
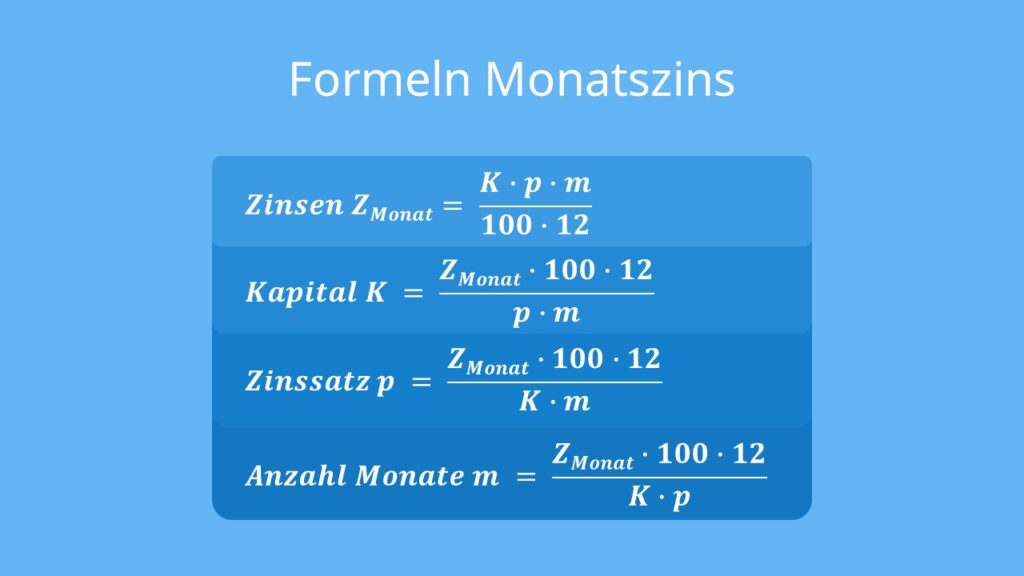
Die Formel ist so einfach wie ein Kuchenrezept: Zinsen = (K × p × t) / 100. Beispiel: Du leihst dir 2.000 Euro für 3 Jahre zu 4 % Zinsen. Dann rechnest du: (2.000 × 4 × 3) / 100 = 240 Euro Zinsen. Du zahlst also insgesamt 2.240 Euro zurück. Zack, fertig!

Achtung, Falle: Der effektive Jahreszins
Hier kommt der Knaller: Banken zeigen oft einen kleinen Zinssatz an, aber verstecken Gebühren. Der effektive Jahreszins ist der echte Preis inklusive aller Kosten. Stell dir vor, du bestellst ein Burger-Menü für 5 Euro, aber die Pommes kosten extra, das Getränk kostet extra, und das Serviertablett auch. Am Ende zahlst du 12 Euro. Genau so ist das mit dem effektiven Jahreszins. Vergleiche immer diese Zahl, nicht den kleinen, hübschen Lockzins!
„Der effektive Jahreszins ist der beste Freund des Kreditnehmers – hör auf ihn!“
Ein Tipp aus dem echten Leben: Wenn du einen Kredit für ein überlebenswichtiges Sofa oder einen absolut notwendigen neuen Fernseher aufnimmst, dann mach vorher eine kleine Rechnung. Nimm dein Smartphone, tipp die drei Superhelden-Zahlen ein, und schon siehst du, ob du am Ende noch Geld für Gummibärchen übrig hast.

Happy End: Du bist der Chef
Die Zinsen von Krediten zu berechnen ist kein Hexenwerk. Es ist eher wie Klavier spielen: Zuerst klingt es chaotisch, aber mit der einfachen Formel spielst du bald die schönste Melodie. Und denk dran: Jeder Kredit, den du aufnimmst, ist eine Einladung an dein zukünftiges Ich, ein bisschen mehr zu zahlen. Also mach dich schlau, rechne kurz nach, und lass dich nicht von blumigen Werbesprüchen blenden. Du hast die Macht. Und die einzigen Babys, die du haben willst, sind echte – keine Zinseszins-Babys!
Also, auf geht’s: Nimm einen Kredit, berechne die Zinsen, und werde zum Kredit-Zauberer deiner eigenen Finanzen. Deine Bank wird staunen – und du wirst lächeln. Versprochen.