
Wie Hoch Darf Der Kredit Sein
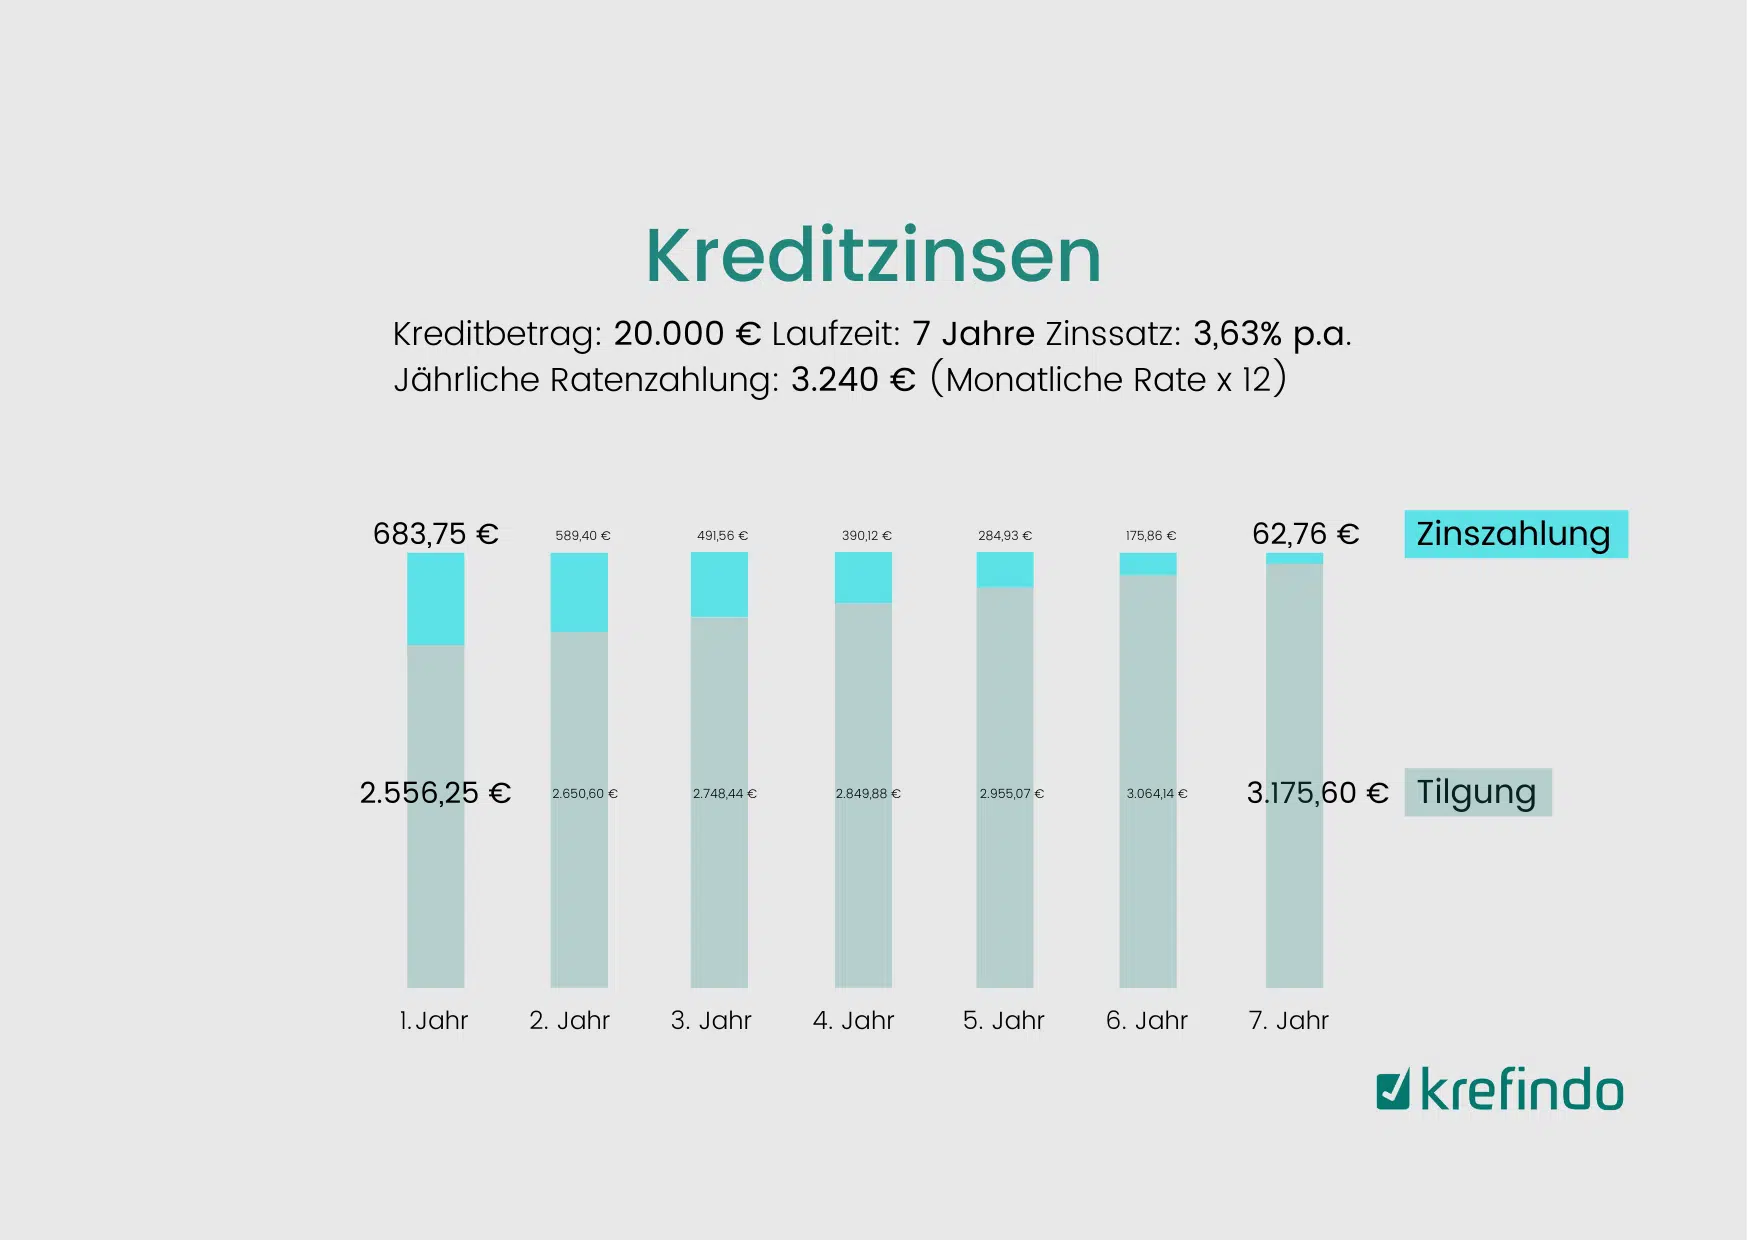
Stell dir vor: Du sitzt in deiner Lieblingsbar, der dritte Espresso Martini steht vor dir, und plötzlich ploppt diese Frage im Kopf auf: „Wie hoch darf der Kredit eigentlich sein?“ Klingt nach einem typischen Gedanken zwischen zwei Schlucken, oder? Keine Sorge – du bist nicht allein. Dieses kleine, aber mächtige Rätsel begleitet uns alle, wenn das Leben teurer wird oder der Traum vom neuen Sofa, dem Auto oder der eigenen Wohnung näher rückt.
Die goldene Regel: 30 Prozent – mehr nicht?
Fangen wir mit dem absoluten Klassiker an: Die 30-Prozent-Regel. Sie besagt, dass deine monatliche Kreditrate nicht mehr als 30 Prozent deines Nettoeinkommens betragen sollte. Klingt erstmal streng, ist aber ein echter Lebensretter. Stell dir vor, du verdienst 3.000 Euro netto – dann wären 900 Euro die Obergrenze. Klingt nach viel? Kommt darauf an. In München oder Berlin frisst die Miete locker die Hälfte, in ländlichen Regionen sieht’s freundlicher aus. Keine Sorge, das ist nur der Startpunkt. Die Banken lieben diese Zahl, aber dein Bauchgefühl sollte auch mitspielen.
Ein kleines, fun Fact am Rande: Die Deutschen sind Kredit-Weltmeister im Home-Office-Einrichten. Laut einer Studie von 2023 wurde jeder zweite Kredit für Möbel oder Technik aufgenommen – und das meistens spontan. „Hauptsache, der Schreibisch hat elektrische Beine“ – kennste, wa?
Must Read
Der „Haushaltscheck“: Dein persönlicher Finanz-Film
Bevor du losrennst und einen Kredit beantragst, mach einen Haushaltsplan. Ja, das klingt nach Langeweile, aber stell es dir wie einen Netflix-Film vor: Du bist der Regisseur, und die Ausgaben sind die Hauptdarsteller. Notiere deine Fixkosten (Miete, Strom, Streaming-Abos), variablen Kosten (Essen, Feiern, Chai-Latte) und vor allem: Was bleibt übrig? Wenn am Monatsende nur noch 200 Euro Luft sind, ist ein Kredit über 500 Euro Rate ein harter Brocken.
Ein genialer Trick aus der Etsy-Buddy-Community: Die „60/20/20“-Methode. 60 Prozent fürs Leben, 20 Prozent für Sparen oder Schulden, 20 Prozent für Spaß. Dann legst du deine Kreditrate in die „Spar- oder Schulden“-Box und voilà – du siehst sofort, ob’s passt. Fun Fact: Die Methode wurde von einem Finanzblogger erfunden, der ursprünglich Grafikdesigner war – deshalb sieht sie so hübsch aus.
Bonität – das magische Wort
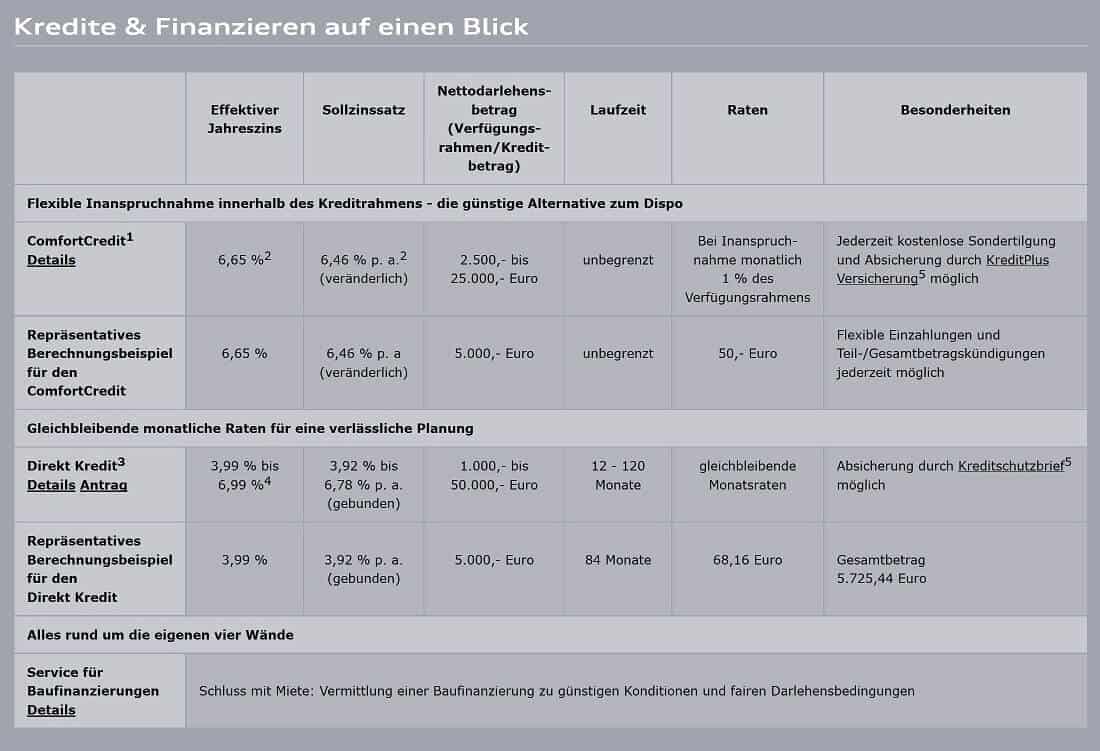
Banken schauen nicht nur auf dein Einkommen, sondern auch auf deine Bonität, also deine Kreditwürdigkeit. Das ist wie der Tinder-Profil deiner Finanzen: Schufa-Check, regelmäßige Einkünfte, keine negativen Einträge. Wenn dein Score gut ist, winkt die Bank mit niedrigen Zinsen. Ist er schlecht, wirst du aussortiert oder zahlst fürstlich. Ein kleiner Tipp: Ein Kredit über 10.000 Euro mag in der Theorie okay sein, aber deine monatliche Belastung sollte nie mehr als 40 Prozent deines Nettos fressen. Warum? Weil das Leben unerwartet kommt: kaputte Waschmaschine, spontaner Städtetrip oder die Brille, die plötzlich teurer wird als geplant.
Kultureller Einschub: In Deutschland wird oft mit dem Prinzip „Schulden sind böse“ großgezogen. Aber weißt du, was noch böser ist? Ein Leben ohne Investitionen in deine Zukunft. Lebe nicht zu sparsam, dass du vergisst zu leben. Ein Kredit für eine Weiterbildung oder das erste eigene Auto? Absolut empathisch. Ein Kredit für einen dritten Fernseher? Naja, überleg mal, ob du den wirklich brauchst.
Praktische Tipps für den Alltag (ohne Rotwein-Feier)
- Rechne mit Puffer: Deine Kreditrate sollte mindestens 10 Prozent unter dem liegen, was du dir gerade noch leisten könntest. So hast du Platz für spontane Freude.
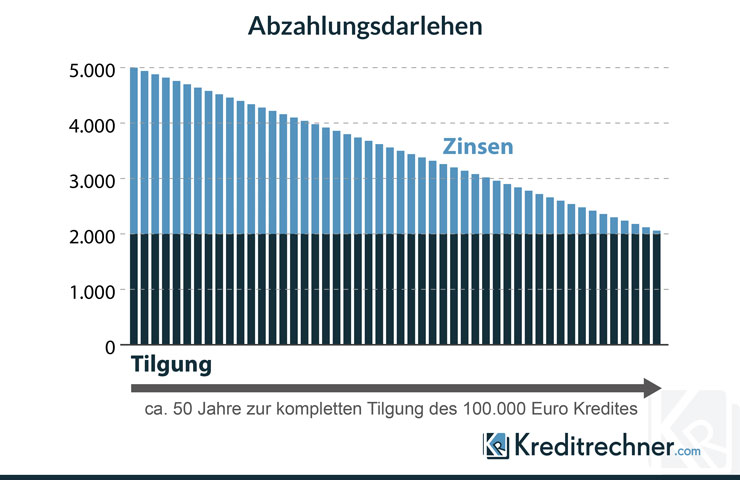
- Simuliere vorher: Viele Banken bieten Online-Rechner an. Gib deine Daten ein und lass dir anzeigen, wie sich eine Rate von 500 Euro auf dein Leben auswirkt. Klingt abstrakt – ist aber Gold wert.
- Frage nach dem Effektivzins: Der ist der wahre Boss. Nicht der Nominalzins, denn der hat Tücken. Wer die AGB nicht liest, wird von der Bank geliebt – aber nicht im guten Sinne.
Mein letzter Kredit: Ein Wendepunkt
Vor zwei Jahren habe ich selbst einen Kredit aufgenommen – für einen Umzug quer durchs Land. Fühlte sich an wie ein Seiltanz. Aber ich habe die 30-Prozent-Regel angewandt, den Haushalt gestrafft und festgestellt: Ein gut dosierter Kredit ist kein Feind, sondern ein Werkzeug. Wie ein scharfes Messer in der Küche: In den richtigen Händen entstehen Meisterwerke, in falschen Händen nur Schnittwunden.
Und jetzt? In der Kaffeepause. Deine Kollegen jammern über die Inflation, du lächelst – weil du weißt, wie weit dein Spielraum reicht. Die Frage ist nicht mehr: „Wie hoch darf der Kredit sein?“ Sondern: „Wie schnell kann ich ihn zurückzahlen und trotzdem am Wochenende ein gutes Glas Wein genießen?“
Dein Leben, deine Regeln. Nur mit einem klitzekleinen Finanz-Kompas an der Seite. Prost auf die klugen Entscheidungen.