
Voraussetzungen Für Einen Kredit
Also, stell dir vor: Mein Kumpel Tom, Mitte dreißig, guter Job, keine Schulden – dachte er zumindest – steht letzte Woche bei mir vor der Tür. Die Küche seiner Mietwohnung hat beschlossen, den Geist aufzugeben. Spülbecken undicht, Arbeitsplatte aufgequollen. Die Vermieterin zuckt nur mit den Schultern: „Selber schuld, Modernisierung ist Ihre Sache.“ Tom will also einen Kredit. 8.000 Euro. Fix. Er geht zur Bank, lächelt freundlich, und was passiert? Der Berater schaut ihn an, als hätte Tom gerade verlangt, die Bundesbank zu privatisieren. „Herr Tom, Ihre Bonität … da müssen wir nochmal reden.“
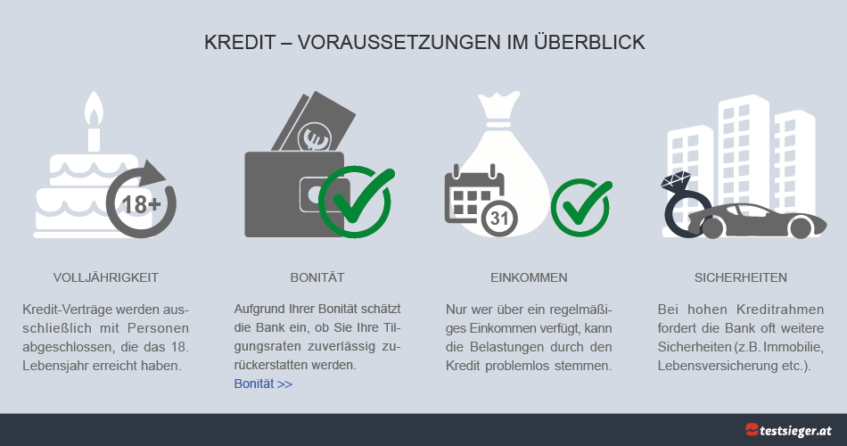
Und genau da sind wir auch schon im Kern des Themas: Voraussetzungen für einen Kredit. Die sind nämlich wie die Zutaten für ein gutes Omelett – fehlt eins, wird’s matschig. Und das Schöne: Du musst kein Finanzgenie sein, um sie zu verstehen.
1. Die Schufa – Dein unsichtbarer Zeuge
Die Schufa, das ist der Türsteher jeder Bank. Sagt sie „Nein“, kommst du nicht rein, auch wenn du noch so nett lächelst. Dieses Ding ist wie ein Zeugnis, das dich seit deiner ersten Handyrechnung verfolgt. Jede offene Rechnung, jeder gemahnte Betrag – die Schufa weiß Bescheid. Und die Bank fragt: „Darf ich mal in dein Zeugnis schauen?“
Also: Zahl deine Rechnungen. Klingt banal, aber du wärst überrascht, wie viele Leute eine 30-Euro-Klage wegen eines vergessenen Streaming-Abos haben. Ein negativer Schufa-Eintrag kann deinen Kreditwunsch in Sekunden killen. Und ja, ich weiß, das ist unfair – aber so läuft das in der Welt der Zinseszinsen.
2. Das Einkommen – Dein Sicherheitsnetz
Die Bank will wissen: Kannst du das Geld zurückzahlen? Sie ist ja nicht deine Oma, die dir mal 50 Euro leiht, weil „du bist ja ein guter Junge“. Nein. Sie will Nachweise. Gehaltsabrechnungen der letzten drei Monate, Arbeitsvertrag, manchmal sogar die letzte Steuererklärung. Hast du einen unbefristeten Vertrag? Gold wert. Bist du selbstständig? Dann lehn dich an – das wird eine Papier-Schlacht.
Aber Achtung: Dein Einkommen muss regelmäßig und ausreichend sein. Die Faustregel? Die monatliche Rate sollte nicht mehr als 30 bis 40 Prozent deines Nettoeinkommens fressen. Sonst denkt die Bank: „Der erstickt ja in Raten.“ Und das will keiner. (Ich schau dich an, Tom, mit deiner 800-Euro-Autofinanzierung!)

3. Die Sicherheit – Was hast du im Hintergrund?
Jetzt wird’s etwas technisch, aber bitte nicht wegklicken. Manche Kredite brauchen Sicherheiten. Das ist wie wenn du deinem Kumpel deine PlayStation abgibst, bis du ihm das Geld zurückzahlst. Die Bank liebt das. Immobilien, Lebensversicherungen, Autos – alles, was einen Wert hat, kann als Pfand dienen. Fehlt die Sicherheit, wird der Kredit teurer (höhere Zinsen) oder es gibt gar keinen.
Wer aber nur einen kleinen Konsumkredit will, kommt oft ohne Sicherheiten aus – die Bank setzt dann auf deine Bonität. Aber Vorsicht: Die Zinsen sind dann wie der Preis für einen späten Flug – hoch, weil das Risiko für die Bank größer ist.
4. Die Schufa (ja, nochmal) und der Rest
Ich weiß, ich wiederhole mich. Aber die Schufa ist so wichtig, dass ich fast ein eigenes Lied darüber schreiben könnte. „Schufa, du und ich, wir zwei – du entscheidest, ob ich kriege, was ich will, hey!“ Okay, lass gut sein. Neben der Schufa gucken Banken aber auch auf dein Alter (zu jung oder zu alt = schwieriger), deine Wohnsituation (Miete oder Eigentum) und sogar deinen Zahlungseingang auf dem Konto. Bist du oft im Dispo? Das hinterlässt Spuren.

5. Der Papierkram – Deine Bewerbungsmappe
Und dann, liebe Leserin, lieber Leser, kommt der Moment, in dem du denkst: „Ich will doch nur Geld für ein neues Sofa, nicht in den Vorstand der Deutschen Bank!“ Aber nein. Du brauchst: Personalausweis, Gehaltsabrechnungen, Kontoauszüge (oft der letzten 3 Monate), Nachweis über bestehende Kredite, manchmal eine Zweckbestimmung (wofür das Geld?). Ja, es nervt. Aber stell dir vor, die Bank würde einfach jedem Geld geben – die wäre schneller pleite als ein Dönerladen im Januar.
Die kleine Lektion von Tom
Tom hat übrigens den Kredit bekommen. Nach drei Tagen Telefonaten und einem Besuch bei seiner Hausbank. Was hat ihm geholfen? Er hat seine Schufa-Auskunft vorher online gecheckt (kostet 30 Euro, aber besser als 8.000 Euro Absage), seine Ausgaben runtergefahren (kein Disco-Besuch mehr in diesem Monat) und einen Minijob-Bürgen ins Spiel gebracht. Aber vor allem: Er hat vorbereitet.
Also, wenn du das nächste Mal an einen Kredit denkst – ob für die neue Küche, das Auto oder den Traumurlaub – denk an Tom und seine undichte Spüle. Die Voraussetzungen sind kein Buch mit sieben Siegeln. Sie sind eher wie eine Checkliste für einen Roadtrip: Tank voll, Reifen okay, Navi eingestellt. Fehlt eine Sache, wird’s teuer oder du kommst gar nicht erst los.
Und falls du dich fragst: Ja, ich habe Tom heute gefragt, ob er seine Küche schon repariert hat. Seine Antwort? „Nee, erstmal Pizza bestellen. Der Kredit war nur für den Kühlschrank.“ Manche lernen es nie. Aber du? Du hast jetzt die wichtigsten Infos. Geh raus und leihe dir Geld, aber mit Stil.