
Versicherung Als Student über 25

Also, stell dir vor: Du bist über 25, studierst vielleicht im fünften Anlauf was mit Medien oder Geschichte, und deine Kommilitonen sehen aus, als könnten sie deine kleinen Geschwister sein. Du trinkst deinen Kaffee schwarz, weißt, wo der günstigste Aldi ist, und hast schon drei abgebrochene Ausbildungen hinter dir. Aber dann kommt der Moment, der jeden Ü25-Studenten in die Knie zwingt: der Brief von der Krankenkasse.
„Herzlichen Glückwunsch, Sie sind jetzt zu alt für die Familienversicherung.“ Zack. Das fühlt sich an, als würde deine Mutter dir nach 25 Jahren sagen: „So, mein Schatz, ab heute kochst du dir deine Nudeln selbst.“ Und du stehst da mit deiner Instant-Tütensuppe und fragst dich: „Wie zur Hölle funktioniert das jetzt mit der Versicherung?“
Der Moment, in dem das „Studentendasein“ zur Falle wird
Du denkst vielleicht: „Ich bin Student, also passt das schon.“ Falsch. Die Krankenkasse sieht dich plötzlich nicht mehr als armen Schlucker mit zwei Vorlesungen und einem Minijob. Sondern als erwachsenen Menschen mit einem eigenen Einkommen. Und das, obwohl du dich von Nudeln mit Ketchup ernährst und deine Brille mit Klebeband reparierst. Es ist, als würde der Professor dir eine 1,0 geben, aber gleichzeitig sagen: „Netter Versuch, jetzt zahl mal 200 Euro im Monat.“
Die Sache ist: Als Student unter 25 bist du ein Sorgenkind – die Versicherung flüstert dir zu: „Ach, du bist noch so jung, das übernimmt Mami.“ Aber mit 25+ wirst du von heute auf morgen zum Selbstständigen im Geiste. Du bist plötzlich der „erwachsene Student“, der sich um seine eigene Absicherung kümmern muss. Es ist, als würdest du auf einer Party um Mitternacht plötzlich den Kellnerjob kriegen, obwohl du nur ein Bier bestellen wolltest.
Die große Versicherungs-Klatsche im Alltag
Stell dir vor, du wachst montags auf. Draußen regnet es, deine Heizung macht Geräusche wie ein sterbender Wasserkocher. Du hast Zahnschmerzen. Zack – richtiger Horror. Als Ü25-Student ohne passende Versicherung denkst du: „Vielleicht geht der Zahnschmerz von alleine weg? Vielleicht ist es nur Einbildung?“ Nein. Du schiebst den Gang zum Zahnarzt so lange auf, bis aus dem kleinen Loch ein VW-Käfer-Großes Problem wird.
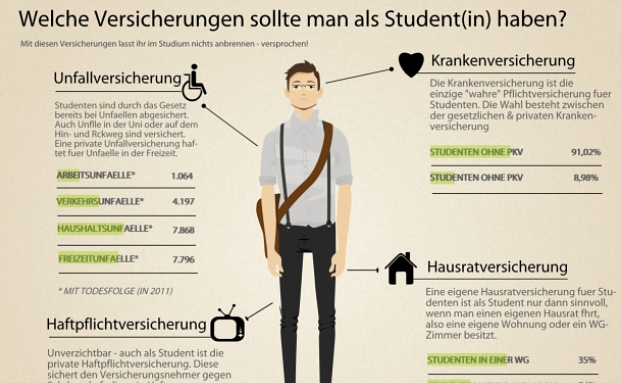
Und dann fällt dir ein: Du musst dich ja versichern. Aber wie? Die Krankenkasse sagt: „Okay, du bist jetzt über 25. Studententarif? Ja, den gibt’s. Aber du musst nachweisen, dass du nicht mehr als 520 Euro verdienst. Und nur bis zum 30. Semester.“ Du hörst das und denkst: „Ich studiere seit 8 Semestern und habe gerade mal meinen ersten Kaffee im Studentenwerk geschafft. Wie soll ich das alles checken?“
Die Rettung: Studententarif für „alte Hasen“
Es gibt sie tatsächlich, die speziellen Tarife für Ü25-Studenten. Denk an sie wie an den „Seniorenrabatt“ in der Mensa, nur mit weniger Würstchen und mehr Bürokratie. Du zahlst meistens einen Festbetrag, der irgendwo zwischen 110 und 130 Euro liegt – monatlich. Ja, das tut weh. Das ist so, als würdest du jeden Monat ein teures Abo für eine Streaming-Plattform abschließen, die du nie nutzt. Aber im Notfall ist sie Gold wert.
Aber Achtung: Haftpflicht und Hausrat sind die heimlichen Helden. Stell dir vor, du hast eine kleine Party (okay, es sind zwei Freunde und eine Flasche Billigwein) und aus Versehen kleckert jemand Rotwein auf den Teppich deines Vermieters. Boom – 500 Euro Schaden. Ohne Haftpflicht zahlst du das aus deinem Nudel-Budget. Mit Haftpflicht lachst du und sagst: „Kein Problem, das regelt die Versicherung.“ Es ist wie ein unsichtbarer Superheld, der dir die Cola aus der Hose holt, während du denkst: „Ich bin zu alt für den Scheiß.“
Der Finanz-Hack: So bleibst du entspannt
Ich gebe dir einen Geheimtipp: Melde dich rechtzeitig an. Nicht erst, wenn der Zahn schon auf der Zunge liegt. Du kannst dich sogar rückwirkend versichern lassen, aber das ist wie im Bus ohne Fahrschein erwischt zu werden: Es funktioniert einmal, beim zweiten Mal wird’s teuer.
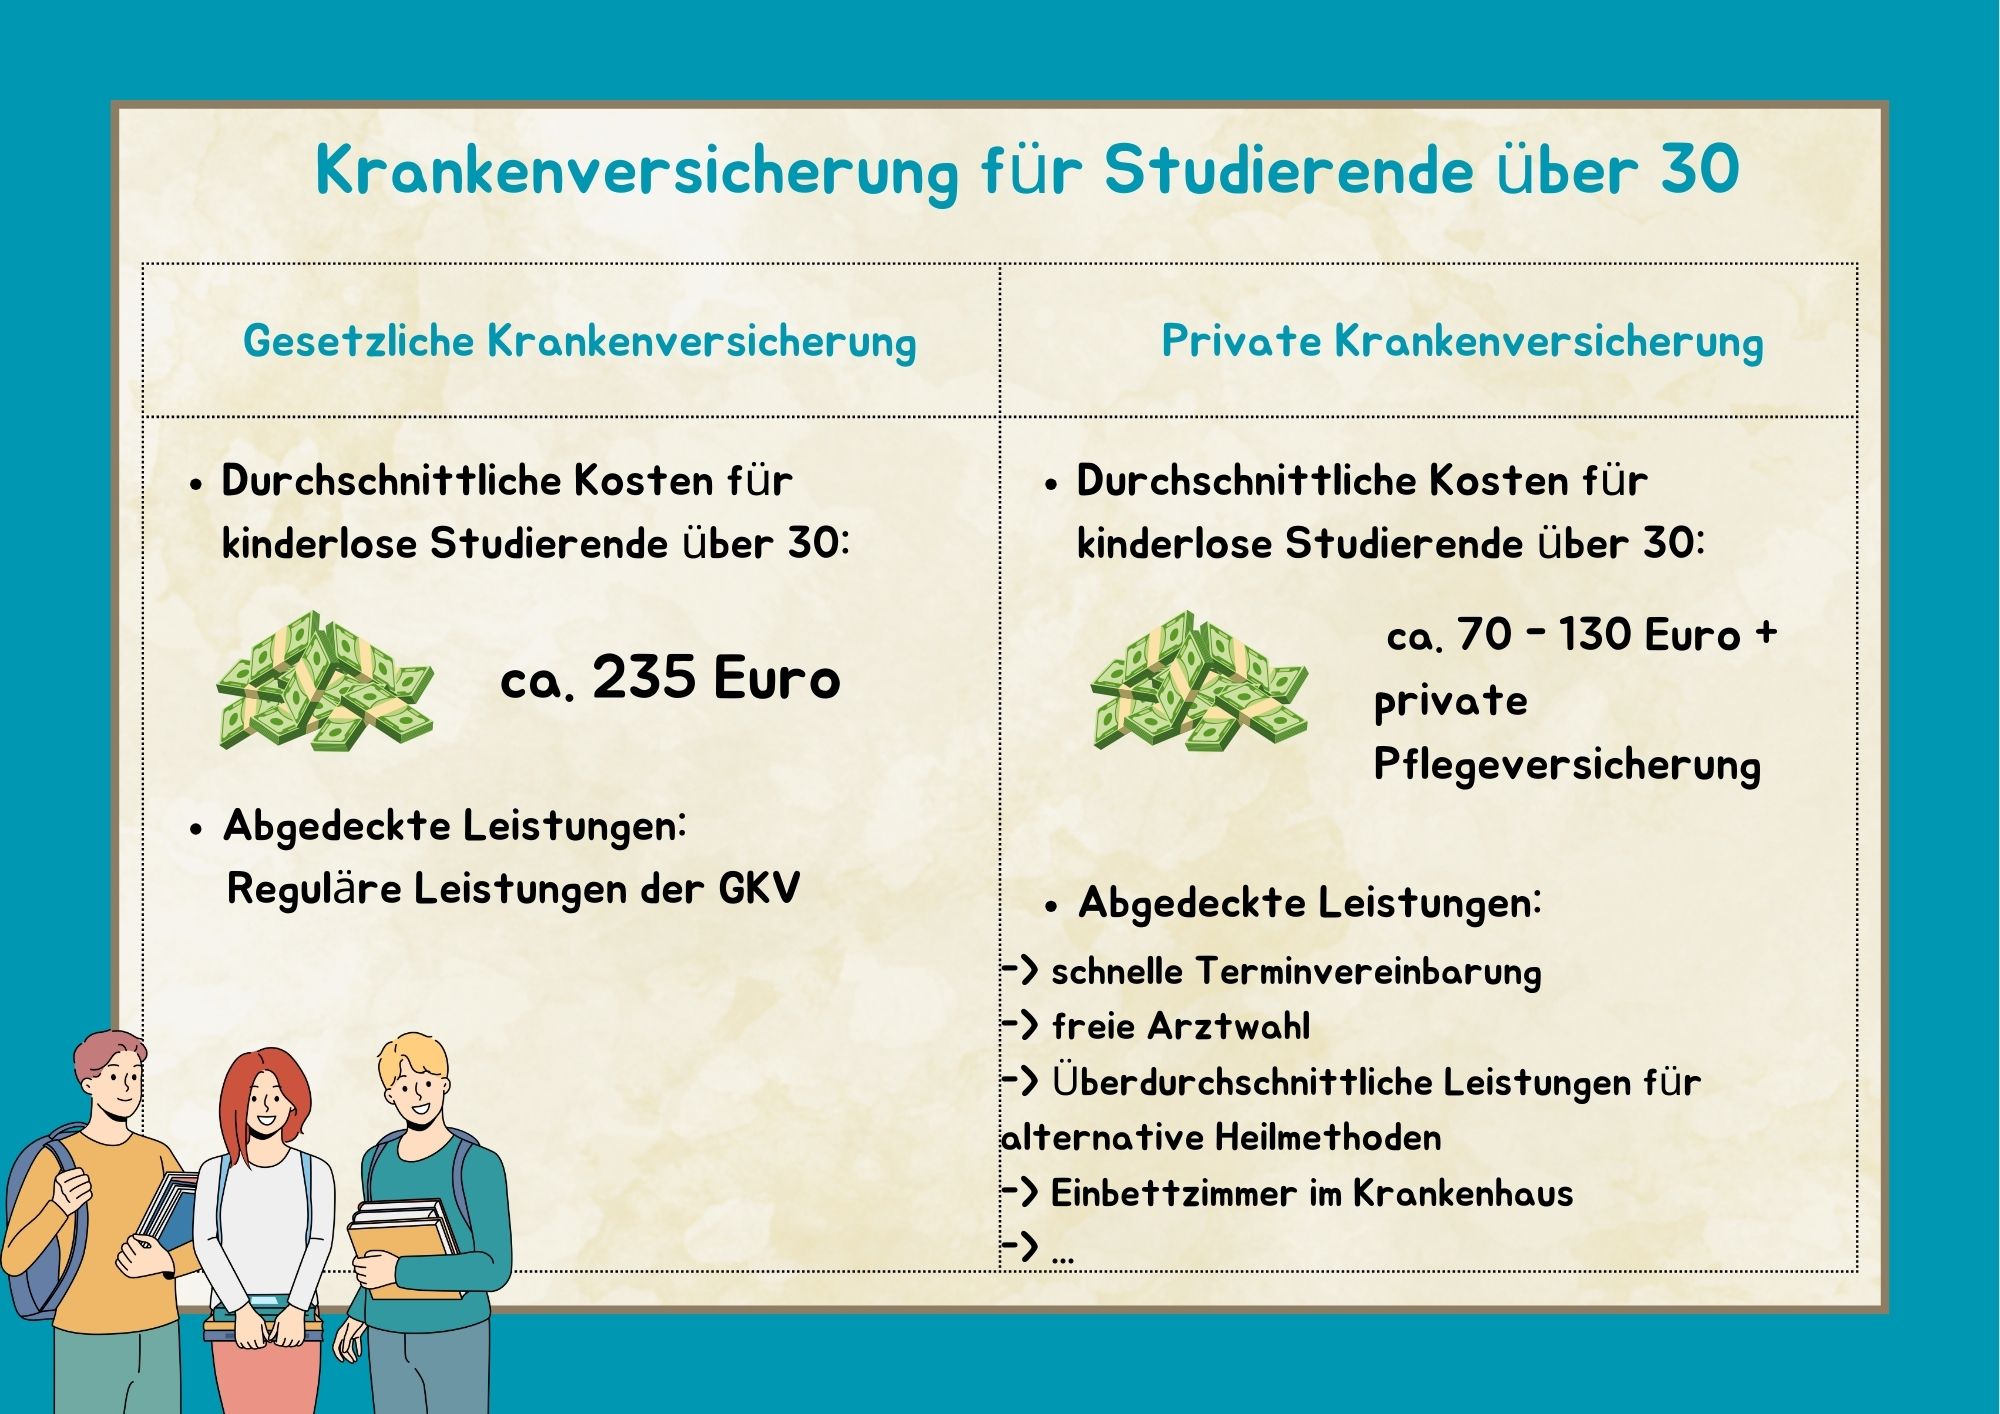
Mach es wie dein Onkel Werner im Ruhestand – nimm einen Zettel, schreib dir monatliche Fristen auf und vergleich alle Anbieter. Die gesetzlichen Kassen (wie AOK, TK) haben spezielle Studententarife, die günstiger sind als die freiwillige Versicherung. Und wenn du pech hast, bist du zu alt für den Studententarif – dann wird’s richtig lustig. Dann zahlst du 180 Euro plus. Das ist, als würdest du deine Semestergebühren mit Goldbarren bezahlen.
Und was ist mit der privaten Krankenversicherung?
Ah, die private Versicherung. Das ist wie ein Luxus-Sportwagen unter den Versicherungen. Toll, wenn du reich bist. Aber als Student über 25? Meistens eine Falle. Du denkst: „Ich bin jung, ich brauche keine Vorsorge.“ Falsch. Sobald du einmal privat versichert bist, kommst du nur schwer wieder raus. Stell dir vor, du bestellst im Restaurant das teuerste Steak, aber dann stellst du fest, dass du nur Taschengeld von Oma hast. Peinlich. Und teuer.
Fazit: Ab in die Versicherung, aber mit Humor
Also, liebe Ü25-Studenten: Versicherung ist nervig. Ja. Sie ist wie der zweite Teil einer Matheklausur, den keiner haben will. Aber du brauchst sie, sonst sitzt du irgendwann im Krankenhaus und denkst: „Hätte ich doch lieber den Studententarif genommen, statt mir von meiner Mitbewohnerin den Blinddarm rausnehmen zu lassen.“
Nimm die Sache mit einem Schmunzeln. Du schaffst das. Such dir einen Tarif, schließ ihn ab, und dann vergiss ihn – bis du ihn brauchst. Und wenn du das nächste Mal deine Beiträge überweist, stell dir vor, du kaufst dir ein Ticket für die Achterbahn „Erwachsensein“. Es ruckelt, es ist teuer, aber es macht irgendwie Spaß. Vor allem, wenn du nicht rausfliegst. Prost! 🍻