
Teilkasko Bis Zu Welchem Alter
Wer liebt es nicht, sorgenfrei zu fahren, ohne ständig an die nächste Panne oder einen Wildunfall zu denken? Genau deshalb entscheiden sich viele Autofahrer für eine Teilkaskoversicherung. Sie gibt ein gutes Gefühl, denn sie schützt vor unerwarteten Kosten, die schnell in die Hunderte gehen können.
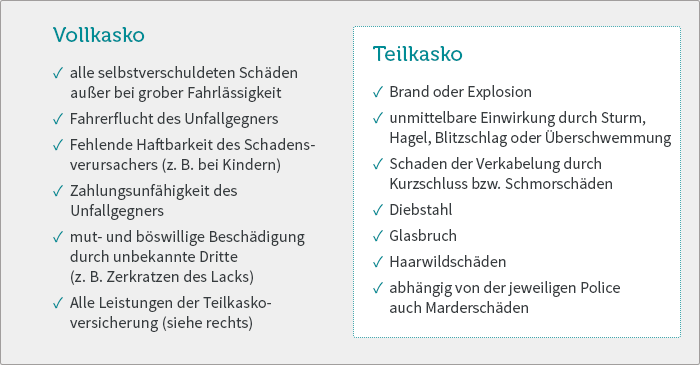
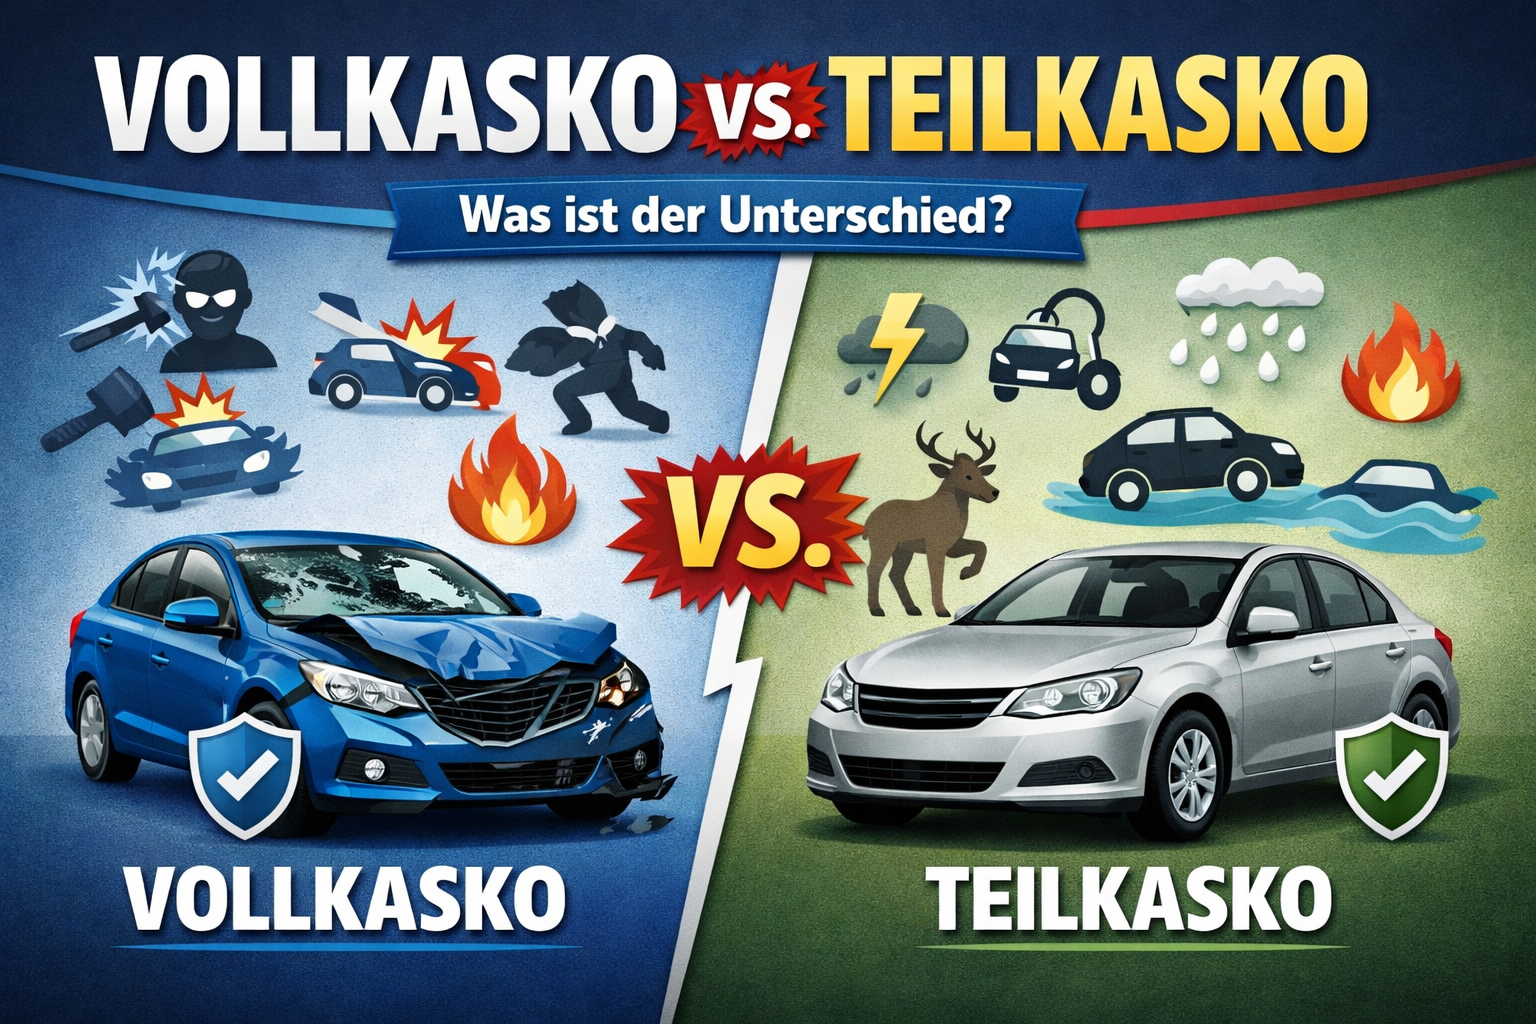
Die Teilkasko ist der kleine, aber mächtige Bruder der Vollkasko. Sie zahlt für Schäden, die von außen kommen: Brand, Diebstahl, Sturm oder ein Zusammenstoß mit einem Tier. Das Tolle ist, dass sie oft günstiger ist als die Vollkasko und dennoch den Alltag absichert.
Der größte Vorteil? Sie schützt Ihr Budget vor bösen Überraschungen. Wenn Ihnen ein Reh vors Auto springt, kostet die Reparatur schnell 2.000 Euro. Mit Teilkasko bezahlen Sie nur die Selbstbeteiligung, der Rest wird von der Versicherung übernommen. Für viele ist das die perfekte Balance zwischen Sicherheit und Kosten.
Ein klassisches Beispiel: Sie parken Ihr Auto in der Stadt, und ein umstürzender Baum beschädigt die Frontscheibe. Oder Ihr Wagen wird gestohlen, während Sie einkaufen. Auch Hagelschäden im Sommer sind ein typischer Teilkasko-Fall. In all diesen Situationen bewahrt Sie die Police vor finanziellen Verlusten.
Nun die entscheidende Frage: Bis zu welchem Alter ist eine Teilkasko noch sinnvoll? Viele glauben, dass sie nur für Neuwagen oder junge Fahrzeuge lohnt. Das ist ein Missverständnis: Auch bei älteren Autos kann sie Gold wert sein, besonders wenn der Restwert noch über 5.000 Euro liegt.
Praktisch gesehen: Ein zehn Jahre altes Auto, das noch 4.000 Euro wert ist, lohnt sich oft für Teilkasko. Der Grund: Reparaturen nach einem Wildunfall oder Glasbruch sind teurer als der Restwert. Ohne Versicherung müssten Sie den Totalschaden komplett selbst zahlen. Das tut richtig weh.
Ein guter Richtwert: Solange die jährliche Prämie weniger als 10 bis 15 Prozent des aktuellen Fahrzeugwerts beträgt, ist Teilkasko meist sinnvoll. Bei einem Auto mit 3.000 Euro Wert und einer Prämie von 300 Euro pro Jahr ist das noch okay. Sinkt der Wert jedoch unter 2.000 Euro, wird es oft unwirtschaftlich.
Ein weiterer Tipp: Prüfen Sie die Selbstbeteiligung. Bei älteren Autos lohnt sich oft ein höherer Eigenanteil (z. B. 300 Euro statt 150 Euro), weil das die Prämie senkt. Sie sparen so jedes Jahr Geld und sind dennoch gegen große Verluste abgesichert. Vergleichen Sie aber auch die Tarife – manche Versicherer sind bei älteren Fahrzeugen günstiger.
Wer sein Auto hauptsächlich für Kurzstrecken in der Stadt nutzt, sollte zur Teilkasko greifen. Wildunfälle sind in ländlichen Gegenden ein Dauerrisiko. Selbst wenn Ihr Auto nur 2.500 Euro wert ist: Ein Rehschaden kann den Wagen wirtschaftlich zerstören. Da ist die Deckung Gold wert.

Für Liebhaber von Oldtimern oder seltenen Modellen gilt: Diese Fahrzeuge haben oft einen hohen ideellen Wert. Hier ist Teilkasko ein Muss, auch wenn der Marktwert niedrig scheint. Zudem gibt es spezielle Tarife, die auf ältere Autos zugeschnitten sind. Fragen Sie danach!
Ein letzter Ratschlag: Passen Sie die Versicherung regelmäßig an den tatsächlichen Wert Ihres Autos an. Wenn das Fahrzeug älter wird, sinkt der Wert. Dann können Sie die Deckungssumme oder die Selbstbeteiligung anpassen. So zahlen Sie nie zu viel für den Schutz, den Sie wirklich brauchen.
Abschließend: Die Teilkasko ist kein Kinderspielzeug für junge Autos, sondern ein intelligenter Schutz für viele Fahrzeuge. Prüfen Sie einfach alle zwei Jahre, ob sie noch zum Fahrzeugwert passt. Dann genießen Sie das Fahren – ohne Sorgen, egal wie alt Ihr Wagen ist.