
Mastercard 3d Secure Code
Stell dir vor: Du bestellst um 2 Uhr nachts eine Tüte Gummibärchen. Alles läuft perfekt. Bis plötzlich Mastercard 3D Secure Code auftaucht. Dein Einkauf wird zur Verhörszene. Das ist kein Banking. Das ist Die Hard mit deinem Girokonto.
Eigentlich soll es uns schützen. Klingt vernünftig. In der Praxis ist es aber der digitale Hausarrest. Du gibst deine Kartendaten ein. Dann fragt die Bank:
"Sind Sie das wirklich? Beweisen Sie es!"Ich will nur Lakritz, keinen Geheimdienstcheck.
Warum hasst dich deine Kreditkarte?
Der Code kommt immer dann, wenn du es am wenigsten erwartest. Beim vierten Socken-Kauf im Monat? Kein Problem. Einmal ein Buch über Ziegenhaltung kaufen? 3D Secure schreit: "IDENTITÄTSDIEBSTAHL!" Es ist wie ein Wachhund, der den Postboten anbellt, aber den echten Einbrecher freundlich wedelnd hereinbittet.
Die Prozedur ist ein absurdes Theater. Du kriegst eine SMS mit einer Nummer. Die Nummer ist nur 30 Sekunden gültig. Du tippst wie ein Filmheld unter Zeitdruck. Einmal habe ich aus Versehen "Pizza" eingegeben. Trotzdem funktioniert. Das System ist durch Zufall steuerbar.
Das Passwort-Paradoxon
Manche Banken verlangen ein festes Passwort. Dafür musst du vorher ein separates Gerät aktivieren. Oder eine App. Oder einen Code aus einem Brief, den du nie bekommen hast. Ergebnis: Du verbringst 20 Minuten mit Login, nur um eine Packung Nudeln zu bestellen. Die Nudeln sind kalt, wenn der Kauf endlich klappt. Aber die Bank ist zufrieden: „Wir haben den Kunden geschützt. Vor was? Egal. Hauptsache geschützt.“
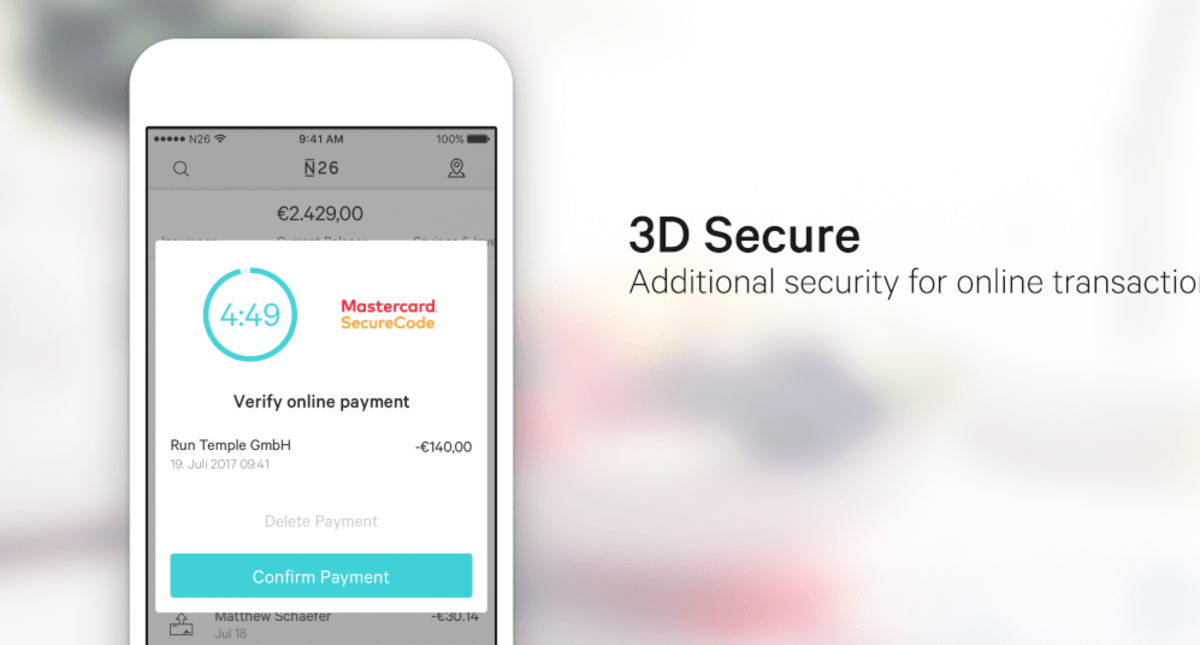
Ich habe eine unpopuläre Meinung: Der 3D Secure Code ist der nervigste Ersatz für ein gebrochenes System. Er ist wie ein Helm für einen Finger. Sicher, aber völlig übertrieben. Wir zahlen mit Karte, weil es schnell sein soll. Stattdessen kriegen wir eine Sicherheitsroutine, die länger dauert als das Ausdrucken einer E-Mail.
Die großen Helden der Sicherheit
Manchmal funktioniert der Code nicht. Dann kommt die Fehlermeldung:
"Transaktion abgelehnt. Bitte kontaktieren Sie Ihre Bank."Gratuliere! Jetzt darfst du mit einem Roboter-Telefon reden, der dich bittet, deine Stimme zu bestätigen. Du schreist: "ICH WILL NUR DIESE GELBEN GUMMIBÄRCHEN!" Der Roboter sagt: „Ihre Stimme wurde nicht erkannt. Bitte versuchen Sie es später erneut.“

Ich habe eine Theorie: Die Banken haben 3D Secure erfunden, damit wir wieder bar zahlen. Das ist ein Psychotrick. Sie wollen, dass wir genervt aufgeben. Und dann im Supermarkte ein Bündel Scheine auf den Tresen knallen. Bargeld ist wieder König – weil der digitale König zu doof ist, einen Kauf zu bestätigen.
Ein Plädoyer für das Chaos
Eigentlich liebe ich den Moment, wenn der Code endlich akzeptiert wird. Das Gefühl ist besser als ein Lottogewinn. Du denkst: „Ich habe gesiegt. Gegen die Maschine. Mit roher Gewalt meiner Tippgeschwindigkeit.“ Aber der Weg dahin ist eine Qual.
Also, liebe Mastercard: Können wir den 3D Secure Code bitte abschaffen? Oder ihn wenigstens so einfach machen wie: „Gib dein Geburtsdatum ein“ oder „Nenne deinen Lieblings-Gummibärchen-Geschmack“. Ich wäre bereit. Die Bank ist es nicht.
Bis dahin bestelle ich nur noch, wenn ich drei freie Stunden habe und einen starken Kaffee. Und ja, ich werde weiterhin gegen den Code ankämpfen. Denn nichts hält einen Menschen mehr auf als eine 30-Sekunden-SMS, die er verpasst hat. Das ist kein Schutz. Das ist eine Comedy-Show. Und ich bin der Hauptdarsteller.