
Leasing 99 Euro Inkl Versicherung
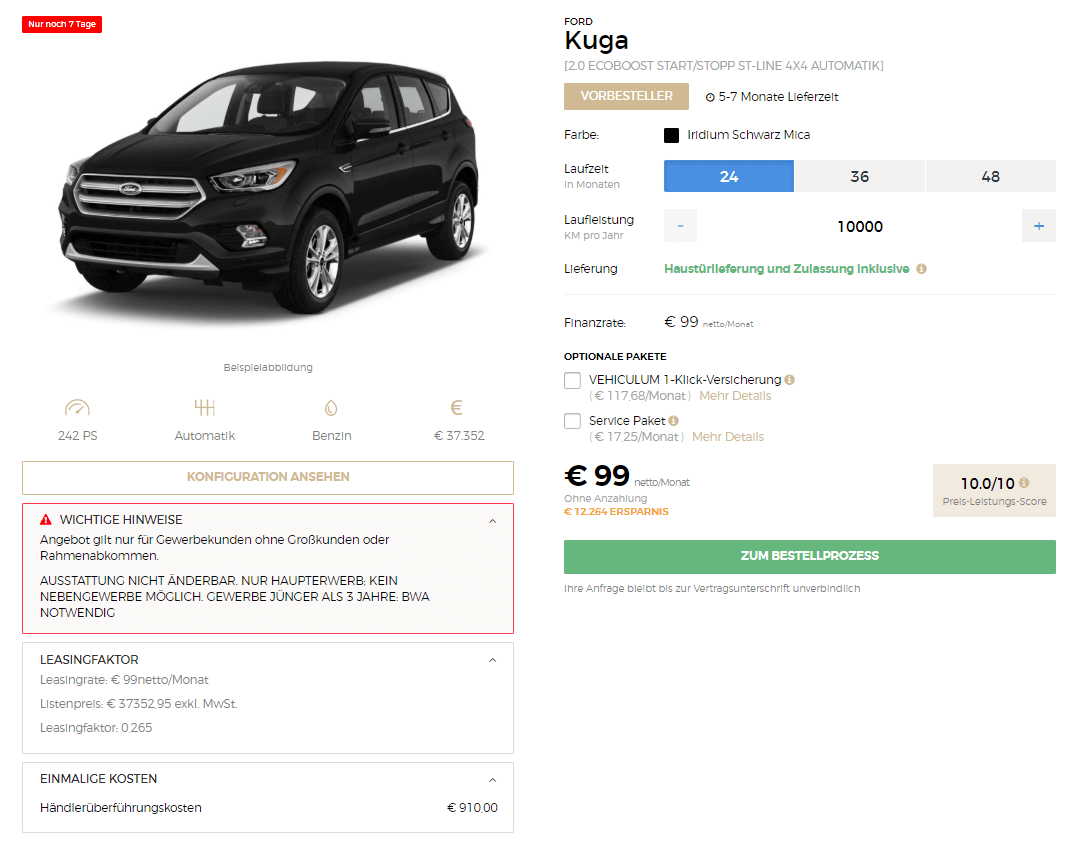
Okay, lass uns mal ehrlich sein: Wer hat nicht schon mal von diesem magischen Satz geträumt? „Leasing 99 Euro inklusive Versicherung.“ Das klingt fast so, als hätte jemand den Heiligen Gral der Autowelt gefunden. Oder? Setz dich, schnapp dir deinen Kaffee, und lass uns mal genau hinschauen. Spoiler: Es ist nicht ganz so einfach, aber auch nicht so kompliziert, wie die Banken es dir weismachen wollen.
Was steckt hinter den 99 Euro?
Also, stell dir vor: Du gehst durch die Stadt, siehst ein schnittiges Auto im Schaufenster – und da steht es: „Leasing ab 99 Euro inkl. Versicherung.“ Dein erster Gedanke? „Dip, das ist ja günstiger als mein Monatsticket!“ Mein zweiter Gedanke war: „Was für ein Haken verbirgt sich dahinter? Sind die Räder aus Pappe?“ Keine Sorge, die Branche hat sich was dabei gedacht. Meistens handelt es sich um Kleinstwagen oder E-Autos der Einstiegsklasse – perfekt für die Stadt, aber kein Panzer für die Autobahn. Und die 99 Euro? Das ist oft der Nettobetrag vor Steuern, und die Versicherung ist meist eine Teilkasko mit ordentlicher Selbstbeteiligung. Klingt trotzdem verlockend, oder?
Inklusive Versicherung – aber welche?
Hier wird es spannend. „Inklusive Versicherung“ klingt, als ob dir jemand einen Bodyguard fürs Auto schenkt. In Wahrheit ist es oft eine Paketlösung vom Leasinggeber oder Händler. Du zahlst quasi einen monatlichen Fixbetrag – und darin sind Leasingrate, Kfz-Haftpflicht, Teilkasko und manchmal sogar Vollkasko enthalten. Aber: Die Selbstbeteiligung ist oft happig. Stell dir vor, du kratzt den Lack an einer Laterne – und zahlst die ersten 500 Euro selbst. Ja, genau. Also: Vorsicht vor versteckten Klauseln! Frag immer: „Was ist wirklich abgedeckt? Und was passiert bei einem Wildunfall?“
Must Read
Ein Freund von mir – nennen wir ihn Kevin – hatte genau so ein Angebot. Er unterschrieb, weil der Preis so verführerisch war. Drei Monate später: Ein Stein fliegt gegen die Windschutzscheibe. Die Reparatur? 600 Euro. Die Versicherung im Paket zahlte nur 300 Euro. Kevin war sauer. Tja, das Kleingedruckte, Leute. Das Kleingedruckte ist kein Vorschlag, es ist das Gesetz.
Für wen lohnt sich das wirklich?
Du bist Student? Fährst nur in der Stadt? Oder bist du jemand, der einfach kein Bock auf Adminkram hat? Dann könnte 99 Euro Leasing inklusive Versicherung dein Ding sein. Warum? Weil du eine All‑in‑Bequemlichkeit bekommst. Keine Diskussionen mit der Versicherung über die Beitragshöhe, kein Ärger mit der Werkstatt – der Händler oder Leasinggeber regelt das alles. Das ist wie ein Flatrate‑Auto für die Hosentasche. Na ja, fast.
Aber Achtung: Wenn du viel Kilometer fährst, ein großes Auto brauchst oder auf dem Land lebst, wo die Wildschweine in Rudeln unterwegs sind – dann wird das 99‑Euro‑Paket schnell zur Falle. Denn die Kilometerpauschale ist meist niedrig. 10.000 Kilometer im Jahr klingt viel? Falsch gedacht! Das sind etwa 27 Kilometer am Tag. Wenn du täglich zur Arbeit pendelst, bist du schnell drüber – und dann zahlst du pro Mehrkilometer locker 10 bis 15 Cent extra. Das summiert sich schneller als dein Kaffee am Morgen.
Der „Haken“ hinter dem Schnäppchen
Jetzt kommt der Teil, den die Werbung nicht zeigt: Die Anzahlung. Oft steht da „Leasing ab 99 Euro“ – aber erst nach einer Anzahlung von 2.000 oder 3.000 Euro. Klingt immer noch günstig? Rechne mal: 3.000 Euro Anzahlung plus 36 Monate á 99 Euro = knapp 6.500 Euro. Dafür bekommst du auch einen ordentlichen Gebrauchtwagen, der dir gehört. Beim Leasing hast du am Ende – Überraschung! – gar nichts. Kein Auto, kein Geld, nur schöne Erinnerungen. Und vielleicht eine Nachforderung wegen Überfahrung der Kilometer oder Lackschäden.
Aber: Wenn du nie ein Auto kaufen willst, immer das neueste Modell fahren möchtest und keine Scheu vor Verträgen hast, ist das trotzdem eine super Sache. Denk dran: Das ist wie ein Abonnement für ein Auto – wie Netflix, nur auf vier Rädern und mit mehr Verantwortung.
Praktische Tipps, damit du nicht auf die Nase fällst
Okay, ich geb dir meine Geheimwaffen mit:
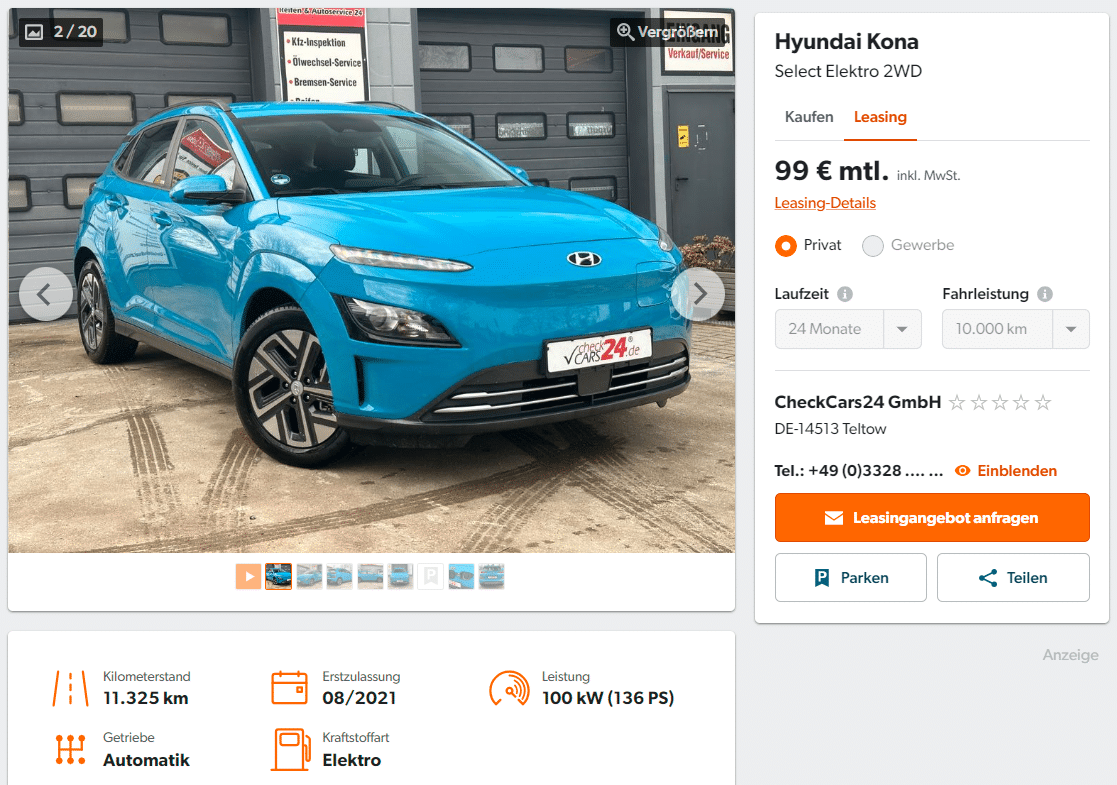
1. Vergleiche die Gesamtkosten. Nicht nur den Monatsbetrag. Frage nach Anzahlung, Überführungskosten, und ob die Versicherung wirklich alles abdeckt (inklusive Glasbruch, Diebstahl, Wildschaden).
2. Lies das Kleingedruckte. Ich weiß, es ist langweilig. Aber ein Freund von mir las nicht und landete mit einer Selbstbeteiligung von 1.000 Euro. Autsch.
3. Rechne deine Kilometer aus. Fährst du mehr als 10.000 km im Jahr? Dann nimm ein Angebot mit 15.000 km. Es kostet vielleicht 120 Euro im Monat, aber du schläfst ruhiger.
4. Frag nach der Werkstattbindung. Viele Pakete zwingen dich zu bestimmten Werkstätten. Das kann teuer sein, wenn die Werkstatt weit weg ist oder einen schlechten Ruf hat.
Fazit: Champagner oder Wasser?
Leasing für 99 Euro inklusive Versicherung? Es ist nicht der Champagner, aber auch kein Leitungswasser. Es ist eher ein Prosecco aus dem Supermarkt – schmeckt gut, sieht chic aus, aber bei genauerem Hinsehen fehlt die Tiefe. Für den Stadtflitzer oder den Zweitwagen ist es eine Granate. Für die große Familienkutsche oder das
Langstreckenmonster? Eher nicht. Aber hey: Wenn du mit offenen Augen rangehst, kannst du echt sparen. Und du ersparst dir den Stress, eine Versicherung zu suchen, einen Kredit aufzunehmen oder über Reparaturkosten zu grübeln. Klingt das nicht nach einem guten Deal? Na dann, schnapp dir die Schlüssel – aber lies vorher die AGBs, Schwester!
Cheers, dein Kumpel aus der Leasing‑Welt.