
Korridorpension Was Ist Das
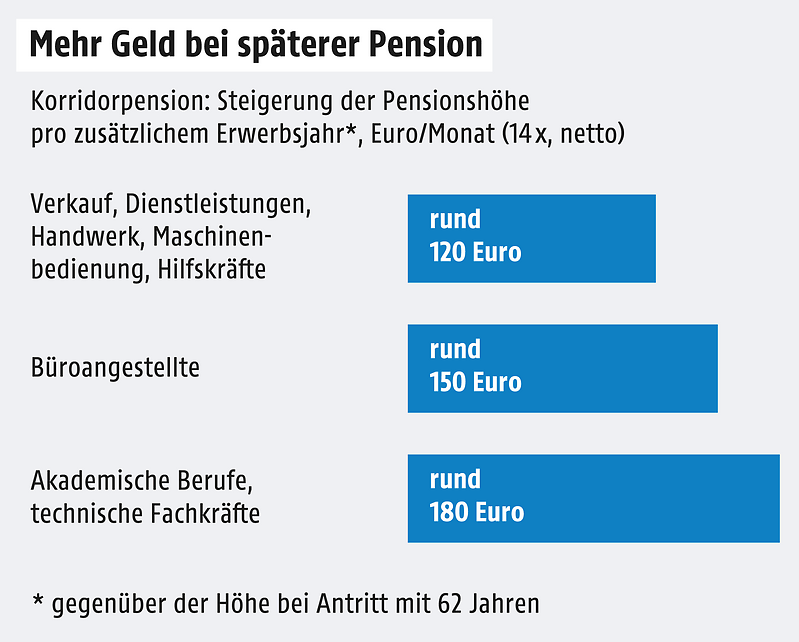
Stell dir vor, du hast deine gesetzliche Rente schon sicher – aber du willst mehr vom Leben, ohne bis zur Rente zu warten. Genau hier kommt die Korridorpension ins Spiel: ein cleveres Modell, das in Österreich und einigen anderen Ländern immer beliebter wird. Es ist kein Standard‑Rentensystem, sondern eine flexible Brücke zwischen Job und Ruhestand.
Der Name klingt technisch, aber das Prinzip ist simpel: Du reduzierst deine Arbeitszeit auf etwa 20 bis 30 Stunden pro Woche, während du bereits eine Teilrente kassierst. Der „Korridor“ bezieht sich auf den Zeitraum zwischen dem frühestmöglichen und dem regulären Pensionsantritt – meist fünf bis sieben Jahre. Das Ziel? Dir die Wahl zu lassen, wie du langsamer in den Ruhestand gleitest, statt schlagartig aufzuhören.
Der größte Vorteil? Du bleibst aktiv und sozial vernetzt, was Studien zufolge das Risiko für Altersdepression senkt. Gleichzeitig kannst du deine Rente aufbessern, denn jeder weitere Arbeitstag zahlt in die höhere spätere Pensionsberechnung ein. Und finanziell ist es oft klüger als ein kompletter Frührenten‑Ausstieg.
Ein konkretes Beispiel: Du bist 60 und könntest mit 63 in die volle Rente gehen. Stattdessen reduzierst du deine Stelle auf 50% – dein Arbeitgeber zahlt weiterhin Beiträge, und du bekommst 40% deiner Vollrente sofort ausgezahlt. Du hast also 50% Lohn plus 40% Teilrente – das ergibt ein stabiles Einkommen, ohne deine spätere Rente massiv zu kürzen.
Warum ist das populär? Weil es das Beste aus zwei Welten vereint: Du genießt mehr Freizeit, ohne finanziell in ein Loch zu fallen. Zudem hilft es dem Arbeitsmarkt, weil Fachkräfte länger teilweise verfügbar bleiben. Unternehmen schätzen das, da sie Erfahrung halten, ohne Vollzeitgehälter zu zahlen.
Natürlich gibt es Voraussetzungen: Du musst die Altersgrenze für die Frühpension erreicht haben und eine bestimmte Anzahl an Versicherungsjahren vorweisen. In Österreich liegt die Grenze für den Korridor meist fünf Jahre vor dem Regelalter (also etwa 60 für Frauen, 62 für Männer, Stand 2024). Ein Gespräch mit der Sozialversicherung ist unverzichtbar.

Ein kleiner Haken: Deine spätere Vollrente wird leicht gekürzt, da du weniger Beitragsjahre voll einzahlst. Aber die Teilrente gleicht dies oft aus, und du hast flexiblere Lebensjahre. Viele Arbeitnehmer berichten, dass die gewonnene Lebensqualität jede finanzielle Einbuße wert ist.
Praktisch umsetzbar ist das Modell, wenn dein Arbeitgeber zustimmt – und das ist leider nicht selbstverständlich. Du brauchst einen Partner im Betrieb, der Teilzeit in der Altersphase ermöglicht. Ein offenes Gespräch mit deinem Chef über Wissenstransfer und Mitarbeiterbindung kann Türen öffnen.
Zusätzliche Vorteile? Ja: Viele Länder verknüpfen die Korridorpension mit Steuervergünstigungen. Der Teilrenten‑Zuverdienst wird oft niedriger besteuert als Vollzeiteinkommen. Außerdem kannst du in dieser Phase nebenbei ein kleines Business starten oder dich ehrenamtlich engagieren – ohne Druck.
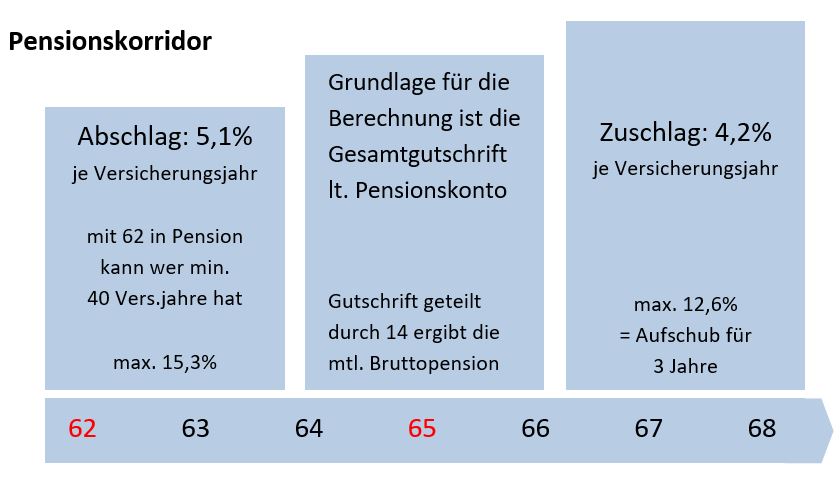
Denk daran: Die Regeln ändern sich regelmäßig. Was heute gilt, kann morgen anders sein. Schaue jedes Jahr auf die aktuellen Pensionsanpassungen deines Landes. Ein Finanzberater mit Spezialisierung auf Altersvorsorge ist Gold wert – er berechnet genau, ob die Korridorpension für deine Steuerlage sinnvoll ist.
Fazit: Die Korridorpension ist für alle, die einen weichen Übergang in den Ruhestand wollen – aber nicht blind in die Teilzeitfallen tappen möchten. Probier es aus: Berechne online mit einem Pensionsrechner, wie viel du monatlich bekämest. Viele Rentenversicherungen bieten kostenlose Tools dazu.
Der Trend geht klar zur Flexibilisierung – warum also nicht auch beim Renteneintritt? Du hast dein Leben lang gearbeitet, jetzt darfst du selbst bestimmen, wie langsam du vom Vollgas in die Gemütlichkeit schaltest. Mach den ersten Schritt: Informiere dich noch heute bei deiner Rentenkasse.