
Kann Man Online Ein Konto Eröffnen
Es ist drei Uhr nachts. Du liegst im Bett, scrollst durch Instagram, und plötzlich trifft es dich: Ich brauche ein neues Konto. Keine Ahnung warum. Vielleicht für den Urlaub, fürs Sparen oder einfach, weil die alte Hausbank sich anfühlt wie ein Relikt aus den Neunzigern. Früher wäre das ein Drama gewesen – Termin beim Filialleiter, Unterschriftenmappe, Nettogepräge. Heute? Heute heißt die Antwort: Kann man online ein Konto eröffnen? Ja, kann man. Und zwar so easy, dass du es zwischen zwei Tassen Kaffee erledigst.
Vom Sofa aus zum Girokonto
Die gute Nachricht: Du brauchst kein Sakko und keine Schale mit Kamillentee im Hintergrund. Die digitale Kontoeröffnung funktioniert per App oder Website. Die schlechte Nachricht? Es gibt ein paar Haken, die man kennen sollte, bevor man blind drauflos klickt. Aber keine Sorge – wir machen das hier locker. Stell dir vor, du bestellst Pizza, aber statt Essen bekommst du eine IBAN. Klingt absurd? Ist aber nah dran.
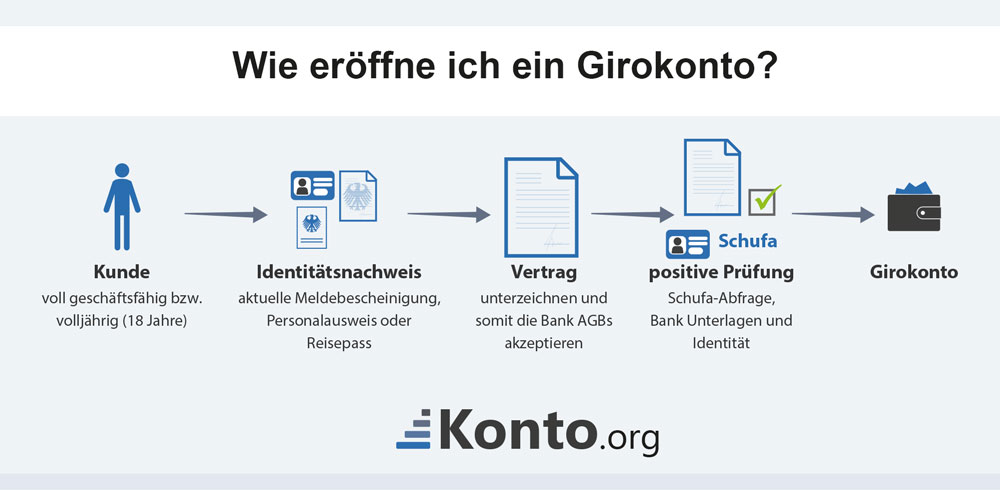
Die meisten Banken verlangen heutzutage nur noch: Personalausweis (oder Reisepass), ein Smartphone mit Kamera und ein bisschen Geduld. Das Herzstück ist das Video-Ident-Verfahren. Du hältst dein Gesicht in die Handykamera, ein freundlicher Mitarbeiter (oder eine KI) nickt, und zack – Konto eröffnet. Fakt: Zehn Minuten dauert das im Schnitt. Manchmal sogar schneller, als deine Avocado zu toasten.
Die Legitimation: Dein persönlicher TikTok-Moment
Erinnere dich an die Selfie-Phase von 2015. Bei der Kontoeröffnung fühlst du dich kurz wie ein Influencer. Du hältst den Ausweis neben dein Ohr, drehst den Kopf nach links, nach rechts – „Bitte lächeln“ wird nicht gesagt, aber es hilft. Witzig, oder? Vor zwanzig Jahren war Bankkontakt ein feierlicher Akt. Heute ist es ein digitales Fotoshooting. Praktischer Tipp: Mach das bei gutem Licht. Nichts ist peinlicher, als wenn die App dich im Halbdunkel abweist, weil sie dein Kinn nicht erkennt. Wie bei schlechtem Netflix-Licht.
Es gibt mittlerweile auch das eID-Verfahren mit dem neuen Personalausweis. Du hältst die Karte ans Handy, gibst eine PIN ein – Boom. Kein Video, kein Smalltalk. Perfekt für Introvertierte. Aber Vorsicht: Nicht jeder Ausweis hat das freigeschaltet. Check vorher, sonst stehst du da wie beim Arzt ohne Versichertenkarte.
Was brauchst du wirklich?
Die Angebote sind vielfältig wie eine Instagram-Shopping-Seite. Von der klassischen Filialbank mit Online-Zugang bis zur rein digitalen NEO-Bank wie N26, DKB oder Revolut. Letztere locken oft mit gratis Kontoführung, kostenlosen Bargeldabhebungen und hübschen Apps. Klingt verlockend? Ja. Aber lies das Kleingedruckte. Manche verlangen monatliche Gebühren ab einem bestimmten Gehalt. Andere haben kein Filialnetz – Bargeld einzahlen wird dann zum Hindernislauf.
Kulturelle Referenz: Kennst du das Gefühl, wenn du in Berlin in einen Späti gehst und der Döner plötzlich 8 Euro kostet? So ähnlich ist es mit Überraschungsgebühren. Manche Banken verlangen für Kreditkarten plötzlich 10 Euro im Monat – und du dachtest, es sei kostenlos. Mein Tipp: Vergleiche wie beim Streaming-Abo. Welche Leistungen brauchst du wirklich? Bargeld? Apple Pay? Dispo? Nicht mehr, nicht weniger.
Die Psyche der Sofa-Bankiers
Eine Umfrage (ja, die gibt es wirklich) zeigt: 78% der Deutschen haben in den letzten drei Jahren mindestens ein Konto online eröffnet. Der Rest? Die, die immer noch zur Filiale gehen, weil sie glauben, dass das Internet in der Bank aus Sicherheitsgründen abgeschaltet ist. Spaß beiseite. Die Angst vor Datendiebstahl ist real, aber die Technik ist heute verdammt sicher. Deine VISA-Karte ist sicherer als dein Handy-Passwort. Fun Fact: 2023 wurden über 90% aller Video-Ident-Prozesse erfolgreich abgeschlossen. Die 10%? Meist, weil jemand die Nase gepierct hatte und das Gesicht nicht mit dem Ausweisbild übereinstimmte. Also: Vorher überlegen, ob du neu aussiehst.
Die besten fünf Minuten deines Wochenendes
Wenn du dich traust, mach einen Plan: Wochentag, Vormittag, Kaffee in der Hand, Laptop aufgeklappt. Oder Sonntagabend, wenn die Vorfreude auf Montag minimal ist. Die Schritte sind einfach:
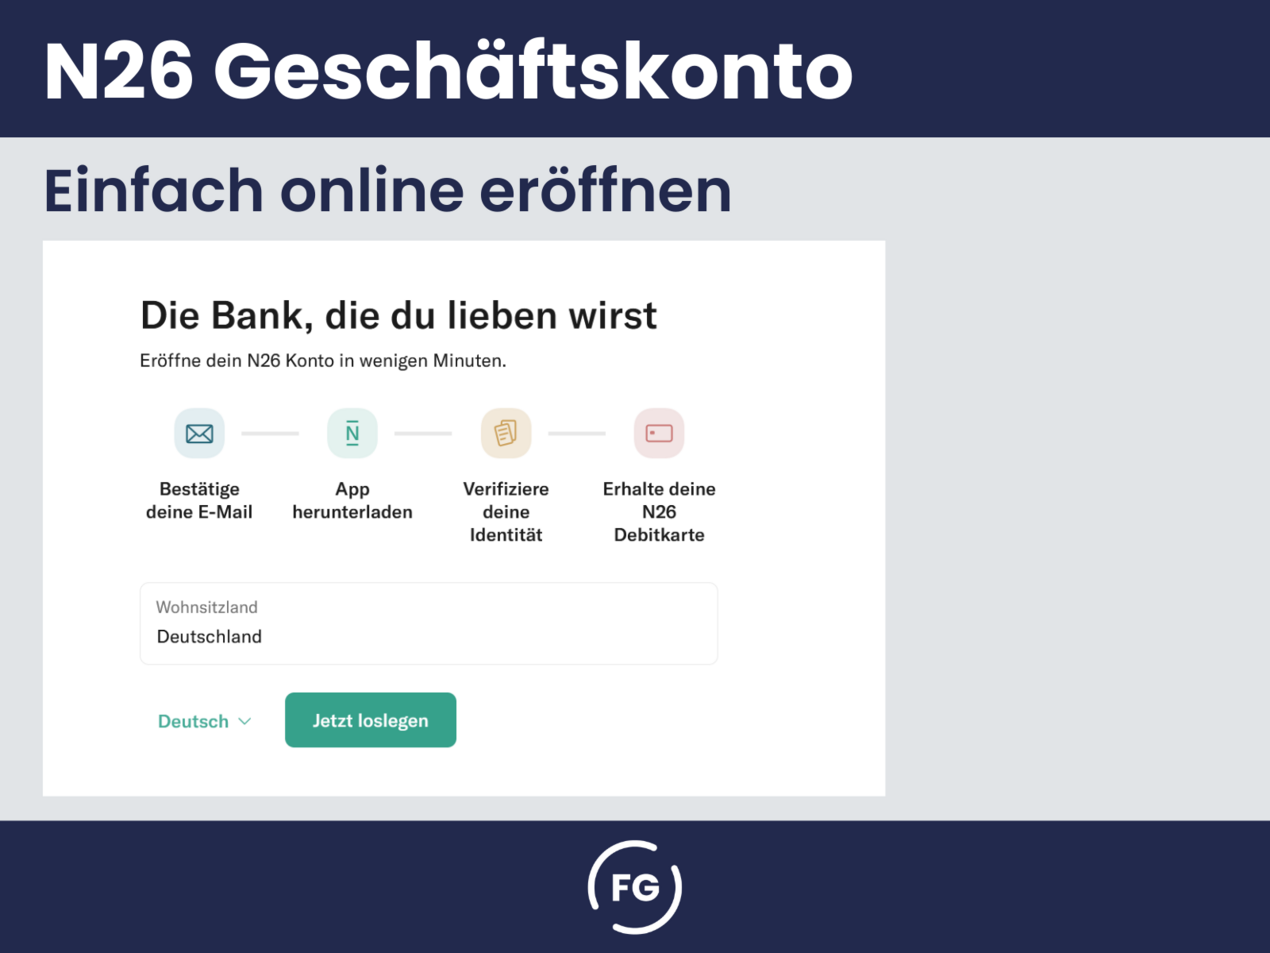
- Bank auswählen (zum Beispiel ING oder comdirect – beide haben gute Apps und faire Konditionen).
- Ausweis bereitlegen (niemals den abgelaufenen von 2018).
- App runterladen, Formular ausfüllen (Name, Adresse, Steuer-ID – ja, die musst du raussuchen).
- Video-Ident starten (oder eID).
- Warten. Maximal zwei Werktage, dann kommt die Karte per Post. Wie ein Geschenk, nur ohne Schleife.
Praktischer Tipp: Notiere dir die IBAN sofort. Glaub mir, du wirst sie brauchen, um dein erstes Gehalt umzuleiten. Nichts ist frustrierender, als wenn du den Brief mit der IBAN zwei Wochen später suchst und er unter der Couch liegt.
Reflexion: Ein Bankkonto als Lebensgefühl
Ehrlich? Ein Konto öffnen ist heute so alltäglich wie eine Spotify-Playlist erstellen. Es ist kein großer Schritt, sondern ein kleiner, fast unsichtbarer. Aber er verändert, wie du Geld denkst. Plötzlich hast du Kontrolle in der Hand. Du musst nicht mehr zur Filiale, wenn das Wetter schlecht ist. Du musst keine Schlange stehen. Du öffnest ein Fenster zur digitalen Welt – und schließt die Tür zum Gestern.
Denk daran: Dein Konto ist nicht nur ein Konto. Es ist ein Werkzeug, um deine Träume zu finanzieren – ob das jetzt ein Döner nach dem Feierabend oder ein Flug nach Bali ist. Also, warum warten? Schalt den Bildschirm an. Mach den Kaffee fertig. Und öffne dein nächstes Online-Konto. Dein Ich von Morgen wird dir danken – und vielleicht auch dein Kontoauszug. Prost auf die digitalen Zeiten.