
Ezb Leitzins Prognose 2025
Okay, lass uns mal über etwas reden, das sich anhört wie der Name eines exklusiven Clubs in Frankfurt: die EZB Leitzins Prognose 2025. Klingt erstmal trocken wie ein Toast ohne Butter, oder? Aber keine Sorge – ich nehme dich mit auf eine kleine Reise durch die Welt der Zentralbank, und versprochen: Es wird unterhaltsam. Vielleicht nicht so unterhaltsam wie ein Katzenvideo, aber immerhin.
Was zur Hölle ist der Leitzins überhaupt?
Stell dir vor, die EZB (Europäische Zentralbank, die coole Gang mit Sitz in Frankfurt) ist wie der Geldverleiher-Chef für alle Banken in Europa. Wenn eine Bank mal kurz pleite ist oder einfach nur ein paar Milliönchen braucht, leiht sie sich das Geld von der EZB. Und der Zins, den die EZB dafür verlangt? Das ist der Leitzins. Klingt banal, hat aber Rieseneffekte auf dein Portemonnaie.
Warum? Weil die Banken diesen Zins an dich weitergeben. Also: Wenn der Leitzins steigt, werden Kredite teurer und Sparbücher plötzlich wieder sexy. Wenn er fällt, jubeln alle, die einen Kredit fürs Traumhaus wollen, und alle, die Geld auf dem Girokonto haben, weinen still in ihr Kissen. Drama pur.
Die große Kristallkugel: Was sagen die Prognosen für 2025?
Also, ich hab keinen Doktortitel in Wirtschaft, aber ich hab mir die neuesten Prognosen der großen Banken und der EZB selbst reingezogen. Und die sehen ungefähr so aus wie ein Jojo: rauf, runter, Hoffnung, Panik, Tanzpause.
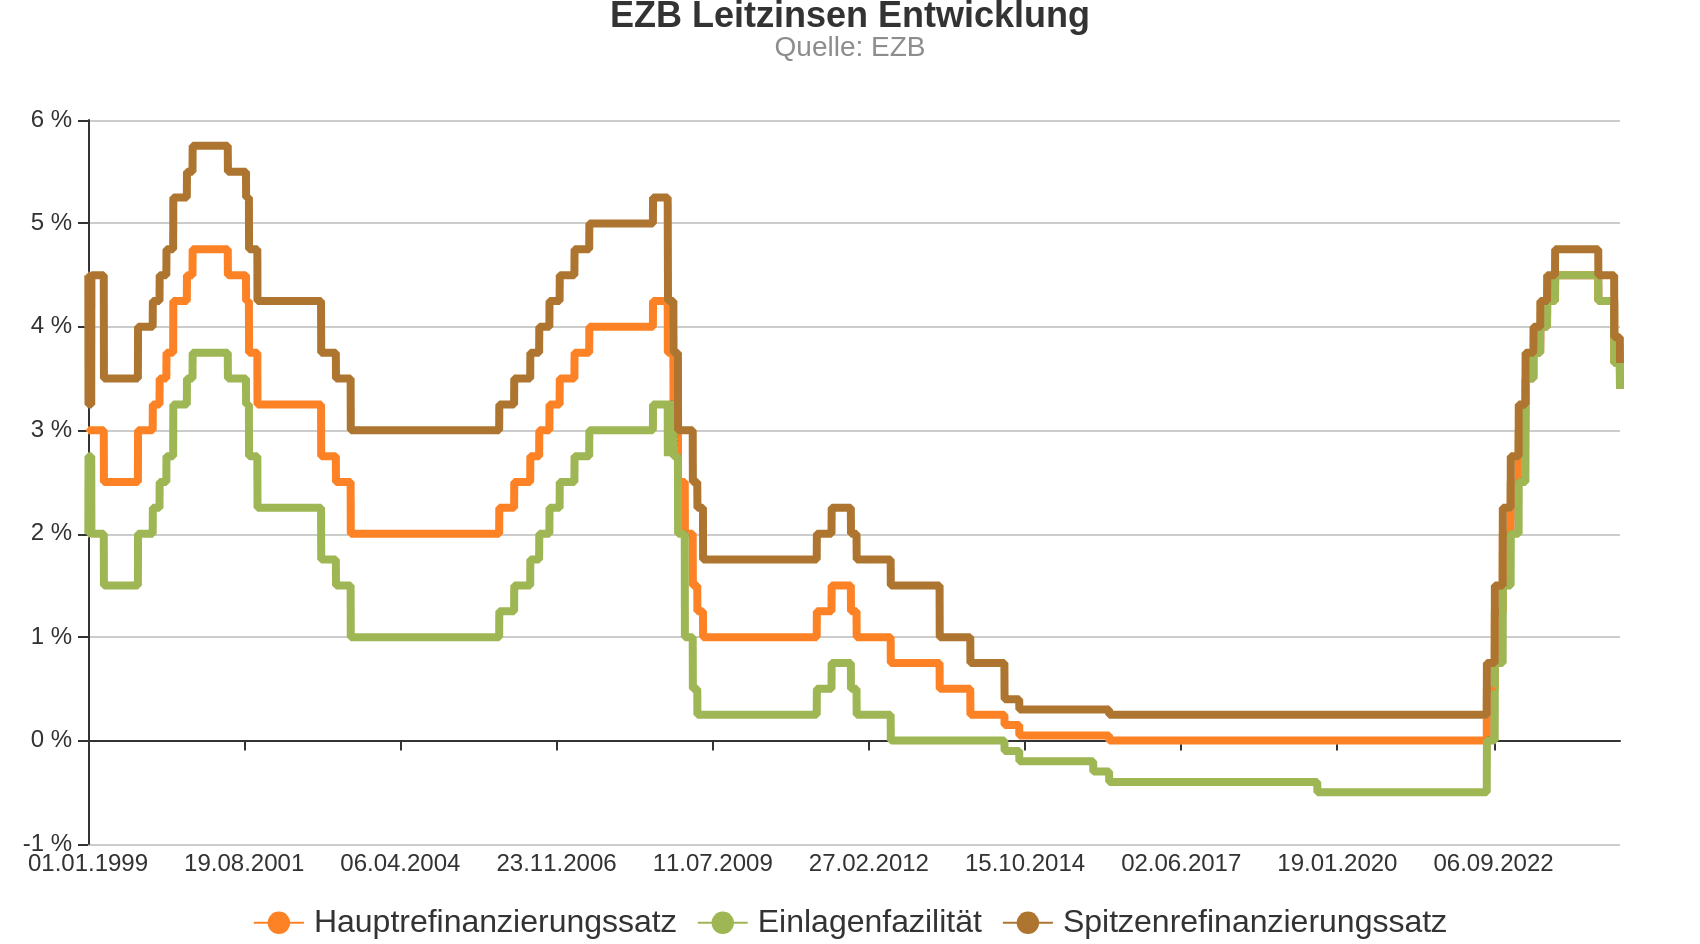
Im Moment (Ende 2024) ist der Leitzins ja noch auf einem relativ hohen Niveau – so um die 4,5% rum. Das war nötig, um die Inflation (diesen bösen Preisgeist, der alles teurer macht) in die Knie zu zwingen. Und siehe da: Es hat funktioniert! Die Inflation ist runtergerauscht wie eine Wasserrutsche im Sommer. Jetzt fragen sich alle: „Dürfen wir wieder atmen? Können die Zinsen sinken?“
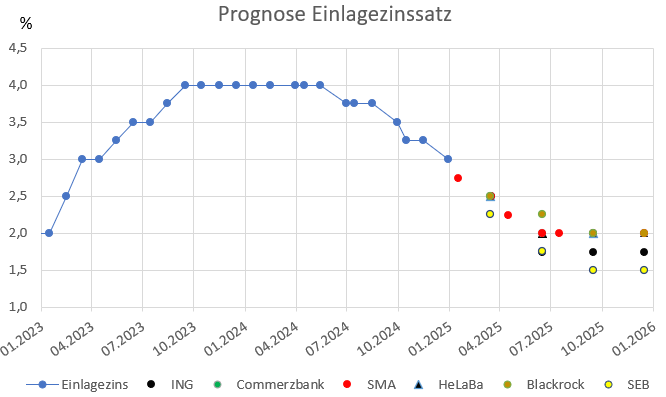
Die meisten Prognosen für 2025 sagen: Ja, aber langsam. Stell dir vor, die EZB fährt ein Auto. Bremsen (hohe Zinsen) hat sie getreten, jetzt will sie nicht sofort wieder Vollgas geben, sonst überschlägt sich das Ding. Stattdessen: Sanfte Senkungen. Vielleicht vier bis fünf kleine Schritte nach unten, sodass der Leitzins Ende 2025 bei 2% bis 3% liegen könnte. Klingt nach einem Kompromiss, oder? So ein bisschen „Geld leihen wird wieder günstiger, aber die Sparer kriegen auch noch ein bisschen etwas ab“.
Wilde Spekulationen und lustige Panikmache
Natürlich gibt es auch die Doomsayer. Die sagen: „Die Wirtschaft stürzt ab, die EZB muss die Zinsen auf 1% kloppen, sonst gehen wir alle unter!“ Andere rufen: „Nein, die Inflation kommt zurück wie eine schlechte Pizza am nächsten Morgen! Die Zinsen müssen rauf auf 6%!“ Ehrlich gesagt, beide Seiten klingen wie mein Onkel auf einer Familienfeier nach dem dritten Bier. Die Wahrheit liegt irgendwo in der Mitte.
Ein besonders lustiger Gedanke: Stell dir vor, die EZB-Chefin Christine Lagarde sitzt da mit ihrer coolen Brille und denkt: „Was wäre, wenn wir einfach den Zins per Würfel würfeln würden?“ Wird nicht passieren, aber man darf ja träumen. Die Realität ist: Sie schaut auf Lohnabschlüsse, Ölpreise und ob die Leute immer noch bereit sind, 5 Euro für eine Avocado auszugeben. Erst dann fällt die Entscheidung.

Was bedeutet das für dich und mich? (Spoiler: Nicht nur Mathe)
Okay, praktisch jetzt. Wenn die Prognosen stimmen und der Leitzins 2025 auf 2,5% bis 3% sinkt, dann:
- Gute Nachricht für Kreditnehmer: Dein Immobilienkredit wird günstiger. Der Traum vom eigenen Haus rückt näher. Vielleicht sogar der Traum vom eigenen Schwimmbad im Garten. Na gut, das ist übertrieben – aber der Kredit wird spürbar billiger.
- Gute Nachricht für Sparer: Tagesgeld und Festgeld werden vielleicht nicht mehr glänzen wie Diamanten, aber schlecht sind sie nicht. Ein bisschen Zins bleibt hoffentlich hängen. Also nicht alles auf null.
- Schlechte Nachricht für Dramaqueens: Keine Finanzkrise, kein Weltuntergang. Die EZB macht einfach weiter ihren Job. Öde, oder? Nein, eigentlich ein Grund zum Feiern.
Die eine Sache, die niemand vorhersagen kann
Alle Prognosen sind Schätzungen. Wie das Wetter im Mai: Es kann regnen oder die Sonne knallt. Niemand hat den Ukraine-Krieg vorhergesehen, niemand die Corona-Pandemie. Und niemand weiß, ob 2025 nicht plötzlich ein Riesen-Meteorit auf die Ölquellen fällt (bitte nicht, lieber Himmel). Also: Nimm die Prognosen als freundlichen Hinweis – nicht als Bibel.

Fazit: Atmen, lächeln, weitermachen
Die EZB Leitzins Prognose 2025 ist also: Gemäßigt optimistisch. Es geht runter, aber nicht im Sturzflug. Die Wirtschaft soll atmen, die Inflation schlafen, und die Sparer nicht komplett leer ausgehen. Klingt nach einem Plan, oder?
Und selbst wenn der Zins mal wieder Achterbahn fährt – wir haben es überstanden. Du hast überlebt, als der Leitzins bei 4,5% lag. Du hast überlebt, als er bei 0% lag. Du wirst auch 2025 überleben. Vielleicht mit einem leichten Schmunzeln auf den Lippen und einem Konto, das nicht komplett verwüstet ist. Also: Prost auf die EZB, auf die Zinsen und darauf, dass wir das alles mit einem Lächeln durchstehen! 💸
Und denk dran: Geld ist nicht alles. Aber ein niedriger Leitzins ist schon cool. 😉