
Beste Zinsen Für Festgeld

Stellen Sie sich vor, Ihr Geld arbeitet für Sie, während Sie schlafen. Genau das liebt man an Festgeld: eine sichere und vorhersehbare Rendite, ohne tägliche Börsenspannung. Es ist der ruhige, verlässliche Weg, Ersparnisse wachsen zu lassen – perfekt für alle, die Planbarkeit schätzen.
Der Reiz liegt in der Einfachheit: Sie legen einen Betrag für eine feste Laufzeit an und erhalten dafür einen garantierten Zinssatz. Das schützt Ihr Geld vor Zinsschwankungen und gibt Ihnen finanzielle Sicherheit im Alltag. Sie müssen sich keine Sorgen um Kursstürze machen, anders als bei Aktien oder Fonds.
Der Hauptzweck ist der Vermögensaufbau ohne Risiko. Es hilft, Rücklagen für größere Anschaffungen wie ein Auto oder eine Renovierung zu bilden. Auch für den Notgroschen für drei bis sechs Monatsgehälter ist Festgeld ideal – verfügbar, aber nicht zu verlockend zum Ausgeben.
Must Read
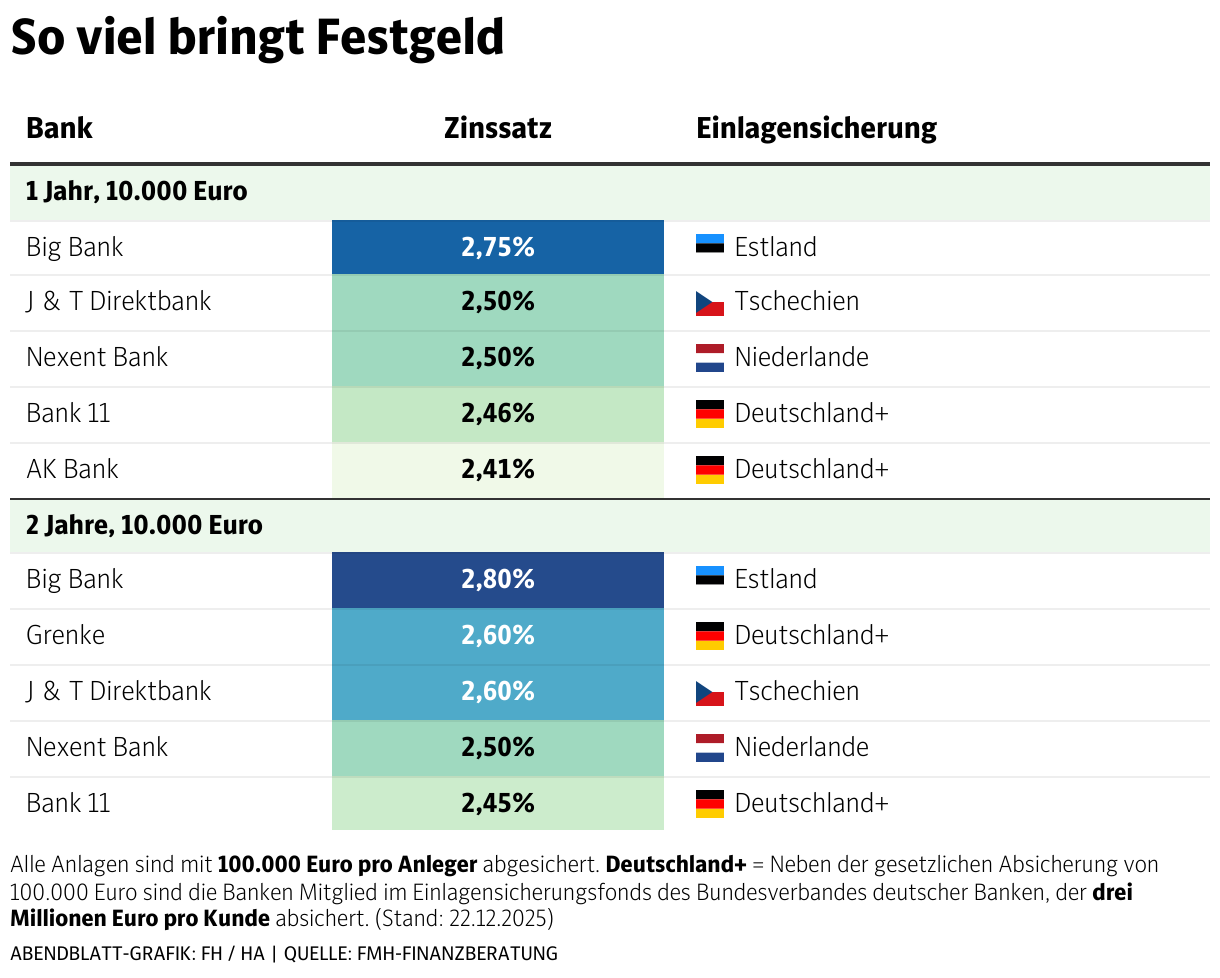
Typische Beispiele: Ein Betrag von 10.000 Euro für zwei Jahre zu 3,5 % festlegen. Oder Sie staffeln mehrere Festgelder mit unterschiedlichen Laufzeiten, um jährlich von steigenden Zinsen zu profitieren. Selbst kleinere Summen lassen sich so effektiv parken, etwa für die nächste Urlaubskasse.
Viele nutzen Festgeld auch als Inflationsausgleich in Zeiten steigender Preise. Zwar schlägt der Zins die Inflation nicht immer, aber er bremst den Wertverlust. Ein guter Zinssatz ist hier der Schlüssel – vergleichen lohnt sich immer.

So genießen Sie Festgeld effektiver: Vergleichen Sie täglich die Konditionen – selbst kleine Unterschiede von 0,5 % machen bei großen Summen viel aus. Achten Sie auf Banken mit Einlagensicherung, um Ihr Geld garantiert zu schützen. Legen Sie nicht alles auf einmal an, sondern verteilen Sie auf verschiedene Laufzeiten („Treppchenstrategie“).
Ein weiterer Tipp: Nutzen Sie Neukundenaktionen von Direktbanken, die oft Spitzenzinsen bieten. Wechseln Sie nach Ablauf der Laufzeit zu einem besseren Angebot – das kostet kaum Zeit. Vermeiden Sie aber zu lange Laufzeiten über fünf Jahre, da Sie dann bei steigenden Zinsen nicht flexibel sind.
Behalten Sie auch Steuern im Blick: Zinserträge unterliegen der Abgeltungsteuer, planen Sie den Freibetrag von 1.000 Euro pro Person clever ein. Splitten Sie große Anlagen auf Partnerkonten auf, um den Freibetrag doppelt zu nutzen. So bleibt unterm Strich mehr vom Zins.
Festgeld ist kein langweiliger Klotz, sondern ein aktives Werkzeug zur Geldverwaltung. Kombinieren Sie es mit einem Tagesgeldkonto für Flexibilität. Dann haben Sie flüssige Mittel plus einen festverzinslichen Vermögensblock – eine starke Basis für Ihre Finanzen.
Letztlich geht es um die Ruhe, die es schenkt. Kein morgendliches Börsenchecken, keine bösen Überraschungen. Ihr Geld wächst einfach und verlässlich – und Sie haben Zeit für die Dinge, die wirklich zählen. Probieren Sie es aus, starten Sie mit einem kleinen Betrag!