
Berechnung Der Kfz Versicherung
Hast du dich schon einmal gefragt, wie genau dein Versicherer den Preis für dein Auto berechnet? Dieses Thema betrifft jeden Autofahrer, und es ist überraschend spannend, dahinterzublicken. Du sparst nicht nur Geld, sondern verstehst plötzlich, warum deine Prämie so hoch oder niedrig ist.
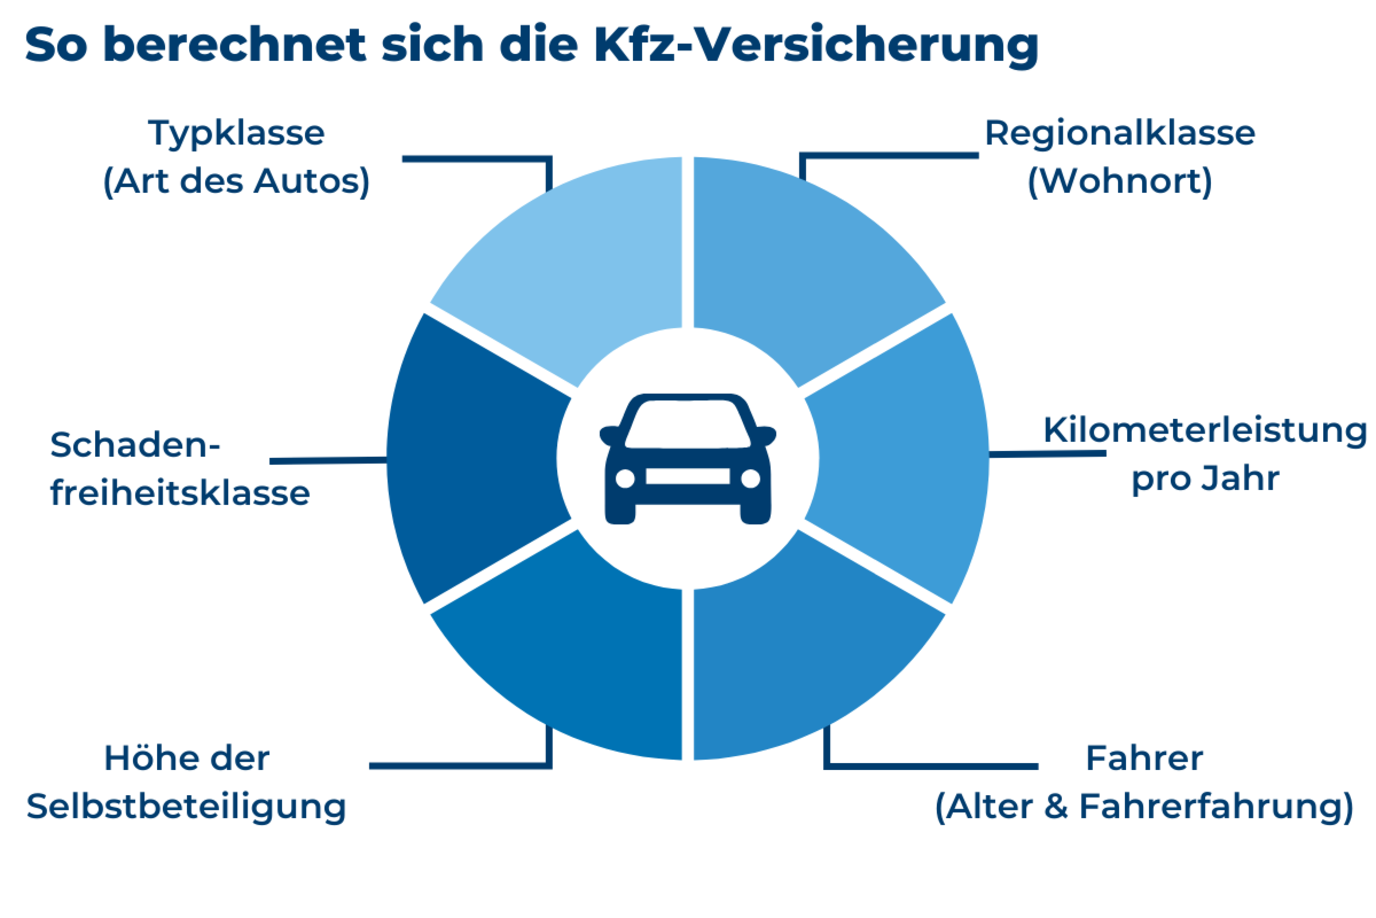
Die Berechnung der Kfz-Versicherung hat ein klares Ziel: Sie bewertet das Risiko eines Unfalls oder Schadens möglichst fair. Dafür werden Faktoren wie dein Alter, dein Wohnort und die jährliche Fahrleistung analysiert. Der große Nutzen für dich: Wer sein Risiko kennt, kann gezielt sparen.
In der Fahrschule lernst du oft nur die Theorie hinter dem Steuer, nicht aber die Kostenfalle. Stell dir vor, du vergleichst zwei Angebote: Eines für einen roten Flitzer in der Großstadt, eines für einen Kleinwagen auf dem Land. Plötzlich verstehst du, warum dein eigener Tarif ganz anders aussieht.
Must Read
Im Alltag hilft dir dieses Wissen, wenn du ein neues Auto kaufst. Du kannst vorher berechnen, ob ein Elektroauto oder ein Diesel bei deiner Versicherung günstiger kommt. Auch ein Umzug in eine andere Stadt kann deine Prämie überraschend verändern – und du weißt, woran es liegt.
Ein einfacher Tipp: Nutze Online-Rechner, die dir die einzelnen Faktoren zeigen. Gib dort deine Daten ein und spiele mit der Schadenfreiheitsklasse oder der Werkstattwahl. Du wirst sehen, wie winzige Änderungen große Unterschiede machen können.

Probiere auch, deine Kilometerleistung ehrlich zu schätzen: 10.000 statt 15.000 Kilometer können sofort Geld sparen. Frage deine Versicherung, ob ein Telematik-Tarif für dich infrage kommt. Dabei wirst du für sicheres Fahren mit Rabatt belohnt – und lernst deinen Fahrstil noch besser kennen.
Keine Sorge, du musst kein Mathe-Genie sein. Die Formeln hinter der Berechnung sind klar aufgebaut: Typklasse + Regionalklasse + persönliche Faktoren = dein Beitrag. Jede dieser Klassen wird jedes Jahr aktualisiert, also lohnt ein jährlicher Blick darauf.
Ein humorvoller Nebeneffekt: Du wirst zum Experten bei Partys, wenn jemand über hohe Versicherungskosten klagt. Du kannst dann einfach erklären, warum ein rotes Auto nicht teurer ist – das ist ein hartnäckiger Mythos! Stattdessen sind die Unfallstatistiken deiner Region entscheidend.

Für richtige Neugierige: Schau dir die offiziellen Statistiken des Gesamtverbands der Deutschen Versicherungswirtschaft an. Dort siehst du, welche Autos in welchen Regionen die höchsten Schäden verursachen. Das fühlt sich fast an wie ein Videospiel, in dem du die Risikozonen kennst.
Abschließend: Vergiss nicht, dass du jedes Jahr kündigen und wechseln kannst. Viele bleiben jahrelang bei derselben Versicherung, obwohl sich ihr Lebensstil geändert hat. Ein kurzer Check nach dem Umzug oder bei einem neuen Job kann Hunderte Euro sparen.
Also, leg los: Such dir einen neutralen Vergleichsrechner und gib deine Daten ein. Ändere bewusst einen Faktor nach dem anderen und beobachte, wie der Preis tanzt. Du wirst überrascht sein, wie viel Kontrolle du über deine Kosten hast.