
Welche Kredite Gibt Es
Stell dir vor: Du sitzt in einem hippen Berliner Café, trinkst einen Flat White – und plötzlich geht der Laptop kaputt. Oder deine Waschmaschine verabschiedet sich mit einem lauten Knall. Oder noch besser: Du hast endlich die perfekte Wohnung gefunden, aber die Kaution? Futsch. In solchen Momenten wird die Frage „Welche Kredite gibt es eigentlich?“ plötzlich sehr real. Und ja, sie klingt trockener als ein Overpriced-Sandwich, aber wir machen das heute locker. Versprochen.
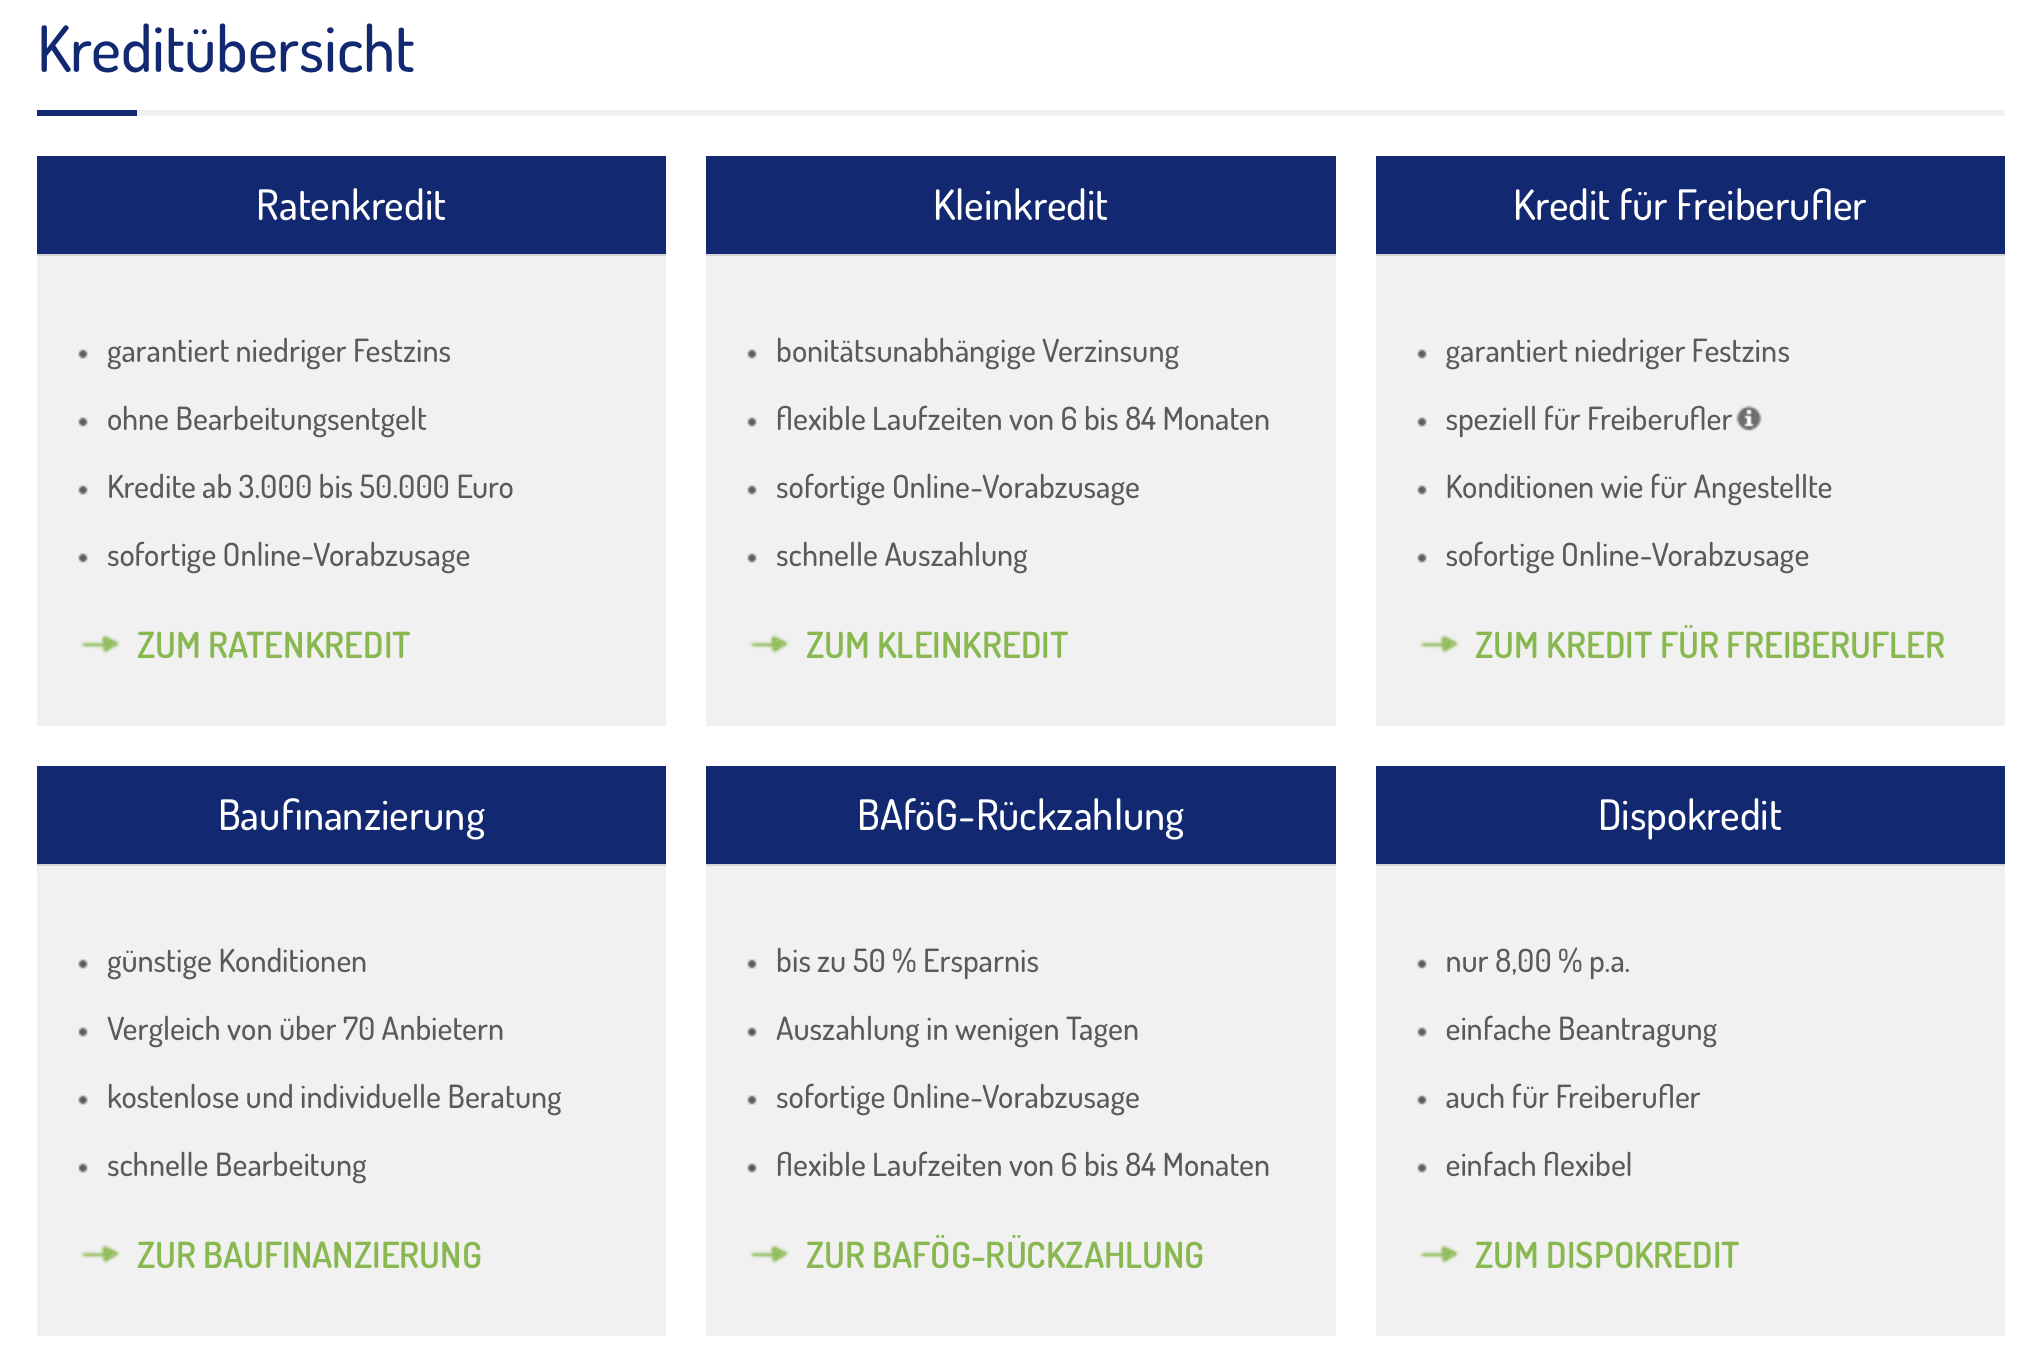
Der Ratenkredit – Der Klassiker für Fast alles
Der Ratenkredit ist so etwas wie der Little Black Dress der Finanzwelt. Er passt zu fast jedem Anlass, ist unkompliziert und sieht immer gut aus. Du bekommst eine feste Summe, zahlst sie in monatlichen Raten zurück, und die Zinsen sind von Anfang an fix. Perfekt für die neue Küche, die Hochzeit oder den Traum-Urlaub – alles, was einen klaren Preis hat. Tipp: Vergleiche die effektiven Jahreszinsen – die Werbung mit 0,99 % ist oft nur der Köder. Schau aufs Kleingedruckte, wie beim Zutaten-Check bei veganen Burgern.
Der Dispositionskredit – Der Retter im Alltag (mit Risiko)
Ach, der Dispo. Jeder kennt ihn, die meisten nutzen ihn, aber keiner will drüber reden. Einfach ausgedrückt: Du darfst dein Konto überziehen, bis zu einem gewissen Limit. Praktisch, wenn das Gehalt mal später kommt. Aber Achtung: Die Zinsen sind oft saftiger als die Trüffel-Mayonnaise im Bioladen. Fun Fact: In Deutschland liegen die Dispo-Zinsen im Schnitt bei über 10 % – das ist teurer als viele Kreditkarten. Nutze ihn nur für kurze Spitzen, nicht für die neue Couch. Sonst wird der Urlaub am See zur finanziellen Rutschpartie.
Der Autokredit – Vom Blech-Denken zur Mobilität
Einen speziellen Kredit nur für Autos? Ja, den gibt’s. Oft mit günstigeren Zinsen als normale Ratenkredite, weil die Karre als Sicherheit dient. Der Clou: Manche Banken bieten eine Schlussrate an – du zahlst monatlich wenig, und am Ende steht eine hohe Summe. Entweder du zahlst sie, oder du gibst das Auto zurück. Klingt nach Netflix-Abo? Ist es auch irgendwie – aber eben mit Blech. Kulturelle Referenz: Denk an den Film „The Wolf of Wall Street“, wo alle dachten, sie hätten das schnelle Geld. Beim Autokredit gilt: Kein Ego-Kauf. Der BMW ist toll, aber dein Portemonnaie liebt vielleicht den soliden Polo.

Der Baufinanzierungskredit – Der lebenslange Begleiter
Hier wird es ernst. Ein Haus oder eine Wohnung zu kaufen, ist der größte Kredit deines Lebens – meist über 20, 30 Jahre. Die Hypothek wird durch die Immobilie besichert. Praktischer Tipp: Lass dir nicht nur den Zins geben, sondern auch die Tilgung. Viele Banken schlagen 1 % vor, aber mit 2 oder 3 % tilgst du das Ding schneller ab, als du „Inflation“ sagen kannst. Witz am Rande: In Schweden nennen sie solche Kredite liebevoll „Sorgenkinder“ – aber nur, wenn man zu hoch finanzier. Halte deine monatliche Rate unter 30 % deines Nettoeinkommens, dann bleibt Luft für den Avocado-Toast.
Die Kreditkarte und der Konsumkredit – Die schnellen Helfer
Hast du schon mal einen Kredit über eine Kreditkarte oder beim Online-Shopping auf Raten genommen? Das ist der Konsumkredit – schnell, bequem, aber oft unsichtbar teuer. Die Zinsen sind hoch, aber die Versuchung ist riesig. Fun Fact: In den USA ist „Buy now, pay later“ inzwischen größer als der klassische Ratenkredit. Klingt futuristisch, ist aber die moderne Version vom Spielzeugladen-Blick. Regel: Wenn du den Preis eines Artikels in mehr als drei Monaten abbezahlen müsstest, überlege zweimal. Sonst wird aus der schnellen Lösung eine lange Bremsspur im Budget.

Praktische Alltags-Tipps: Der Schnellcheck
Bevor du einen Kredit unterschreibst, frag dich: 1. Brauche ich das wirklich? – Oder ist es nur ein Impuls? 2. Kann ich die Rate stemmen? – Rechne einen Puffer von 100 Euro pro Monat ein. 3. Welche Laufzeit? – Je kürzer, desto weniger Zinsen, aber höhere Monatsraten. 4. Schufa checken – Eine gute Bonität senkt den Zins wie eine App den Akkuverbrauch. Mach einen Kreditvergleich bei unabhängigen Portalen – das ist wie Tinder, nur für Geld: Du swipst nach links oder rechts, bis der Richtige kommt.
Schlussgedanke: Kredit als Werkzeug
Am Ende ist ein Kredit weder gut noch schlecht – er ist ein Werkzeug. Wie ein Hammer. Du kannst damit ein Regal aufhängen oder dir auf den Daumen hauen. In der hektischen Welt von heute, wo wir oft den FOMO-Druck spüren (Fear Of Missing Out – die Angst, etwas zu verpassen), kann ein Kredit schnell wie eine Abkürzung wirken. Aber die beste Abkürzung ist manchmal, einen Monat zu warten und aus Ersparnissen zu zahlen. Erinnere dich: Dein tägliches Leben ist kein Instagram-Filter. Die Waschmaschine geht kaputt, der Laptop stürzt ab – und genau dafür sind Kredite da. Nicht für den Glanz. Sondern für den Moment, in dem du aufwachst und weißt: Ich hab’s im Griff. Und das ist das coolste Gefühl von allen.