
Entwicklung 3 Monats Euribor
Stell dir vor: Du sitzt in deinem Lieblingscafé, der Barista bringt den dritten Flat White dieser Woche, und neben dir diskutieren zwei Freunde über „den Euribor“. Klingt nach trockenem Finanzfachjargon? Ist es auch – aber nur auf den ersten Blick. Der 3-Monats-Euribor ist nämlich so etwas wie das Barometer deiner Finanzwelt. Und weil das Wetter gerade ziemlich wechselhaft ist, lohnt sich ein Blick auf die Entwicklung dieses unsichtbaren Stars.
Was ist der Euribor – und warum sollte es dich jucken?
Kurz und schmerzlos: Der Euribor („Euro Interbank Offered Rate“) ist der Zinssatz, zu dem sich Banken untereinander Geld leihen – für drei Monate. Klingt nach einer Party, zu der du nicht eingeladen bist? Falsch. Denn bei jedem Bauzins, Autokredit oder Tagesgeldkonto bist du heimlich mit dabei. Deine Finanzen tanzen nach seiner Musik.
Fun Fact: Der 3-Monats-Euribor ist der meistgenutzte Referenzzinssatz in Europa. Über 150 Billionen Euro an Finanzprodukten hängen an ihm – das ist mehr als das gesamte BIP der Erde. Also ja, dieses kleine Ding hat echt was zu sagen.
Die Achterbahnfahrt der letzten Jahre
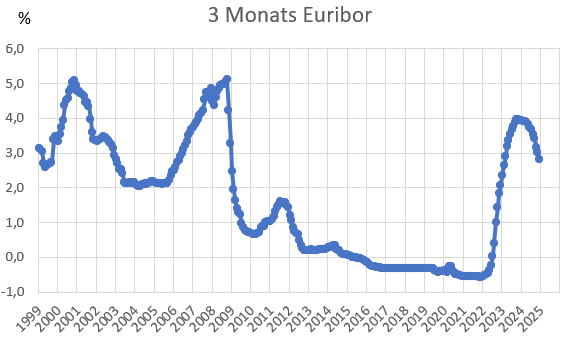
Erinnerst du dich an die Zeit von 2016 bis 2022? Da lag der Euribor unter null. Minus 0,5 Prozent. Banken zahlten quasi dafür, sich Geld zu leihen. Surreal, oder? Für Kreditnehmer war das ein Fest – besonders für Immobilienkäufer, die sich auf historisch niedrige Zinsen stürzten. Wer damals einen Kredit mit variablem Zins nahm, zahlte fast nichts.
Dann kam 2022. Die EZB drehte an der Zinsschraube, und der Euribor stieg rasant: von minus 0,3 Prozent im Januar 2022 auf über 3,8 Prozent im Oktober 2023. Ein Sprung, der bei vielen Kreditnehmern die monatliche Rate um Hunderte Euro nach oben katapultierte. Plötzlich war der Café-Besuch keine Selbstverständlichkeit mehr – sondern eine bewusste Entscheidung.
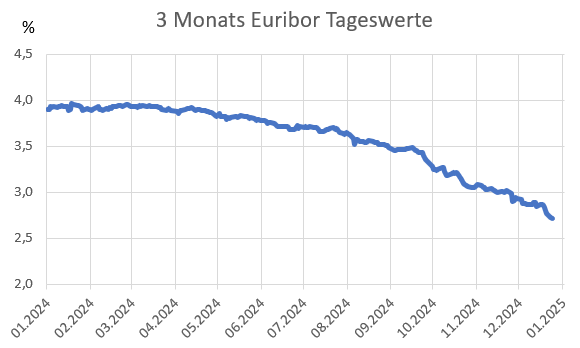
Heute, Mitte 2024, hat sich der 3-Monats-Euribor bei etwa 3,6 bis 3,8 Prozent eingependelt. Die Volatilität ist geringer, aber die neue Normalität fühlt sich an wie ein permanenter Sommersmog: nicht dramatisch, aber ständig da.
Praktische Tipps: Wie du mit dem Euribor umgehst
1. Kredit-Check-up
Hast du einen variablen Zins? Dann schau dir die Entwicklung an. Der Euribor könnte noch mal leicht steigen oder fallen – aber von null sind wir weit entfernt. Vielleicht ist ein Kredit-Umschuldung oder eine Zinssicherung (Swap) sinnvoll. Frag deine Bank nach einer Prognose, aber glaube nicht alles.
2. Sparen mit Köpfchen
Tagesgeldkonten und Festgelder orientieren sich oft am Euribor. Aktuell bekommst du 3,5 bis 4 Prozent Zinsen – das ist mehr als die Inflation (die gerade bei 2,5 Prozent liegt). Dein Geld arbeitet wieder für dich. Also: Vergleiche die Konditionen, wechsele ruhig mal das Konto. Banken hassen diesen Trick – aber dein Portemonnaie liebt ihn.
3. Immobilien-Träume
Du willst kaufen? Aktuelle Euribor-Werte bedeuten: Kein Schnäppchen, aber auch kein Drama. Die Bauzinsen liegen bei 3,8 bis 4,2 Prozent – das ist historisch gesehen durchschnittlich. In den 1990ern waren es 8 Prozent. Kauf nicht in Panik, aber auch nicht in Lethargie. Checke deine Eigenkapitalquote und nimm einen unabhängigen Berater mit.
Kulturelle Referenzen und kleine Anekdoten
Weißt du, wie die Deutschen den Euribor nennen? Offiziell natürlich „Euro Interbank Offered Rate“, aber Banker sagen oft einfach „der Kurze“, weil 3 Monate im Vergleich zu 12 Monaten kurz sind. In Italien wird er scherzhaft „il respiro della banca“ genannt – der Atem der Bank. Und in Spanien? Da heißt er „el índice de la hipoteca“ – der Hypothekenindex. Denn 90 Prozent der spanischen Hauskäufer haben einen variablen Zins. Stell dir vor: Eine ganze Nation atmet mit jeder Euribor-Änderung.
Und hier eine kleine Lebensweisheit aus dem Film „The Big Short“: „Der Markt kann länger irrational bleiben, als du zahlungsfähig bist.“ Übersetzt: Rechne nicht mit den alten Niedrigzinsen – sie waren eine Ausnahme, nicht die Regel.
Reflexion: Was der Euribor mit deinem Alltag zu tun hat
Wenn du heute Abend die Wohnungstür aufschließt, denk dran: Die Miete oder die Kreditrate, die du bezahlst, hat eine indirekte Verbindung zu diesem unsichtbaren Index. Der Euribor ist wie der Puls der Wirtschaft – mal ruhig, mal hektisch. Aber du kannst ihn nicht kontrollieren, nur auf ihn reagieren.
Also: Mach deine Finanzen nicht zum Drama, sondern zum Plan. Nutze die aktuellen Zinsen fürs Sparen, sei wachsam bei Krediten, und genieße dein Leben – auch wenn der Euribor mal wieder zappt. Denn am Ende zählt nicht der Zins, sondern die Freiheit, die du daraus machst.
P.S.: Der Barista heute Morgen wusste nicht, was der Euribor ist. Aber er hatte einen super Latte. Vielleicht ist das die wichtigste Erkenntnis. Mach dir den Kopf nicht zu voll – genieß den Kaffee.