
3 Säulen Prinzip österreich

Stell dir vor, du sitzt in einem gemütlichen Wiener Kaffeehaus. Draußen nieselt es, drinnen riecht es nach Melange und frischem Kuchen. Neben dir unterhält sich ein älterer Herr mit der Kellnerin über seine Pension. „Na, die ist ja nicht mehr das, was sie mal war“, sagt er seufzend. Die Kellnerin nickt, bestellt einen weiteren Verlängerten und meint: „Dafür haben wir ja die anderen zwei“. Der Herr grinst, nippt an seinem Kaffee – und ich sitze daneben und denke: Aha, das 3-Säulen-Prinzip, live und in freier Wildbahn.
Dieser kurze Moment im Kaffeehaus ist wie ein Türöffner. Denn hinter diesem scheinbar beiläufigen Gespräch verbirgt sich das Herzstück der österreichischen Altersvorsorge – und ein bisschen auch der österreichischen Seele. Es geht um das Prinzip der drei Säulen: eine Mischung aus Staat, Job und Eigeninitiative. Klingt trocken? Ist es auch – aber auf eine Art, die dein Leben wirklich betrifft, ob du willst oder nicht. (Und ja, ich rede mit dir, der du gerade denkst: „Pension ist noch so weit weg.“ Spoiler: Ist sie nicht.)
Säule 1: Der Staat als Opa mit der goldenen Uhr
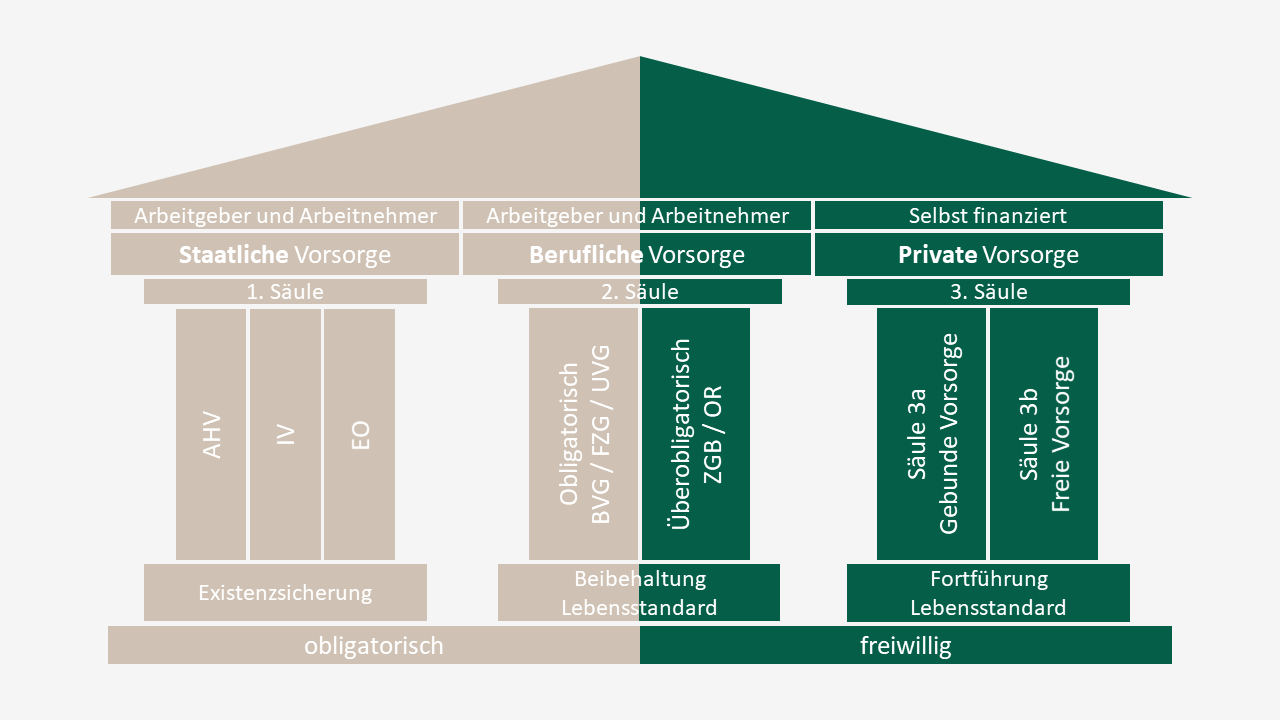
Die erste Säule ist die gesetzliche Pensionsversicherung. Das ist der Klassiker, der seit Generationen funktioniert: Du arbeitest, zahlst in die Kasse ein, und der Staat verspricht dir, dass du später eine Rente bekommst. Klingt nach einem guten Deal, oder? In Österreich ist das System umlagefinanziert, was bedeutet: Die heute Arbeitenden zahlen für die heutigen Pensionisten. Solange die Geburtenrate stabil bleibt und die Wirtschaft läuft, ist das ein solides Fundament. Aber – und jetzt kommt das Aber – die Demografie spielt uns einen Streich: Immer weniger Junge zahlen für immer mehr Alte. Deshalb nennt man die erste Säule auch gerne „die Basis, die bröckelt“. Ironischerweise ist sie trotzdem unverzichtbar: Ohne sie würden viele im Alter buchstäblich auf der Straße sitzen.
Fun Fact: In Österreich gibt es sogar eine Hacklerregelung (ja, das heißt wirklich so). Damit können Leute, die besonders lange gearbeitet haben, früher in Pension gehen. Aber Vorsicht: Die Regeln ändern sich ständig. Du brauchst also regelmäßig einen Blick in die Pensionskonto-App – oder, noch besser, einen guten Freund, der Ahnung hat.
Säule 2: Die Firma als Sparschwein
Die zweite Säule ist die betriebliche Altersvorsorge. Hier geht es um das Geld, das dein Arbeitgeber für dich zurücklegt. In Österreich ist das nicht so verbreitet wie in Deutschland oder der Schweiz, aber es gibt sie: Pensionskassen oder Mitarbeitervorsorgekassen (Abfertigung Neu). Stell es dir vor wie ein Sparschwein, das dein Chef füttert – du entscheidest, wie es angelegt wird, aber die Kohle ist erst mit 60 oder bei Jobwechsel wirklich deins.
Und jetzt der Witz: Viele Österreicher wissen gar nicht, dass sie so ein Konto haben. Es ist wie der vergessene 10-Euro-Schein in der Winterjacke. Nur halt in größer. Also: Check deine Lohnabrechnung! Wenn da „BV-Kasse“ oder „Mitarbeitervorsorge“ steht, hast du was gut. Lass das Geld nicht einfach rumliegen – du kannst es in Fonds stecken oder auf ein renditestärkeres Konto umschichten. (Ja, das ist erlaubt. Und ja, die meisten machen es nicht.)
Säule 3: Du selbst – der Star deiner Zukunft
Und dann bist du dran. Die dritte Säule ist die private Vorsorge. Alles, was du selbst in die Hand nimmst: Bausparen, Fonds, Lebensversicherungen, oder – ganz simpel – ein Sparbuch. Die Idee dahinter: Der Staat gibt dir einen Bonus (die sogenannte Prämie), wenn du Geld in bestimmte Produkte steckst, etwa in die Zukunftssicherung oder in eine Pensionsvorsorge. Klingt verlockend, oder? Aber Vorsicht: Viele dieser Produkte haben hohe Gebühren, die die Rendite auffressen. Es ist wie beim Buffet: Die besten Stücke sind oft die, die nicht direkt im Angebot stehen.
Mein Tipp: Investier in Dich selbst. Nein, nicht nur in teure Fortbildungen, sondern auch in Wissen. Lies dich ein in ETFs, Immobilien oder Kryptowährungen (ja, auch wenn das manche für Teufelszeug halten). Die dritte Säule ist die flexibelste – und die, die am meisten von deiner Disziplin abhängt. Denn, seien wir ehrlich: Wer spart schon gerne für etwas, das erst in 30 Jahren kommt? Das ist, als würde man als Teenager für die Rente vorsorgen – total abstrakt. Aber genau hier liegt der Trick: Fang klein an. 50 Euro im Monat in einen Welt-ETF, und nach 30 Jahren hast du eine schöne Stange Geld. Zinseszins ist das achte Weltwunder, sagt man. Und in Österreich sagt man: „Nur net hudln.“ Aber hudln lohnt sich hier.
Warum das Ganze? Oder: Die Kunst der Balance
Das 3-Säulen-Prinzip ist nicht nur ein Finanzkonzept – es ist eine Lebenseinstellung. Du verteilst das Risiko. Wenn eine Säule wackelt (und das tut sie irgendwann immer), fangen die anderen zwei dich auf. Die erste Säule gibt dir Sicherheit, die zweite ist ein Bonus, und die dritte ist dein eigenes Projekt. Zusammen bilden sie ein Dreibein, das stabiler ist als jedes Einzelbeinchen.

Ich erinnere mich an den älteren Herrn im Kaffeehaus: Er wusste, dass seine staatliche Pension nicht üppig ist. Aber er hatte wohl noch die zweite Säule (vielleicht aus seiner Zeit bei der Bank) und ein Häuschen am Land, das er selbst abbezahlt hatte (dritte Säule). Deshalb konnte er trotzdem lächeln. Das ist der Punkt: Nicht die perfekte Säule ist wichtig, sondern das Zusammenspiel.
Also, was lernst du daraus? Erstens: Schau nicht weg. Zweitens: Red mit deinem Chef über die betriebliche Vorsorge. Drittens: Leg 20 Euro pro Monat in etwas Sinnvolles. Und viertens: Bestell dir beim nächsten Kaffeehaus-Besuch ein Stück Sachertorte – als Belohnung dafür, dass du über deine Zukunft nachdenkst. Denn in Österreich gilt: Ohne Muße keine gute Planung.