
Was Sind Festverzinsliche Wertpapiere
Stell dir vor, du leihst deinem besten Freund 50 Euro und er verspricht dir: „In genau einem Jahr bekommst du deine 50 Euro zurück, plus 5 Euro extra fürs Eisessen.“ Das fühlt sich gut an, oder? Du weißt genau, was du bekommst und wann. Genau so funktionieren festverzinsliche Wertpapiere – nur dass dein bester Freund hier eine Firma oder sogar der Staat ist.
Manchmal klingen Finanzbegriffe wie eine fremde Sprache. Aber „festverzinsliche Wertpapiere“ – das ist eigentlich nur ein großer, schicker Name für:
„Leih mir Geld, ich geb‘ dir jedes Jahr eine feste Belohnung, und am Ende kriegst du dein ganzes Geld zurück.“Klingt gemütlich, oder? Keine Überraschungen, kein Zittern wie bei Aktien. Einfach vorhersehbare Freude.
Wie ein Sparschwein mit Ansage
Stell dir ein Sparschwein vor, das nicht klappert, sondern ruhig und verlässlich ist. Du wirfst dein Geld hinein – zum Beispiel 1.000 Euro – und das Schwein sagt dir: „Hey, jedes Jahr bekommst du 50 Euro ausgespuckt, genau am 1. Juli.“ Das ist der Zins, auch Kupon genannt. Und nach fünf Jahren – zack! – drückt dir das Schwein die vollen 1.000 Euro wieder in die Hand. Nix Risiko, nix Schluckauf. Das ist die Seele eines Festverzinslichen Wertpapiers, oft auch Anleihe oder Bond genannt.
Warum das so entspannt ist
Im Gegensatz zu Aktien – wo dein Geld wie ein Känguru auf Koffein mal hoch, mal runter hüpft – sind festverzinsliche Papiere eher wie ein gemütliches Faultier: Es bewegt sich kaum, aber es weiß genau, wohin die Reise geht. Du kaufst zum Beispiel eine Bundesanleihe (vom deutschen Staat). Der Staat ist eigentlich nie pleite (okay, fast nie), und nach einer bestimmten Zeit, der Laufzeit (von 1 bis 30 Jahren), bekommst du dein Geld zurück plus regelmäßige Zinszahlungen.
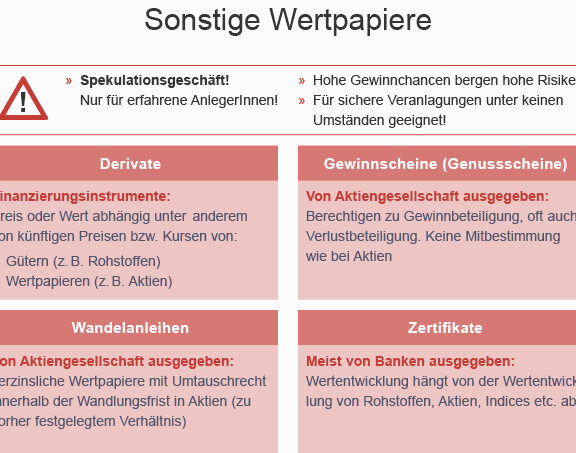
Notenbanken, Versicherungen und Großinvestoren lieben sie. Aber auch du! Denn du kriegst einen festen Betrag – unabhängig davon, ob die Börse gerade verrückt spielt oder alle schreien „Krise!“.
Der kleine Haken – Spaßbremse für Profis
Moment, es gibt einen feinen Unterschied. Wenn du eine Anleihe kaufst, darfst du sie nicht vor dem Ende der Laufzeit zurückgeben (außer du verkaufst sie an der Börse weiter). Und falls die Zinsen steigen, während du noch deine alte Anleihe mit niedrigen Zinsen hältst, dann fühlt sich das kurz an, als würdest du ein altes Handy mit Riesenknöpfen besitzen, während alle um dich herum das neueste Smartphone haben. Kein Drama, dein Ding läuft ja noch – nur die Rendite ist dann nicht mehr die beste.

„Aber es ist ein bisschen so, als würdest du dir einen Kuchen bestellen, und während du wartest, bekommt der Typ neben dir einen größeren Kuchen für den gleichen Preis. Ärgerlich, aber dein Kuchen ist trotzdem lecker und sicher.“
Für wen ist das was?
Kennst du das Gefühl, wenn jemand ruft: „Aktien um 30 % gefallen!“ und dein Magen Achterbahn fährt? Dann sind festverzinsliche Wertpapiere dein neuer bester Freund. Sie sind perfekt für Planer und Sicherheitsfanatiker – also auch für alle, die gerne vorausschauen. Du willst in drei Jahren eine größere Reise machen? Kauf eine Anleihe, die genau dann fällig wird. Zack, das Geld ist da. Kein Zittern vor Börsenkursen.
Die Fantasie eines Rentenpapiers (ein anderer Name dafür) ist einfach schön: Du legst Geld hin, und es fließt wie ein kleiner Bach regelmäßig zurück. Natürlich ist die Rendite nicht so hoch wie bei wilden Aktien – aber du schläfst dafür besser. Gönn dir ein paar Festverzinsliche, schau aufs Konto und lächle. Keine Rätsel, keine Überraschungen. Einfach pures, solides Finanzgefühl.
Also: Nächstes Mal, wenn jemand „Anleihen“ oder „Bonds“ sagt, denk an dein freundliches Sparschwein mit den 50 Euro im Jahr. Du bist der Boss, sie der Butler. Und dein Geldabend wird gemütlich.