
Haus Kaufen Mit 10 Prozent Eigenkapital
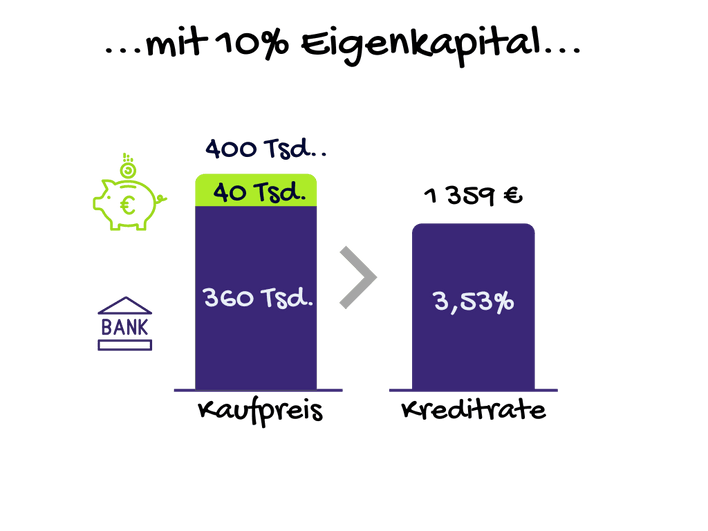
Stell dir vor: Du willst ein Häuschen kaufen. Nicht aus Zuckerwatte, aber vielleicht mit einem kleinen Garten und einer gemütlichen Küche. Und dann sagt der Bankberater: „Da müsst ihr aber mindestens 20 Prozent Eigenkapital mitbringen.“ Dein Herz sinkt, denn du hast nur 10 Prozent.
In Deutschland klingt das wie der Anfang eines schlechten Witzes. „Haus kaufen mit 10 Prozent Eigenkapital? Das ist ja, als würde man mit leerem Tank zur Tankstelle rollen!“ lachen die Leute. Aber rate mal: Es geht. Und zwar nicht nur im Märchenland, sondern echt. Die Party heißt: Vollfinanzierung – oder fast voll.
Der Mutige mit dem Mini-Polster
Vor ein paar Jahren hätte man dich ausgelacht, wenn du mit nur 10 Prozent Eigenkapital aufkreuzt. „Junge, das ist doch kein Eigenkapital, das ist ein Trinkgeld für die Bank!“ Aber die Zeiten ändern sich. Die Zinsen sind zwar nicht mehr so niedrig wie damals, aber die Banken haben gelernt: Wer 10 Prozent Eigenkapital hat, ist nicht automatisch pleite. Oft bist du einfach ein junger Mensch, der sparsam lebt, aber nicht reich geerbt hat.
Stell dir Lisa vor, eine alleinerziehende Heldin aus der Stadt. Sie spart wie eine Verrückte drei Jahre lang jeden Euro, bis sie genau 16.000 Euro beisammen hat. Das sind ihre magischen 10 Prozent für eine kleine Wohnung. Die Bank zögert erst – dann sagt ein netter Berater: „Lisa, ich riskiere es mit dir. Weil du jeden Monat 500 Euro zurücklegst. Das ist stabiler als mancher Erbe.“ Und tatsächlich: Sie bekommt den Kredit. Die Bauzinsen sind okay, und nach zehn Jahren lacht sie über ihre Küchentheke.
„10 Prozent sind kein Problem – solange du zeigen kannst, dass du das Geld nicht in Luftballons pumpen wirst.“
Die versteckten Vorteile des kleinen Polsters
Hier kommt der überraschende Teil: Mit nur 10 Prozent Eigenkapital kauft man oft klüger ein. Klingt verrückt, oder? Aber Leute mit einem dicken Geldberg von 30 Prozent kaufen manchmal ein Schloss, das sie nicht brauchen. Du mit deinen 10 Prozent bist vorsichtiger. Du guckst auf die Nebenkosten, prüfst den Keller auf Feuchtigkeit und verhandelst den Preis runter, weil du weißt: Jeder Euro zählt.

Außerdem: Wenn du nur 10 Prozent einbringst, musst du die Restschuld ernst nehmen. Du wirst zum Meister der Tilgung. Deine Freunde geben Geld für Avocado-Toast aus, du für Sondertilgungen. Und irgendwann stehst du stolz da: „Ich hab mein Haus mit 16.000 Euro Startkapital gekauft!“ – während andere noch vom Erben träumen.
Die Gefahren – aber lustig gemeint
Klar, es ist nicht alles nur Regenbogen und Einhörner. Wenn du nur 10 Prozent Eigenkapital mitbringst, zahlst du etwas höhere Zinsen. Die Bank will ein bisschen mehr Trost, weil du ein dünneres Polster hast. Stell dir vor, du gehst in einen Laden und sagst: „Ich möchte das Sofa, zahle aber nur 10 Euro an.“ Der Verkäufer zuckt mit den Schultern und sagt: „Dann kostet es halt einen Bonus.“ So ähnlich.

Aber das Gute? Du kriegst trotzdem das Sofa. Oder das Haus. Und nach ein paar Jahren, wenn du fleißig tilgst, sinkt die Rate. Plötzlich wohnst du günstiger als deine Kollegen in der Mietwohnung. Und dann lachst du. Denn sie zahlen 1.200 Euro kalt, und du zahlst 900 Euro für dein eigenes Wohnzimmer.
Happy End für Sparfüchse
Die Moral der Geschichte: 10 Prozent Eigenkapital sind nicht der Ausweis für Armut, sondern der Eintrittskarte für eine clevere Zukunft. Es braucht ein bisschen Überzeugungskraft beim Bankgespräch, eine Prise Mut und den Glauben daran, dass man auch mit einem kleinen Stein einen großen Turm bauen kann. Schau dir Lisa an: Heute schreibt sie auf Instagram unter ihrem Hausfoto:
„10 % Eigenkapital, 100 % Stolz. Und ein bisschen Hilfe von der Bank.“
Trau dich! Vielleicht bist du der nächste, der den Kuchen mit einer Mini-Gabel isst – und trotzdem satt wird.