
Was Kostet Die Private Krankenversicherung
Stell dir vor: Ein Besuch beim Arzt, und statt langer Wartezeit und Papierkram legst du einfach deine Karte vor. Zack, fertig. Kein Wunder, dass viele über eine Private Krankenversicherung (PKV) nachdenken. Aber dann kommt die große Frage: „Was kostet das eigentlich?“ Keine Sorge, das ist spannender als eine Steuererklärung – versprochen!
Der Preis: Ein Mix aus Abenteuer und Mathematik
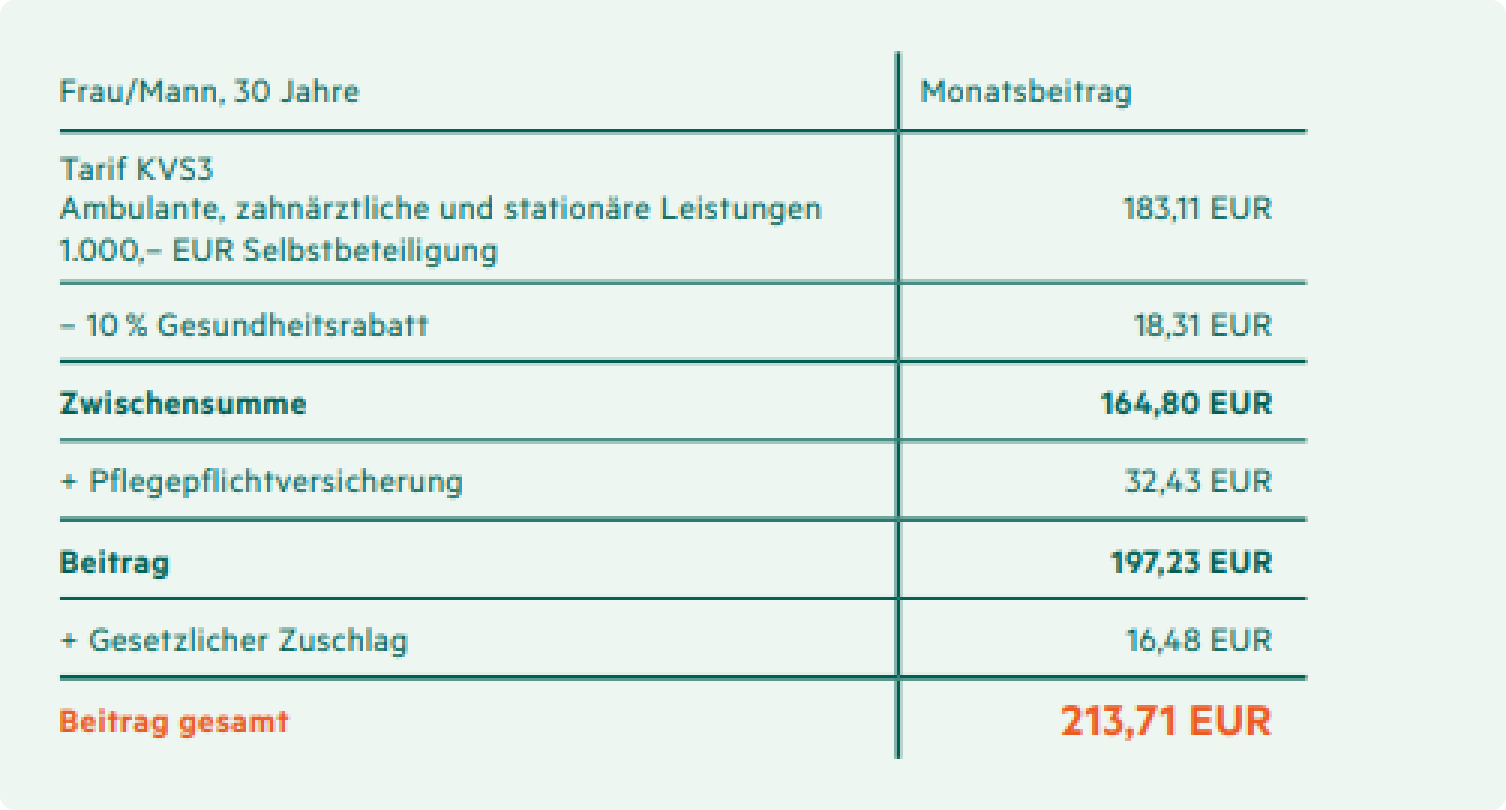
Die Kosten der PKV sind kein festes Menü. Sie sind wie ein individuelles Buffet. Du zahlst nicht nach deinem Einkommen, sondern nach deinem Gesundheitszustand, deinem Alter und den gewünschten Leistungen. Ein 25-Jähriger, der nie krank wird und nur eine Basispolice will, zahlt vielleicht 200 bis 300 Euro im Monat. Ein 50-Jähriger mit Vorerkrankungen und Vollkasko fürs Krankenhaus? Da können es schnell 600 bis 800 Euro oder mehr sein.
„Wer jung und gesund in die PKV einsteigt, zahlt oft weniger als in der gesetzlichen Kasse. Der Haken: Die Beiträge steigen mit dem Alter.“
Warum die PKV so unterhaltsam ist (wirklich!)
Das Besondere? Du wirst zum Verhandlungspartner. Du entscheidest, ob du den Chefarzt im Einbettzimmer willst oder ob das „Nur-Zwei-Bett-Zimmer“ reicht. Das ist wie beim Autokauf: Du wählst die Extras. Willst du Zahnreinigung, Auslandskrankenversicherung oder Heilpraktiker? Jedes Extra kostet etwas. Das macht die Kalkulation zum kleinen Ratespiel. Und wenn du clever bist, sparst du durch einen Selbstbehalt bares Geld. Du sagst: „Bis 500 Euro pro Jahr zahle ich selbst“ – und die monatliche Prämie sinkt um bis zu 30%!
Die Wahrheit über die Beitragssteigerung
Ja, die Beiträge steigen mit dem Alter. Aber keine Panik! Die Versicherungen bauen dafür Alterungsrückstellungen auf. Das ist wie ein Sparschwein, das für dich schnattert. Du zahlst anfangs etwas mehr, damit die Beiträge im Ruhestand nicht explodieren. Und mit einem Tarifwechsel oder einer Anpassung des Selbstbehalts kannst du gegensteuern. Es ist wie ein lebendiges Finanzspielzeug, das sich mit dir entwickelt.
„Tipp: Wer seine Gesundheit jährlich checken lässt und Bonusprogramme nutzt, kann die Kosten manchmal drücken. Ja, die PKV belohnt sogar Fitnessstudio-Besuche!“
Für wen ist das Schauspiel gedacht?
Die PKV ist kein Spaß für jeden. Sie liebt Selbstständige, Angestellte mit einem Jahreseinkommen über 69.300 Euro (2024) und Beamte, die oft nur 50% zahlen müssen (die andere Hälfte übernimmt der Dienstherr). Auch Studenten können mit günstigen Tarifen starten – manchmal unter 100 Euro. Aber Achtung: Wer chronisch krank ist oder viele Medikamente braucht, zahlt drauf. Da kann die gesetzliche Kasse die bessere Wahl sein.

Ein letztes, charmantes Detail
Du bekommst oft schnellere Termine, kürzere Wartezeiten und manchmal sogar VIP-Services wie 24/7-Sprechstunden per App. Das fühlt sich an wie eine exklusive Clubmitgliedschaft für deine Gesundheit. Und das Beste? Du kannst deine Versicherung jedes Jahr wechseln (mit bestimmten Fristen). Also, wenn dir ein Tarif nicht gefällt, suchst du dir einfach einen neuen.
„Die PKV ist kein festes Korsett, sondern ein Werkzeugkasten voller Optionen. Und die Kosten? Sie sind der Preis für Freiheit – und ein bisschen Mathe-Spaß.“
Neugierig geworden? Hol dir ein Angebot (gibt’s online in fünf Minuten) und lass dich von einer unabhängigen Beratung durch das Tarif-Labyrinth führen. Denn eins ist sicher: Deine Gesundheit ist unterhaltsamer, als du denkst – zumindest finanziell.