
Sonstige Werbungskosten Ohne Anrechnung Auf Den Pauschbetrag

Okay, lass uns mal über ein Thema reden, das so spannend klingt wie ein Toastbrot ohne Belag: Sonstige Werbungskosten ohne Anrechnung auf den Pauschbetrag. Klingt erstmal nach purem Beamten-Deutsch, oder? Aber keine Sorge, ich verspreche dir: Es ist wirklich nicht so trocken, wie es sich anhört. Stell dir vor, du hast einen kleinen Schatz in deiner Steuererklärung versteckt, und ich zeig dir jetzt, wo er liegt. 🕵️♂️
Der Pauschbetrag – dein treuer, aber etwas langweiliger Kumpel
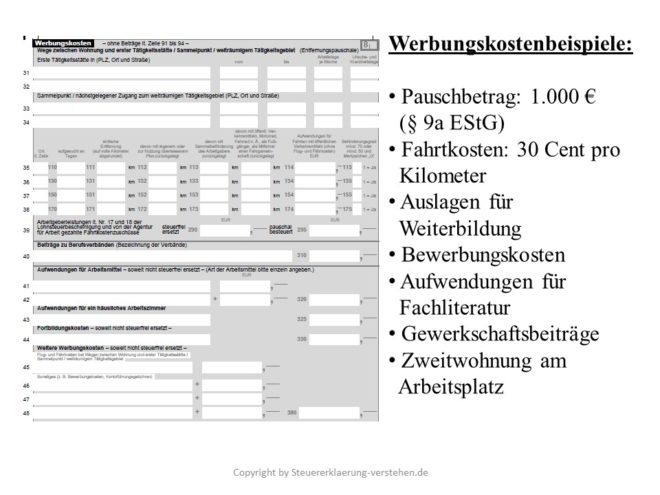
Du kennst das sicher: Der Arbeitnehmer-Pauschbetrag. Das sind diese 1.000 Euro (Stand 2023, mein Gott, wer zählt das schon?), die dir das Finanzamt automatisch für Werbungskosten schenkt – quasi als „Danke, dass du jeden Tag zur Arbeit gehst“-Geschenk. Aber hier kommt der Haken: Wenn du mehr Ausgaben hast als diesen Pauschbetrag, dann werden die sonstigen Werbungskosten ganz schön zickig. Sie sagen: „Ey, ich will nicht einfach in diesen Pauschbetrag reinfallen! Ich will separat gesehen werden!“ Klingt nach Drama, ist aber ein echter Steuervorteil für dich.
Was sind diese „sonstigen“ Dinger überhaupt?
Stell dir vor, du bist auf einer Party der Werbungskosten. Da tanzen die typischen Verdächtigen: Fahrtkosten, Arbeitsmittel, Fortbildungskurse. Die sind alle cool und werden direkt mit dem Pauschbetrag verrechnet. Aber dann gibt es die Exoten! Die „Sonstigen“. Die stehen in der Ecke und flüstern: „Wir sind besonders. Wir werden nicht einfach in den Topf der ersten 1.000 Euro geworfen.“ Zu diesen Sonstigen gehören zum Beispiel Kontoführungsgebühren, Gewerkschaftsbeiträge oder Spenden, die beruflich bedingt sind. Klingt langweilig? Falsch gedacht! Denn diese Kosten haben eine mächtige Superkraft.
Must Read
Die Superkraft: Keine Anrechnung auf den Pauschbetrag
Hier wird’s richtig gut. Stell dir vor, du hast 1.200 Euro Werbungskosten. Die ersten 1.000 Euro? Die frisst der Pauschbetrag – kein Extra-Geld für dich. Aber dann hast du 100 Euro sonstige Werbungskosten (zum Beispiel Gewerkschaftsbeiträge). Die werden nicht auf den Pauschbetrag angerechnet. Bäh, denkst du? Nein! Denn das bedeutet: Diese 100 Euro kommen obendrauf. Deine Werbungskosten steigen auf 1.100 Euro (1.000 Euro Pauschale + 100 Euro Sonstige). Klingt nach einem Mini-Sieg, oder? Genau das ist es! Ein kleiner, fröhlicher Tanz auf dem Formular.
Die Rechnung ist einfach: Du hast entweder den Pauschbetrag von 1.000 Euro – oder du rechnest alle Kosten zusammen. Wenn deine gesamten Werbungskosten (inklusive der Sonstigen) über 1.000 Euro liegen, dann gewinnst du. Und die Sonstigen? Die werden einfach in den Gesamttopf geworfen – ohne Extra-Punkte. Klingt jetzt nach einem Paradoxon, oder? Warum werden sie dann nicht angerechnet?
Antwort: Weil das Finanzamt sie gerne einzeln prüft, aber dann doch in den Topf schmeißt. Es ist wie beim Kochen: Du kaufst drei exotische Gewürze, aber am Ende landen alle in der Suppe. Hauptsache, die Suppe schmeckt. 😉
Praktische Beispiele, die dein Herz höher schlagen lassen
Okay, genug Theorie. Hier kommt das echte Leben:
- Du bist Gewerkschaftsmitglied? Zack, 300 Euro Beitrag. Die sind sonstige Werbungskosten. Ohne diese Regel würden sie einfach im Pauschbetrag verschwinden. So aber: Du hast 1.300 Euro Werbungskosten (1.000 Euro + 300 Euro). Das Finanzamt freut sich nicht, aber du freust dich über 300 Euro mehr Abzug.
- Du hast ein Arbeitszimmer? Auch hier: Die 1.250 Euro Kosten sind sonstige Werbungskosten. Wenn deine restlichen Ausgaben (Fahrt, Bücher) schon 800 Euro sind, dann kommen die 1.250 Euro obendrauf. Gesamt: 2.050 Euro. Der Pauschbetrag? Vergiss ihn. Du rechnest jetzt richtig ab.
Die häufigsten Fehler (und wie du sie wie ein Ninja vermeidest)
Der größte Fehler ist: „Ach, das sind nur Kleinvieh, das lass ich weg.“ FALSCH! Kleinvieh macht auch Mist, und der Mist wird vom Finanzamt gerne gesehen – Hauptsache, du belegst es. Deine Kontoführungsgebühren von 20 Euro? Wenn du ein separates Konto für berufliche Zwecke hast, sind sie sonstige Werbungskosten. Oder Fachbücher, die du für die Arbeit brauchst. Alles sonstige Werbungskosten. Und nein, dein Buch über „Wie werde ich reich, ohne zu arbeiten“ zählt nicht. Sorry.
Ein weiterer Fehler: Die Spenden nicht zu erwähnen. Aber Vorsicht: Spenden sind meist Sonderausgaben, nicht sonstige Werbungskosten. Verwechsle das nicht, sonst lacht der Finanzbeamte hinter deinem Rücken. 😅
Fazit: Du bist der Chef deiner Steuererklärung
Sieh die „sonstigen Werbungskosten ohne Anrechnung auf den Pauschbetrag“ als dein geheimes Level-Up. Sie sind wie die Extra-Leben in einem Videospiel: Du denkst, du hast alles abgegrast, und dann findest du noch eine versteckte Münze. Sammle jede Quittung, jeden Beitragsbescheid, jeden Cent, den du für deinen Job ausgegeben hast. Auch wenn es nur 5 Euro sind – alles zählt.
Und jetzt das Finale mit einem Lächeln: Stell dir vor, du gehst zum Finanzamt. Der Beamte mustert dich. Du lächelst und legst ihm deine Liste mit sonstigen Werbungskosten vor. Er rechnet, rechnet... und plötzlich hebt er den Daumen. „Gut gemacht!“ sagt er. Du drehst dich um, pfeifst ein Liedchen und denkst: „Ja, ich hab’s drauf. Und mit den 200 Euro Extra-Erstattung kauf ich mir jetzt ein Eis – mit Sahne!“ 🍦 Also, los! Sammle, ordne, genieße die Steuerrückzahlung. Denn am Ende des Tages ist das Leben zu kurz für langweilige Formulare – und zu lang, um Geld liegen zu lassen. 💪