
Private Krankenversicherung Für Baby
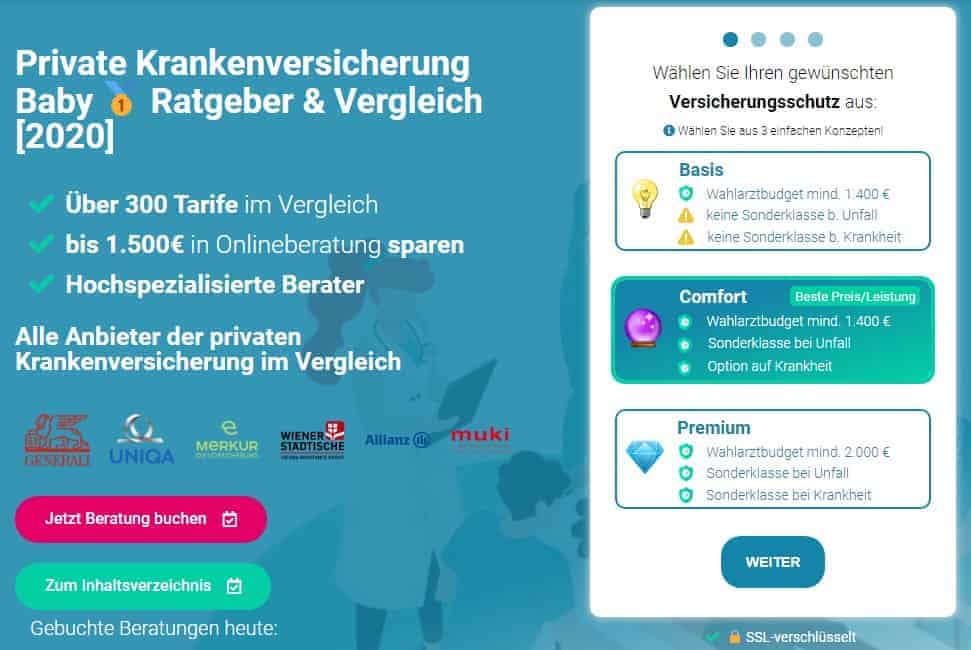
Stell dir vor: Dein frischgebackenes Baby, dieser kleine, quietschfidele Glücksgriff, schreit nicht, weil es Hunger hat oder die Windel voll ist – sondern weil es über Privatpatienten-Status nachdenkt. Klingt absurd? Für viele Eltern in Deutschland ist das die zentrale Frage, kaum dass der kleine Wonneproppen das Licht der Welt erblickt hat. Und ja, es geht um die Private Krankenversicherung Für Baby. Klingt nach Bürokratie-Dschungel? Keine Sorge, wir lichten das Gestrüpp mit einer Prise Humor und einer guten Portion Begeisterung!
Warum dein Baby ein Privatpatient werden könnte (und warum es sich wie ein Rockstar fühlt)
Stell dir vor, dein Baby hat einen Termin beim Kinderarzt. In der gesetzlichen Versicherung (GKV) wartest du vielleicht mal 45 Minuten im vollen Wartezimmer, während dein Schatz die Zeitschrift „Eltern“ zerfleddert. Mit einer Privaten Krankenversicherung (PKV) ist das anders: Du rufst an, bekommst einen Termin am nächsten Morgen um 8:15 Uhr, wirst mit Namen begrüßt („Ach, der kleine Maximilian – schon wieder so groß!“) und der Arzt hat Zeit, sich die Zehennägel deines Babys anzusehen, wenn du fragst. Das ist kein Luxus – das ist Lebensqualität für die ganze Familie.
„Meine Tochter hatte mit drei Monaten eine Windel-Allergie. Der Privatarzt hat uns nicht nur sofort behandelt, sondern auch noch eine Duftkerze im Behandlungsraum angezündet. Das ist Service!“ – Begeisterte Mama, 2024
Die PKV für Babys ist im Grunde wie ein VIP-Club, nur ohne Türsteher und mit mehr Zäpfchen. Du zahlst monatlich einen Beitrag (ja, der kann happig sein!), bekommst aber dafür: kürzere Wartezeiten, Einzelzimmer im Krankenhaus (falls das Kind mal ernsthaft krank wird – Gott bewahre!) und oft auch Zahnersatz für die Milchzähne – obwohl dein Baby noch gar keine Zähne hat. Aber hey, Vorsorge ist alles!
Der Haken: Die Kosten – und warum sie sich trotzdem lohnen
Jetzt mal Klartext: Eine PKV für ein Baby kostet Geld. Nicht Kleingeld, sondern richtige Euronen. Für ein gesundes Baby zahlst du etwa 200 bis 400 Euro im Monat – das ist mehr als dein Handyvertrag, aber weniger als die monatliche Sorge um die Zukunft deines Kindes. Klingt viel? Vergleiche es mit dem Preis für einen durchschnittlichen Familienurlaub: Einmal All-Inclusive im Club „Kein Wartezimmer-Stress“ – und das für 18 Jahre!
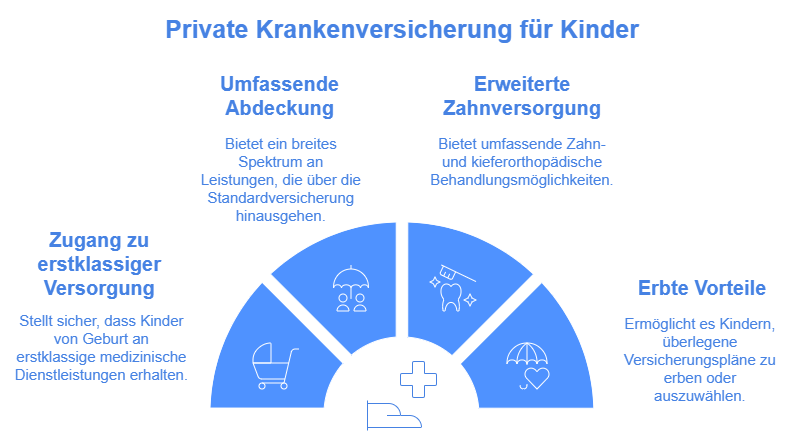
Der Clou: Als Beamter oder Selbstständiger bist du ohnehin nicht in der GKV pflichtversichert. Dann ist die PKV der logische Weg. Aber auch Angestellte mit hohem Einkommen (über 73.800 Euro brutto pro Jahr, Stand 2024) können wählen. Und hier kommt der spielerische Exzess: Wer will schon in der „GKV-Kinder-Standard-Klasse“ sitzen, wenn das Baby im „PKV-Erste-Klasse-Abteil“ mit Sektgläschen (natürlich alkoholfrei im Kinderwagen) reisen kann?
Und was ist mit der „Basis-Tarif“-Legende?
Panik schieben? Nicht nötig! Seit 2008 gibt es den Basistarif der PKV. Der kostet maximal so viel wie der GKV-Höchstbeitrag und bietet die gleichen Leistungen. Klingt langweilig? Ist es auch – aber es ist die Rettungsleine, falls du denkst: „Hilfe, mein Baby wird finanziell zum Mini-Luxusgeschoss!“ Der Basistarif ist wie der „No-Frills-Flug“ unter den Versicherungen: Du kommst an, sitzt aber hinten. Aber hey, immerhin fliegst du!
„Ich habe für meinen Sohn den Basistarif gewählt. Er kennt es nicht anders. Letzte Woche hat er mit der Arzthelferin auf dem Spielplatz Tic-Tac-Toe gespielt. Er fand es toll. Ich auch – weil es nichts extra kostete.“ – Zufriedener Vater, Kompromiss-Meister
Fazit: Mach's wie dein Baby – springe ins Leben (mit oder ohne PKV)
Am Ende des Tages geht es nicht um Versicherungs-Tarife, sondern um das Lächeln deines Babys. Ob du nun die Private Krankenversicherung wählst oder das (meist) günstigere gesetzliche System – dein Kind wird dich lieben, solange du es knuddelst, fütterst und ihm die Windel wechselst. Wenn aber der Gedanke an Wartezimmer-Gewiege dich erschaudern lässt, dann ja, ja, ja, schnapp dir den Privattarif! Es ist wie ein Ticket für die schnellste Rutsche im Erlebnispark Gesundheitswesen. Also: Augen zu, durch, und freu dich über die kleine Privatpatientin, die bald darauf besteht, dass der Arzt Dr. Feelgood heißt und nicht Dr. Wartezeit!