
Wieviel Zahlt Die Unfallversicherung

Also, lass uns mal ehrlich sein. Wir alle lieben diese Werbung, wo ein Typ mit einem unglaublich dämlichen Grinsen auf einer Banane ausrutscht und sich dann ein Haus baut. Von dem Geld der Unfallversicherung. Klingt wie ein Märchen, oder? Eben. „Wieviel Zahlt Die Unfallversicherung“ ist eigentlich die falsche Frage. Die richtige Frage ist: Wie kreativ kann eine Versicherung sein, um nicht zu zahlen?
Der erste Schritt: Die Definition von „Unfall“
Die gute Nachricht: Du bist versichert. Die schlechte Nachricht: Die Versicherung hat eine eigene Vorstellung von einem Unfall. Für die ist ein Unfall ein plötzliches, von außen einwirkendes Ereignis. Klingt harmlos. Aber dann kommt der Wurm drin.
Stell dir vor, du trinkst heißen Kaffee und verbrennst dir die Zunge. Passiert mir ständig. Kein Unfall. Zunge verbrannt durch heiße Flüssigkeit? „Selbstverschuldet, mangelnde Vorsicht“ – sagen die. Oder: Du hebst eine schwere Kiste und dein Rücken macht „Peng“. Das ist auch kein Unfall. Das ist ein Hebevorgang mit muskulärer Fehlbelastung. Zack, kein Geld.
„Ein Treppensturz ist ein Unfall. Es sei denn, du bist gestolpert, weil dein Schuh zu locker war. Dann war es Schuh-Leichtsinn. Pech gehabt.“
Die Kunst der „Invalidität“ – oder: Wie viel Bein ist wie viel Geld?
Angenommen, du fällst wirklich blöd. Du brichst dir den kleinen Finger. „Wieviel Zahlt Die Unfallversicherung“ für einen kleinen Finger? Wenn du Glück hast, gibt es eine Tabelle. Eine Gliedertaxe. Klingt wie ein mittelalterlicher Kochplan. Und da steht: Der kleine Finger ist 5% vom ganzen Finger wert. Oder so ähnlich.
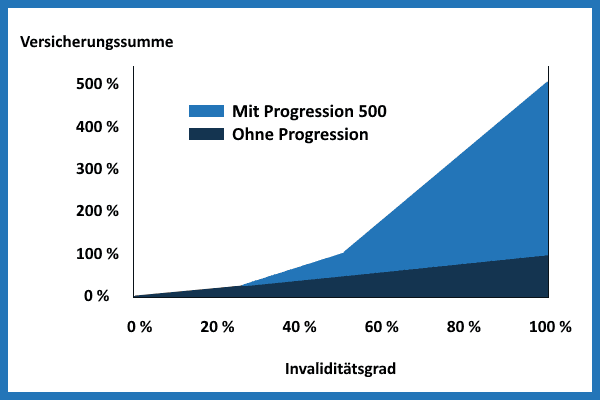
Für ein Bein gibt es 70% der Grundsumme. Klingt nach viel? Nur wenn du das Bein verlierst. Nicht, wenn du es dir „nur“ brichst und drei Monate humpelst. „Aber ich kann nicht mehr joggen!“ – „Können Sie nicht joggen, weil das Bein kürzer ist? Nein? Dann haben Sie noch ein gesundes Bein. Schwupps, weniger Geld.“
Der Moment, in dem du denkst: „Das war’s!“ – und die Versicherung sagt: „Nö.“
Ich kenne einen Typen. Der ist von einer Leiter gefallen. Hat sich das Handgelenk zertrümmert. Arzt sagt: „Komplexe Fraktur, dauerhafte Bewegungseinschränkung zu 30%“. Der Typ freut sich: „Dann bekomme ich die volle Invaliditätssumme!“ Falsch gedacht.
Die Versicherung hat einen eigenen Arzt. Der kommt nach drei Monaten. Der Guckt. Sagt: „Sie können noch einen Stift halten. Sie können noch ein Glas heben. Die Beweglichkeit ist zu 15% eingeschränkt, nicht 30%.“ Zack. Statt 10.000 Euro gibt es 3.000 Euro plus eine nette Tasse mit dem Logo der Versicherung.
„Die Unfallversicherung ist wie ein Date mit einem Mathematiker. Man hofft auf Leidenschaft, aber am Ende wird nur gerechnet. Und zwar zu deinen Ungunsten.“
Das große ABER: Wann zahlt sie wirklich?
Jetzt denkst du: „Ist das alles nur Müll?“ Nein. Es gibt Momente, da ist sie goldwert. Aber nur für die richtigen Unfälle. Ein Unfall, bei dem du wirklich bleibende Schäden hast. Wirklich. Zum Beispiel: Du verlierst ein Auge. Oder einen Arm. Dann sagt die Versicherung: „Oh. Okay. Das ist in der Tabelle. Hier haben Sie einen Scheck.“

Aber wehe, du hast nur eine Narbe. „Ist die Narbe entstellend? Nein? Dann keine Entschädigung.“ Die wollen eben die großen Kaliber. Die ganz dramatischen Unfälle. Für die, wo man im Krankenhaus liegt und aussieht wie ein Mumie. Nicht für die, wo man mit einem Pflaster nach Hause geht.
Meine unbequeme Meinung
Ich sage: Kauft sie trotzdem. Aber erwartet nicht, dass ihr damit eure Rente aufbessert. Die Unfallversicherung ist kein Lottogewinn. Sie ist ein Trostpflaster. Ein teures Trostpflaster. Wenn ihr denkt, ihr stürzt von einem Balkon und bekommt ein Haus davon – vergiss es. Das Geld reicht vielleicht für eine neue Couch. Oder einen netten Urlaub. Aber nur, wenn ihr sehr, sehr viel Pech habt. Und selbst dann: Die Versicherung wird diskutieren, ob der Balkon nicht zu rutschig war.
Also, passt auf euch auf. Fallt nicht. Tragt Helm. Und wenn ihr doch fallt: Ruft nicht die Versicherung an, sondern einen guten Anwalt. Der weiß, wie viel die Unfallversicherung wirklich zahlen muss. Nämlich: Mehr, als sie freiwillig gibt.