
Kredit Trotz Lohnpfändung österreich

Stellen Sie sich vor: Ihr Gehaltseingang ist nur noch eine traurige Erinnerung. Der Lohn wird gepfändet. Sie denken, jetzt ist Sense mit Krediten, oder? Falsch gedacht. Willkommen in der verrückten Welt von „Kredit trotz Lohnpfändung“ in Österreich.
Ja, Sie haben richtig gehört. Während Ihr Chef einen Teil Ihres Gehalts direkt an den Gerichtsvollzieher überweist, suchen Sie sich einen Kredit. Klingt nach Schildbürgerstreich? Ist es auch. Aber es ist möglich.
Die Banken sind ja bekanntlich ängstliche Hasen. Normalerweise. Aber in Österreich gibt es spezielle Anbieter, die Ihnen trotzdem Geld leihen. Nur: Diese Kredite sind teuer, teurer, am teuersten. Man nennt sie „Kleinkredite“ oder „Minikredite“. Die Summen sind klein, die Zinsen riesig.
Must Read
Das Pfändungs-Ticket ins Glück
Wie funktioniert das jetzt? Ganz einfach: Sie haben einen Pfändungsschutz. Das ist der Betrag, den der Staat Ihnen lässt. Davon müssen Sie leben. Die Idee der Kreditgeber ist: Von diesem „Existenzminimum“ können Sie ja noch die Raten zahlen. Logisch, oder? Äh... nein.
Meine bescheidene, unbeliebte Meinung ist: Wenn das Geld schon knapp ist, sollte man nicht noch mehr Schulden draufpacken. Das ist wie Feuer mit Benzin löschen. Aber die Werbung verkauft es anders:
„Endlich wieder Luft zum Atmen!“So steht es oft da. In Wahrheit atmen Sie dann nur noch schneller. Vor lauter Zinszahlungen.
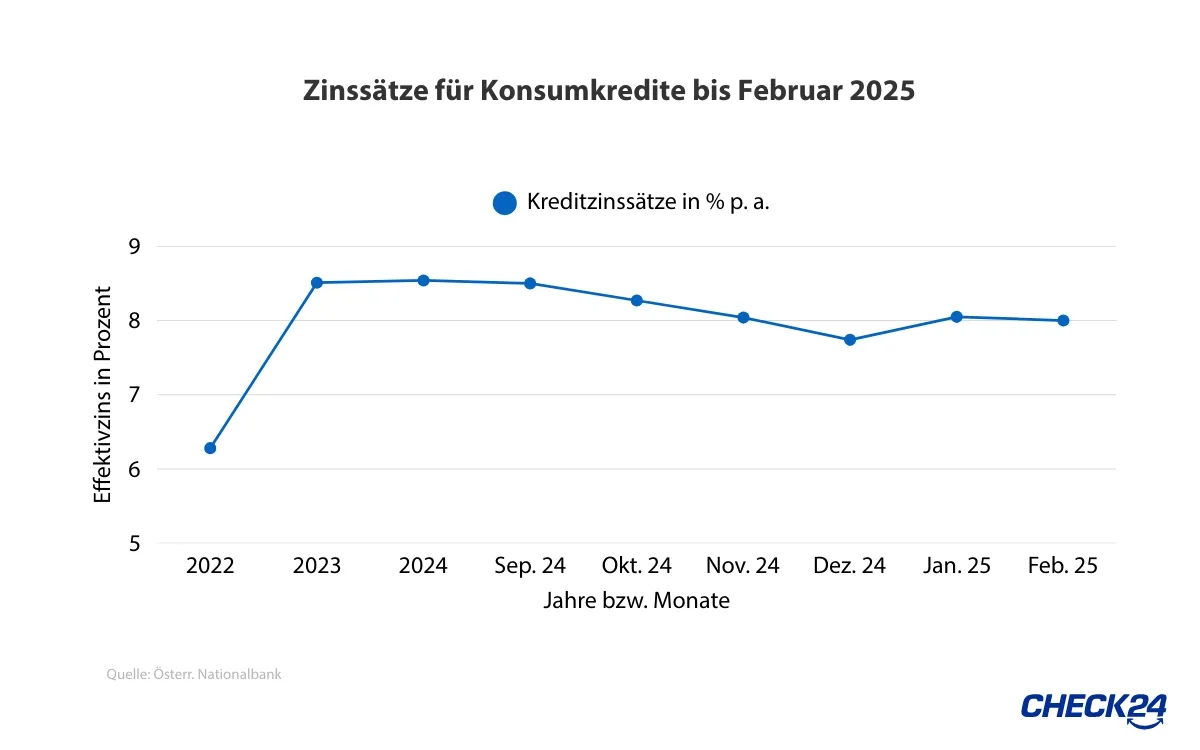
Lassen Sie mich ein Beispiel nennen. Sie bekommen pro Monat 1.000 Euro pfändungsfrei. Sie möchten einen Kredit über 500 Euro. Der Anbieter sagt: „Kein Problem!“ Sie zahlen 100 Euro Rate, plus 30 Euro Gebühren. Das klingt nach einem Monat Stress. Aber in Österreich sind solche Kleinkredite oft auf 6 oder 12 Monate ausgelegt. Am Ende zahlen Sie locker 800 Euro zurück. Für 500 Euro geliehenes Geld. Ein teurer Spaß.
Die hohe Kunst der Verzweiflung
Warum machen die Leute das? Weil der Alltag teuer ist. Die Waschmaschine ist kaputt, das Auto muss zum TÜV. Oder einfach nur, weil der Kühlschrank leer ist. Lohnpfändung allein reicht ja schon, um nervös zu werden. Und dann sehen Sie eine Anzeige: „Kredit trotz Pfändung – sofort auszahlen!“ Das ist verlockend. Wirklich.
Aber hier kommt mein Plädoyer für mehr Realität: Ein Kredit trotz Pfändung ist kein Rettungsanker. Es ist ein Rettungsring aus Beton. Sie sinken tiefer. Die Zinsen fressen das bisschen Pfändungsschutz auf. Irgendwann haben Sie nur noch Schulden und kein Geld mehr fürs Leben. Klingt düster? Ist es auch.
Es gibt in Österreich übrigens seriösere Wege. Die Schuldenberatung hilft kostenlos. Die sagen Ihnen: „Lass das mit dem Kredit, wir verhandeln mit den Gläubigern.“ Aber das ist nicht so sexy wie „Sofortkredit online“. Die Werbung verspricht Schnelligkeit. Und wer in Not ist, will schnell raus.

Mein Fazit: Augen auf beim Kreditkauf
Ich will nicht sagen, dass Sie nie einen Kredit trotz Lohnpfändung aufnehmen sollten. Vielleicht gibt es den einen Notfall. Aber denken Sie dran: Die Bank ist nicht Ihr Freund. Die wollen Ihr Geld. Ihr knappes Geld. Und wenn der Lohn schon gepfändet wird, sind Sie in einer schwachen Position. Das nutzen die Anbieter aus.
Besser ist: Sparen, Bürgergeld beantragen, oder den Gerichtsvollzieher anrufen und um Ratenzahlung bitten. Ja, das ist unbequem. Aber unbequem ist billiger als 40 Prozent Zinsen. Kredit trotz Lohnpfändung – es klingt wie ein magischer Trick. In Wahrheit ist es ein teurer Zauber, bei dem der Hase am Ende leider im Hut verschwindet. Und Sie zahlen dafür.
Also: Lächeln Sie freundlich, wenn Sie die nächste Anzeige sehen. Sagen Sie: „Nein danke.“ Ihr Existenzminimum wird es Ihnen danken. Versprochen.