
Autoversicherung Wechseln Wann Möglich
Okay, ehrlich mal: Die Autoversicherung ist so ein Thema, bei dem man am liebsten die Augen verdreht und denkt: „Ach, das mach ich irgendwann.“ Doch irgendwann ist wie dieser eine Freund, der immer „morgen“ mit dem Sport anfängt – und dann nie. Irgendwann ist meistens zu spät. Und dann ärgert man sich, weil der Nachbar für die gleiche Karre 200 Euro weniger zahlt. Typisch.
Wenn dein Versicherungsvertrag wie eine schlechte WG-Party ist
Stell dir vor: Du wohnst in einer WG. Der Mitbewohner schnarcht, frisst dein Essen und beschwert sich über deine Musik. Aber du bleibst, weil der Mietvertrag noch läuft. So ähnlich ist das mit der Autoversicherung. Du bleibst treu, obwohl die Prämie jedes Jahr steigt – und die Leistungen sind so alt wie deine erste CD von den Ärzten. Irgendwann reicht’s. Dann fragst du dich: Wann kann ich eigentlich wechseln?
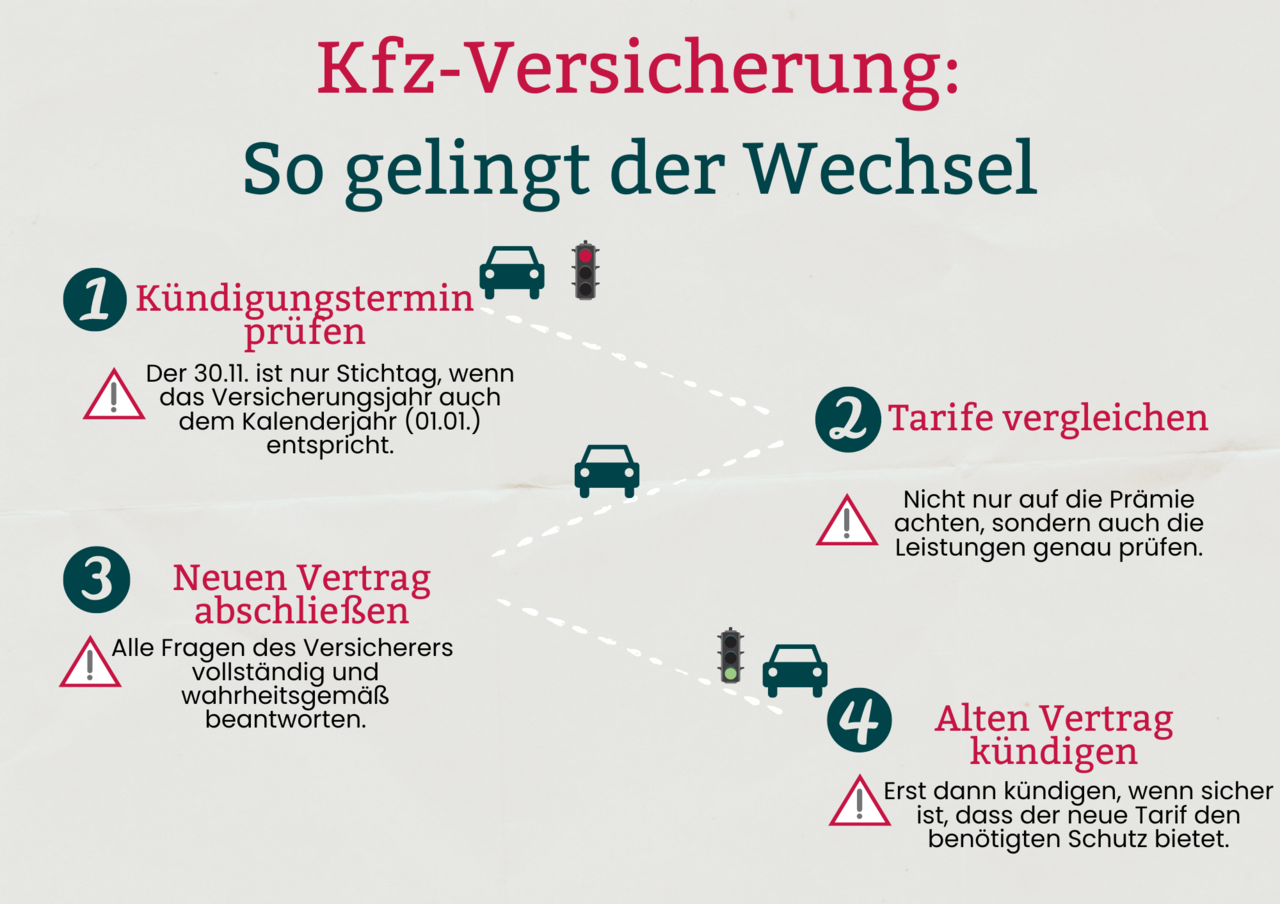
Die gute Nachricht: Du musst nicht bis zur großen Abmahnung warten. Normalerweise ist der Wechsel einmal im Jahr möglich. Und zwar zum Ende der Vertragslaufzeit. Das ist wie bei einem Fitnessstudio, wo du kündigen kannst, wenn du dich endlich eingestehst, dass du nur die Sauna nutzt. Die Kündigungsfrist liegt meist bei vier bis sechs Wochen vor dem Vertragsende. Markier dir das Datum im Kalender. Mit einem fetten, roten Stift. Sonst vergisst du es, lachst dich danach tot – und zahlst weiter.
Must Read
Der Sonderfall: Wenn dein Leben eine Achterbahn ist
Manchmal passiert was Unvorhergesehenes. Du ziehst um? Oder dein Auto wird gestohlen? Kein Problem! Das sind sogenannte außerordentliche Kündigungsgründe. Stell dir vor, du hast ein Abo für einen Streaming-Dienst, aber plötzlich ziehst du in den Wald und hast keinen Empfang mehr. Nützt dir ja nix, oder? Genau so funktioniert das: Wenn dein Risiko sich ändert (andere Region, weniger Fahrleistung), darfst du fristlos raus. Das ist wie eine Not-Exit-Taste bei einer schlechten Netflix-Serie.
Auch ein Schadenfall kann ein Grund sein. Hast du einen Unfall gebaut und die Versicherung erhöht deine Beiträge? Dann bist du golden. Du kannst kündigen – und zwar innerhalb von 28 Tagen nach der Mitteilung über die Beitragserhöhung. Das ist der Moment, in dem du denkst: „Jetzt dreh ich‘s um, du Penner, jetzt kriegst du meine Kündigung!“ Gut so.

Und was ist mit dem lieben Geld? Die Preisfalle
Der Klassiker: Du bekommst im November einen Brief von deiner Versicherung. „Sehr geehrter Kunde, aufgrund gestiegener Kosten erhöht sich Ihr Beitrag um 15 Prozent.“ Du liest das, bist sauer, aber hast gerade keine Zeit. Drei Monate später zahlst du 50 Euro mehr im Jahr für nix. Dumm gelaufen.
Hier kommt der Knackpunkt: Wenn die Versicherung die Preise erhöht (und zwar nicht nur um ein bisschen, sondern spürbar), hast du ein Sonderkündigungsrecht. Selbst wenn dein normaler Kündigungszeitpunkt noch nicht da ist. Das ist wie wenn dein Lieblingsdönerladen plötzlich 3 Euro mehr verlangt – aber der Döner schmeckt immer noch gleich mittelmäßig. Da sagst du: „Tschüss, ich geh zu dem anderen Laden um die Ecke!“ Genau so machst du das mit der Versicherung.
Ein Tipp aus dem echten Leben: Vergleichsportale sind dein bester Freund. Aber Achtung: Nicht blind das günstigste Angebot nehmen. Schau auf die Leistungen. Manche Versicherer sparen an der Schadensabwicklung – und dann stehst du da, wenn’s drauf ankommt, mit einem Papiervollmond wie ein Esel vorm Tor. Billig ist nicht immer geil.

Die Kunst des Nicht-Verpassens
Der häufigste Fehler? Prokrastination. Du denkst: „Ach, ich guck mal im April, wenn die Post kommt.“ Nein, nein, nein! Früh übt sich. Setz dir eine Erinnerung. Zum Beispiel auf deinem Handy, mit dem Titel: „Versicherung: Wechseln oder dich ärgern!“ Oder kleb einen Zettel an den Kühlschrank: „Prämie steigt? Dann raus!“ Das Leben ist zu kurz, um auf den günstigen Tarif zu warten.
Ich erinnere mich an einen Freund, der drei Jahre lang die gleiche Versicherung hatte, obwohl er jedes Jahr 80 Euro mehr zahlte. Als ich ihm sagte: „Du kannst wechseln!“, schaute er mich an, als hätte ich ihm verraten, dass die Erde doch rund ist. Manchmal sind wir blind für Offensichtliches.
Fazit für den Alltag
Also: Wann möglich? Einmal im Jahr (zur Hauptfälligkeit) – plus sofort bei Umzug, Schadenfall oder krasser Preiserhöhung. Das ist wie bei einer Fernbeziehung: Wenn’s nicht mehr passt, geh raus. Und du wirst sehen: Der Wechsel ist gar nicht so kompliziert. Ein paar Klicks, ein Formular, und schon fährst du mit einem Lächeln und etwas mehr Geld in der Tasche. Gönn dir das.