
Zusatzkrankenversicherung
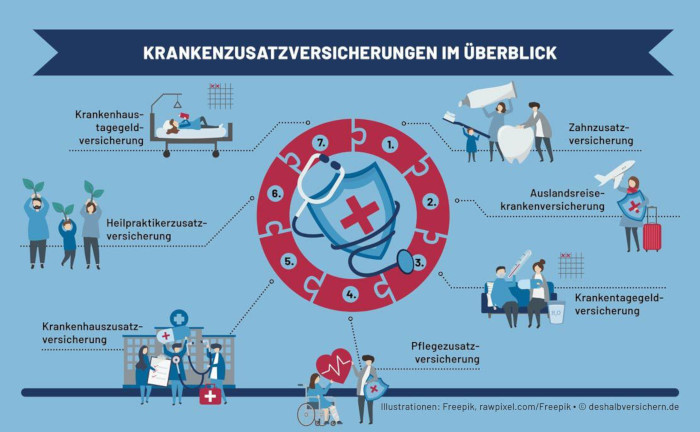
Stell dir vor: Du liegst im Krankenhaus, das Zimmer ist okay, aber der Mitpatient schnarcht wie ein Presslufthammer, das Essen erinnert an Kantinen-Tristesse, und auf Chefarzt-Termin wartest du ewig. Willkommen im deutschen Gesundheitssystem – grundsolide, aber manchmal ein bisschen hölzern. Die Lösung? Zusatzkrankenversicherung – dein persönlicher Upgrade-Button fürs Leben.
Keine Sorge, es ist nicht kompliziert. Die gesetzliche Krankenversicherung (GKV) ist wie eine gute, solide Jeans. Sie hält, sie wärmt, sie tut ihren Job. Aber manchmal willst du einfach die Designer-Version – mit flexiblen Terminen, einem Privatzimmer, und Zahnfüllungen, die nicht nach Metall schmecken. Genau hier kommt die Zusatzversicherung ins Spiel: Ein Toolkit für Extras, die die GKV nicht zahlt.
Fakt #1: Zahnzusatz – das Lächeln der Zukunft. Wusstest du, dass eine Keramik-Inlay (die schöne, haltbare Alternative zu Amalgam) schnell 500 Euro kosten kann? Die GKV zahlt nur den Billig-Einheitspreis. Mit einer Zahnzusatzversicherung übernimmst du 80–90 Prozent der Kosten. Klingt erst nach viel, aber denk an all die Kaffees und Rotwein-Abende, die dein Lächeln fordern. Ein Investment in Selbstbewusstsein, oder?
Dann der Klassiker: Krankenhauszusatzversicherung. Stell dir vor, du landest für zwei Nächte in der Klinik. Ohne Zusatz bist du zu dritt im Zimmer, mit Vorhang als Privatsphäre. Mit dem Upgrade buchst du ein Einzel- oder Zweibettzimmer, bekommst Chefarzt-Behandlung und oft auch Wahlleistungen wie persönliche Pflege. Ein Freund von mir hat’s erlebt: Nach einer OP lag er im Einzelzimmer, hörte Hörbücher, aß Gourmet-Kost. Der Mitpatient auf der Station? Der schnarchte. Die Entscheidung lag bei 30 Euro im Monat.
Praktischer Tipp #1: Prüfe vor Abschluss, ob die Wartezeit (oft 3–6 Monate) dich stört. Wer gleich morgen ins Krankenhaus muss, hat Pech. Planerisch klüger: Die Versicherung abschließen, wenn du gesund bist – so ist die Aufnahme garantiert.

Und was ist mit ambulanten Leistungen? Also Brillen, Heilpraktiker, oder neue Zahnspange fürs Kind? Ja, auch das geht. Brillenfassungen ohne Plastik-Gefühl? Einfach mit Zusatz. Akupunktur bei Stress? Viele Tarife zahlen bis zu 80 Prozent. Hier lohnt sich ein Blick auf die „Gesundheitsbudget“-Karte, die manche Versicherer anbieten. Ein modernes Feature: Du hast einen Jahresfreibetrag (z. B. 500 Euro), den du flexibel für beliebige Extras ausgeben kannst. Wie ein Selbstbedienungsbuffet für Medizin.
Kultureller Fun Fact: In Schweden etwa ist private Zusatzversicherung die Norm – fast jeder hat sie, weil die öffentliche Versorgung oft Wartezeiten von Monaten hat. In Deutschland hingegen ist die GKV zwar langsam, aber verlässlich. Der Zusatz ist hier eher ein Lifestyle-Tool: für Menschen, die keine Kompromisse bei ihrer Gesundheit machen wollen.
Nun zum großen „Aber“: Brauchst du das wirklich? Die Antwort ist: kommt drauf an. Wenn du jung, fit und ohne Zahnprobleme bist, reicht vielleicht die Standard-Versicherung. Aber denk mal: Eine Wurzelbehandlung mit Krone kostet schnell 1.200 Euro. Ohne Versicherung bist du pleite. Mit Zusatz? Vielleicht 200 Euro Eigenanteil. Rechne es durch – 15 Euro im Monat für Zahn, 20 Euro für Krankenhaus – ein Cappuccino pro Woche weniger. Dafür schläfst du ruhiger.

Praktischer Tipp #2: Lies das Kleingedruckte wie ein Gedicht. Viele locken mit „100 % Erstattung“, aber verstecken Deckelungen. Beispiel: „100 % für Zahnfüllungen“ – aber nur bis 500 Euro pro Jahr. Oder: „Privatzimmer“ – aber nur, wenn verfügbar. Vergleiche mindestens drei Anbieter (Check24, Finanztest, Stiftung Warentest sind deine Freunde) und schau auf die Beitragsrückzahlung: Manche Versicherer erlassen dir 12 Monatsbeiträge, wenn du in einem Jahr keine Leistungen nutzt. Clever, wenn du selten krank bist.
Ein letzter Gedanke: Zusatzkrankenversicherung ist nicht nur Bürokratie. Es ist die Freiheit, zum Heilpraktiker zu gehen, ohne nach den Kosten zu fragen. Die Sicherheit, beim Familienurlaub eine Brille zu zerbrechen, eine Neue zu bekommen – ohne Finanz-Crash. Und vor allem: Die Gewissheit, dass du deine Gesundheit in der Hand hast, nicht der Steuerungsversuch einer anonymen Kasse.
Heute Abend, wenn du auf der Couch liegst und über das nächste Bauteam nachdenkst: Investiere lieber in dein Lächeln und deine Ruhe. Denn am Ende des Tages geht es nicht um Zahlen, sondern darum, Gut zu leben – und zwar genau nach deinen Regeln.